
A
Anonym
Finanzexperte · Financer
 Geprüft von Sven Wilke
Anleihen sind festverzinsliche Wertpapiere, bei denen Sie als Käufer dem Emittenten Geld leihen. Im Gegenzug erhalten Sie während der Laufzeit regelmäßige Zinszahlungen und am Ende die vollständige Rückzahlung Ihres eingesetzten Kapitals.
Anleihen tragen viele Namen: Rentenpapier, Obligation, Schuldverschreibung oder im englischen Sprachraum Bond. All diese Begriffe bezeichnen dasselbe Finanzinstrument.
Das Grundprinzip dabei ist einfach: Ein Staat oder ein Unternehmen benötigt Kapital und gibt dafür eine Anleihe aus. Sie als Investor kaufen diese Anleihe und werden damit zum Gläubiger. Der Emittent verpflichtet sich, Ihnen einen festgelegten Zinssatz zu zahlen und nach Ablauf der vereinbarten Laufzeit den Nennwert zurückzuerstatten.
Der Lebenszyklus einer Anleihe beginnt mit der Emission. Der Emittent gibt die Anleihe typischerweise zu 100% des Nennwerts aus. Sie als Käufer erwerben das Wertpapier und werden damit zum Gläubiger, während der Emittent zum Schuldner wird.
Während der Laufzeit zahlt der Emittent Ihnen regelmäßig Zinsen, die sogenannten Kuponzahlungen. Diese erfolgen in Deutschland in der Regel einmal jährlich. Die Höhe der Zinsen ist im Voraus festgelegt und bezieht sich immer auf den Nennwert der Anleihe, nicht auf den Kaufpreis.
Ein konkretes Beispiel verdeutlicht den Ablauf: Sie kaufen eine Bundesanleihe mit 1.000 Euro Nennwert, einem Kupon von 2% und einer Laufzeit von 10 Jahren. Jedes Jahr erhalten Sie 20 Euro Zinsen, insgesamt also 200 Euro über die gesamte Laufzeit. Nach genau 10 Jahren zahlt die Bundesrepublik Deutschland Ihnen die ursprünglichen 1.000 Euro zurück.
Am Ende der Laufzeit erhalten Sie den vollständigen Nennwert zurück, unabhängig davon, zu welchem Kurs Sie die Anleihe erworben haben. Diese Planbarkeit macht Anleihen für viele Investoren attraktiv.
Jede Anleihe verfügt über fünf zentrale Ausstattungsmerkmale, die Sie vor einem Investment kennen sollten:
Der Anleihenmarkt bietet eine bemerkenswerte Vielfalt. Anleihen lassen sich nach verschiedenen Kriterien unterscheiden, wobei die Hauptunterscheidungen nach Emittent und nach Verzinsungsart erfolgen.
Die Wahl des richtigen Anleihetyps hängt von Ihren persönlichen Anlagezielen, Ihrer Risikobereitschaft und Ihrem Anlagehorizont ab. In den folgenden Abschnitten betrachten wir die wichtigsten Kategorien im Detail.
Sparen Sie hunderte Euro durch die Wahl des optimalen Wertpapierbrokers – maximieren Sie Ihre Rendite mit unseren geprüften Angeboten.
Jetzt Broker vergleichen!Staatsanleihen werden von Ländern oder Staaten emittiert und gelten aufgrund der staatlichen Garantie als das Nonplusultra der Sicherheit im Anleihenmarkt.
Wenn Sie in Deutschland in diese Papiere investieren, kaufen Sie Bundesanleihen - quasi einen Schuldschein der Bundesrepublik. Die Regierung leiht sich damit Milliarden, um öffentliche Aufgaben zu finanzieren.
Die Papiere sind dabei strategisch nach Laufzeit gestaffelt:
Im Jahr 2026 verdeutlicht die Deutsche Finanzagentur das enorme Ausmaß: Sie plant, zweistellige Milliardenbeträge über 10-jährige und 30-jährige Papiere zu emittieren. Der Staat sorgt damit für eine massive und planbare Kapitalbeschaffung.
Unternehmensanleihen, oder Corporate Bonds, sind der direkte Weg für Unternehmen, sich Kapital zu beschaffen.
Für Sie als Anleger bedeutet das: Sie erhalten im Gegenzug für das Darlehen in der Regel höhere Zinsen, als sie Staatsanleihen bieten. Diese attraktivere Rendite kommt jedoch nicht ohne Preis: Sie tragen ein höheres Ausfallrisiko.
Hier ist die Bonität des emittierenden Unternehmens, seine Kreditwürdigkeit, von entscheidender Bedeutung. Eine Anleihe von Apple oder Siemens ist deutlich sicherer als die eines Start-ups. Vergewissern Sie sich immer, welche Rating-Agentur das Papier bewertet hat, denn die Bonität ist der Schlüssel zur Sicherheit Ihrer gesamten Anlage.
Neben der Unterscheidung nach dem Emittenten (Staat oder Unternehmen) wird die Welt der Anleihen auch nach ihrer Zinsstruktur und speziellen Eigenschaft differenziert:
Eine weit verbreitete Annahme lautet: Anleihen sind sicher. Diese Aussage bedarf der Differenzierung. Anleihen sind keine risikofreie Anlage, auch wenn sie als sicherer als Aktien gelten.
Das Ausfallrisiko, auch Emittentenrisiko genannt, beschreibt die Gefahr, dass der Schuldner zahlungsunfähig wird. Selbst Staatsanleihen kreditwürdiger Länder tragen ein gewisses Ausfallrisiko, wie historische Beispiele zeigen. Bei Unternehmensanleihen hängt das Risiko stark von der Bonität des Emittenten ab.
Das Zinsänderungsrisiko führt zu Kursschwankungen. Steigen die Marktzinsen, fallen die Kurse bestehender Anleihen. Sinken die Zinsen, steigen die Kurse. Dieses Risiko betrifft Sie allerdings nur, wenn Sie die Anleihe vor Ende der Laufzeit verkaufen möchten. Bei Haltung bis zur Fälligkeit erhalten Sie den vollen Nennwert zurück.
Das Inflationsrisiko beschreibt den realen Wertverlust durch Kaufkraftverlust. Liegt die Inflationsrate über dem Kupon Ihrer Anleihe, verlieren Sie real Geld, auch wenn Sie nominal Zinsen erhalten. Eine Anleihe mit 2% Kupon bei 3% Inflation bedeutet einen realen Verlust von 1% pro Jahr.
Das dritte und letzte wichtige Risiko ist das Liquiditätsrisiko. Es betrifft die Möglichkeit, Ihre Anleihe schnell und ohne größere Preisabschläge zu verkaufen.
Während Staatsanleihen großer Industrieländer in der Regel hochliquide sind - also leicht handelbar - kann es bei kleineren Unternehmensanleihen schwierig werden. Wenn ein Papier selten gehandelt wird, kann der Verkauf erschwert werden oder nur zu einem ungünstigen Preis gelingen - besonders, wenn Sie schnell an Geld kommen möchten.
Rating-Agenturen bewerten die Kreditwürdigkeit von Emittenten und geben Anlegern damit eine wichtige Orientierung. Zu den bekanntesten Agenturen gehören Standard & Poor's, Fitch, Moody's, DBRS Morningstar, Scope Ratings und KBRA.
Die Skala reicht von der höchsten bis zur niedrigsten Bonität:
Die konkreten Ausfallwahrscheinlichkeiten für 5-jährige Anleihen verdeutlichen die Unterschiede: Bei AAA-, AA- und A-Rating liegt sie deutlich unter 1%. Bei BBB-Rating bewegt sie sich im niedrigen einstelligen Prozentbereich. Bei BB-Rating steigt sie bereits auf circa 5 bis 10%. Bei CCC bis C-Rating erreicht sie erschreckende 40%.
Deutsche Staatsanleihen genießen weltweit einen Spitzenruf. Sie gelten als eine der sichersten Anlageformen überhaupt.
Dieses Vertrauen spiegelt sich im höchsten Rating wider: Die Bundesrepublik Deutschland wird von den wichtigsten Agenturen fast durchweg mit dem Spitzenrating AAA bewertet. Dieses "Triple A" signalisiert den internationalen Finanzmärkten die höchstmögliche Bonität und das geringste Ausfallrisiko.
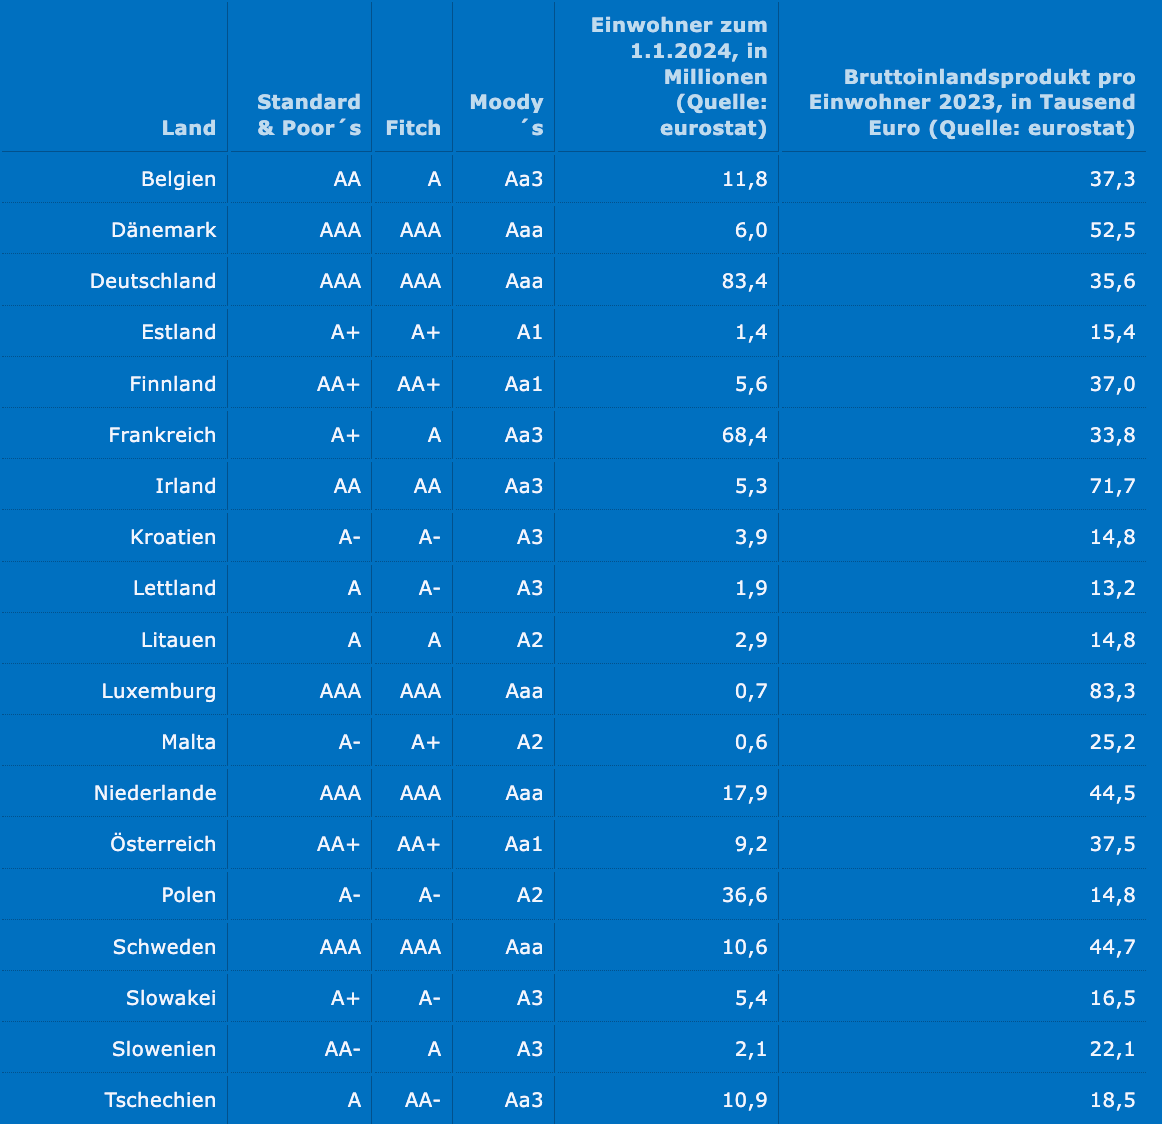
Anleihekurse notieren in Prozent des Nennwerts, nicht in absoluten Euro-Beträgen. Ein Kurs von 98% bedeutet, dass eine Anleihe mit 1.000 Euro Nennwert aktuell für 980 Euro gehandelt wird. Ein Kurs von 102% entspricht 1.020 Euro.
Das fundamentale Prinzip der Kursbildung basiert auf der inversen Beziehung zwischen Zinsen und Kursen: Steigen die Marktzinsen, fallen die Kurse bestehender Anleihen. Sinken die Marktzinsen, steigen die Kurse. Wenn neue Anleihen 3% Zinsen bieten, wird somit niemand eine alte Anleihe mit nur 2% Zinsen zum vollen Preis kaufen. Der Kurs muss fallen, bis die Gesamtrendite wieder attraktiv ist.
Die Auswirkungen von Zinsänderungen hängen außerdem stark von der Restlaufzeit ab. Bei einer Zinssenkung um 1 Prozentpunkt steigt der Kurs bei 1 Jahr Restlaufzeit um etwa 1%, bei 10 Jahren Restlaufzeit jedoch um etwa 8%. Bei einem Zinsanstieg um 1 Prozentpunkt fällt der Kurs bei 1 Jahr Restlaufzeit um etwa 1%, bei 10 Jahren Restlaufzeit um etwa 7%.
Weitere Einflussfaktoren auf die Kursentwicklung sind die Leitzinsen der Zentralbanken, die Bonität des Emittenten, Inflationserwartungen sowie Angebot und Nachfrage am Markt. Politische Entwicklungen sowie Wirtschaftsnachrichten können ebenfalls zu Kursbewegungen führen.
Die Duration ist die wohl wichtigste Kennzahl für jeden Anleiheninvestor und wird dennoch oft missverstanden. Sie ist der Schlüssel, um die Kursrisiken und Chancen eines Papiers wirklich zu verstehen.
Die Macht der Duration zeigte sich eindrucksvoll am historischen Beispiel der österreichischen Staatsanleihen von 2017: Während die 5-jährige Anleihe bis Ende 2019 nur um knapp 1% stieg, legte die 100-jährige Anleihe - mit identischer Bonität - dank ihrer extrem langen Duration um spektakuläre 73% zu.
Der Zugang zum Anleihenmarkt steht Privatanlegern über verschiedene Wege offen. Jede Variante hat ihre eigenen Vor- und Nachteile:
Ein Investor kauft eine 10-jährige Bundesanleihe mit einem 10.000 Euro Nennwert und einem Kupon von 2,5%. Der aktuelle Kurs liegt bei 98%.
Der Kaufpreis errechnet sich aus 98% des Nennwerts und beträgt 9.800 Euro. Zusätzliche Kosten wie Stückzinsen und Gebühren werden hier nicht berücksichtigt. Die Zinsen berechnen sich über die gesamte Laufzeit immer vom Nennwert:
Nach 10 Jahren zahlt die Bundesrepublik Deutschland den vollen Nennwert von 10.000 Euro zurück. Der Investor erzielt hierbei ebenfalls einen Kursgewinn: 10.000 Euro Rückzahlung minus 9.800 Euro Kaufpreis ergibt 200 Euro Kursgewinn.
Der Gesamtgewinn vor Steuern setzt sich somit aus dem Kursgewinn und den Zinsen zusammen: 200 Euro (Kursgewinn) plus 2.500 Euro (Zinsen) ergibt 2.700 Euro.
Der Gesamtgewinn von 2.700 Euro unterliegt der Abgeltungssteuer. Zuerst wird der Sparerpauschbetrag von 1.000 Euro abgezogen. Der steuerpflichtige Gewinn beträgt somit 1.700 Euro:
Der Nettogewinn nach Steuern errechnet sich aus dem Gesamtgewinn minus der Steuerbelastung: 2.700 Euro minus 448,38 Euro ergibt 2.251,62 Euro. Dieser Gewinn von 2.251,62 Euro über 10 Jahre entspricht einer durchschnittlichen jährlichen Nettorendite von etwa 2,5%.
Nach dem Inflationsschock der Vorjahre hat sich die Lage am Anleihenmarkt grundlegend verändert. Die Inflation im Euroraum ist auf rund 1,9% zurückgegangen und bewegt sich damit nahe am EZB-Ziel von 2%. Die Kerninflation liegt allerdings noch bei 2,4%, was die EZB zu einer abwartenden Haltung veranlasst.
Die EZB hält den Einlagensatz seit Juni 2025 stabil bei 2,00%, den Hauptrefinanzierungssatz bei 2,15%. Auf der Sitzung im Februar 2026 beließ der EZB-Rat die Leitzinsen unverändert. Die Märkte preisen aktuell eine Wahrscheinlichkeit von etwa 40% für eine Zinserhöhung bis Jahresende ein.
Die Rendite 10-jähriger Bundesanleihen lag Anfang 2026 bei rund 2,9% und bewegt sich aktuell bei etwa 2,76%. 15-jährige Bundesanleihen rentieren bei 3,22%, 20-jährige bei 3,37%. Die Zinsstrukturkurve zeigt wieder ein normales Bild: Langfristige Zinsen liegen höher als kurzfristige.
Bei Unternehmensanleihen ergibt sich ein gemischtes Bild: Etablierte Firmen mit guter Bonität konnten sich günstig refinanzieren. Die Aufschläge gegenüber Bundesanleihen bei französischen Staatsanleihen bleiben erhöht, bedingt durch politische Unsicherheiten.
Der Ausblick für 2026 zeigt allerdings, dass Das Niedrig- oder Nullzinsumfeld wie vor Corona nicht zurückkommt. Analysten erwarten, dass die Rendite 10-jähriger Bundesanleihen zum Jahresende bei rund 3,00% oder leicht darüber liegen könnte. Für sicherheitsorientierte Anleger bieten Anleihen damit wieder attraktive reale Erträge, solange die Inflation niedrig bleibt.
Anleihen bilden eine wichtige Anlageklasse für sicherheitsorientierte Anleger und zur Portfolio-Diversifikation. Sie bieten planbare Erträge und geringere Schwankungen als Aktien, allerdings auch niedrigere langfristige Renditen. Die Sicherheit hängt dabei stark vom Emittenten und dessen Rating ab - das Spektrum reicht von sicheren deutschen Staatsanleihen mit AAA-Rating bis zu riskanten Junk Bonds.
Das Zinsänderungsrisiko sollten Sie ebenfalls nicht unterschätzen: Langfristige Anleihen können bei steigenden Zinsen erheblich an Wert verlieren. Wer bis zur Fälligkeit hält, schaltet dieses Risiko jedoch vollständig aus und erhält den vollen Nennwert zurück. Nach der Zinswende rentieren 10-jährige Bundesanleihen aktuell bei rund 2,8% - deutlich attraktiver als im Niedrigzinsumfeld der Vorjahre.
Unsere Einschätzung: Anleihen eignen sich hervorragend als stabiles Fundament eines ausgewogenen Portfolios, besonders wenn Planbarkeit und Kapitalerhalt im Vordergrund stehen. Achten Sie dabei stets auf Rating, Laufzeit und Duration.
Anleihen sind Wertpapiere, bei denen Sie einem Staat oder Unternehmen Geld leihen und dafür regelmäßige Zinsen sowie die Rückzahlung des Kapitals am Ende der Laufzeit erhalten. Sie werden zum Gläubiger, nicht zum Miteigentümer wie beim Aktienerwerb.
Bei Aktien werden Sie Miteigentümer eines Unternehmens und partizipieren an dessen Erfolg durch Dividenden und Kurssteigerungen. Bei Anleihen werden Sie Gläubiger und erhalten feste Zinsen sowie die Kapitalrückzahlung, unabhängig vom Unternehmenserfolg.
Die Sicherheit hängt stark vom Emittenten ab. Deutsche Staatsanleihen gelten als sehr sicher mit AAA-Rating und einer Ausfallwahrscheinlichkeit deutlich unter 1%. Unternehmensanleihen haben höheres Risiko je nach Rating. Junk Bonds mit BB-Rating oder schlechter können Ausfallwahrscheinlichkeiten von 5-40% aufweisen.
Der Kupon ist der jährliche Zinssatz in Prozent des Nennwerts, den Sie als Anleger erhalten. Eine Anleihe mit 1.000 Euro Nennwert und 3% Kupon zahlt jährlich 30 Euro Zinsen. Der Begriff stammt aus der Zeit, als Zinsscheine physisch von Papier-Urkunden abgetrennt wurden.
Ja, die Kurse schwanken während der Laufzeit, besonders bei Änderungen des Marktzinsniveaus. Steigen die Zinsen, fallen die Kurse. Sinken die Zinsen, steigen die Kurse. Bei Haltung bis zur Fälligkeit erhalten Sie aber den vollen Nennwert zurück, sofern der Emittent nicht ausfällt.
Die klassischen Einzelanleihen starten meist bei 1.000 Euro. Wer jedoch flexibel und risikoärmer einsteigen möchte, nutzt Anleihen-ETFs. Hier können Sie oft schon ab 1 Euro dabei sein und profitieren sofort von der automatischen Risikostreuung über ein breites Anleiheportfolio.
Anleihen unterliegen der Abgeltungssteuer von 25% plus Solidaritätszuschlag auf Zinsen und Kursgewinne. Der Sparerpauschbetrag von 1.000 Euro für Ledige (2.000 Euro für Verheiratete) bleibt steuerfrei. Die Steuern werden automatisch von Ihrer Bank oder Ihrem Broker abgeführt.
Die Duration misst die durchschnittliche Kapitalbindung und zeigt, wie stark der Kurs auf Zinsänderungen reagiert. Eine Modified Duration von 5% bedeutet: Steigt der Marktzins um 1 Prozentpunkt, fällt der Kurs um 5%. Je länger die Laufzeit, desto höher die Duration und desto stärker die Kursschwankungen.
Bei Staatsinsolvenz droht im schlimmsten Fall ein Totalverlust, wobei oft Umschuldungen vereinbart werden. Bei Unternehmensinsolvenz hängt es vom Rang der Anleihe ab. Anleihegläubiger werden vor Aktionären bedient, erhalten aber meist nur einen Teil ihrer Forderung zurück. Nachranganleihen haben dabei das höchste Verlustrisiko.
Anleihen verlieren bei Inflation real an Wert, da die festen Zinsen meist nicht die Inflation ausgleichen. Eine Anleihe mit 2% Kupon bei 3% Inflation bedeutet einen realen Verlust von 1% pro Jahr. Inflationsindexierte Anleihen bieten teilweisen Schutz, gleichen Inflation aber nicht zwingend kurzfristig aus.
Junk Bonds sind Anleihen mit Rating unter BBB, die als spekulativ gelten. Sie bieten höhere Zinsen als Ausgleich für das deutlich höhere Ausfallrisiko. Bei BB-Rating liegt die Ausfallwahrscheinlichkeit bei 5-10%, bei CCC-Rating sogar bei circa 40%. Sie eignen sich nur für risikobewusste Anleger.
Anleihen eignen sich besonders für sicherheitsorientierte Anleger und zur Portfolio-Diversifikation. Sie bieten planbare Zinserträge und geringere Kursschwankungen als Aktien. Die Renditen liegen aktuell bei rund 2,8% für 10-jährige Bundesanleihen. Ob sich Anleihen für Sie lohnen, hängt von Ihrer Risikobereitschaft, Ihrem Anlagehorizont und der aktuellen Zinsentwicklung ab.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Aktienbroker vergleichen
ab 0,01 € Mindesteinlage
12 Optionen
Geprüfte, regulierte Broker
Broker vergleichenAktienbroker vergleichen
ab 0,01 € Mindesteinlage
12 Optionen
12 Min. LesezeitGeldanlage
16 Min. LesezeitGeldanlage
11 Min. LesezeitGeldanlage
17 Min. LesezeitGeldanlage
12 Min. LesezeitGeldanlage
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.