A
Anonym
Finanzexperte · Financer
39.292 €Endsaldo
Gesamtinvestition: 29.000 € | Erwirtschaftete Zinsen: 10.292 €
Endsaldo nach Jahr
| Jahr | Startguthaben | Einzahlungen | Zinsen | Endguthaben |
|---|---|---|---|---|
| Jahr 1 | 5.000 € | 2.400 € | 312 € | 7.712 € |
| Jahr 2 | 7.712 € | 2.400 € | 450 € | 10.562 € |
| Jahr 3 | 10.562 € | 2.400 € | 596 € | 13.558 € |
| Jahr 4 | 13.558 € | 2.400 € | 749 € | 16.707 € |
| Jahr 5 | 16.707 € | 2.400 € | 911 € | 20.018 € |
| Jahr 6 | 20.018 € | 2.400 € | 1.080 € | 23.498 € |
| Jahr 7 | 23.498 € | 2.400 € | 1.258 € | 27.156 € |
| Jahr 8 | 27.156 € | 2.400 € | 1.445 € | 31.001 € |
| Jahr 9 | 31.001 € | 2.400 € | 1.642 € | 35.043 € |
| Jahr 10 | 35.043 € | 2.400 € | 1.849 € | 39.292 € |
Zinseszins monatlich bei 5 % jährlichem Zinssatz mit 200 €/Monat Einzahlungen.
Mit einer verzinslichen Geldanlage profitieren Sie nicht nur von regulären Zinsen, sondern auch vom Zinseszinseffekt – dem Phänomen, bei dem Zinsen selbst wieder verzinst werden.
Unser Zinseszinsrechner veranschaulicht präzise, wie dieser Effekt Ihr Kapital über die Zeit systematisch vermehrt.
Nehmen wir an, Sie haben 10.000 EUR veranlagt und erhalten einen durchschnittlichen Gewinn von 5% pro Jahr.
Die Zinsen werden einmal im Jahr ausbezahlt.
Je länger Sie die Anlage nicht anrühren, desto höher werden die Beträge wachsen. Die finanziellen Mittel werden nun nicht mehr linear sondern exponentiell steigen.
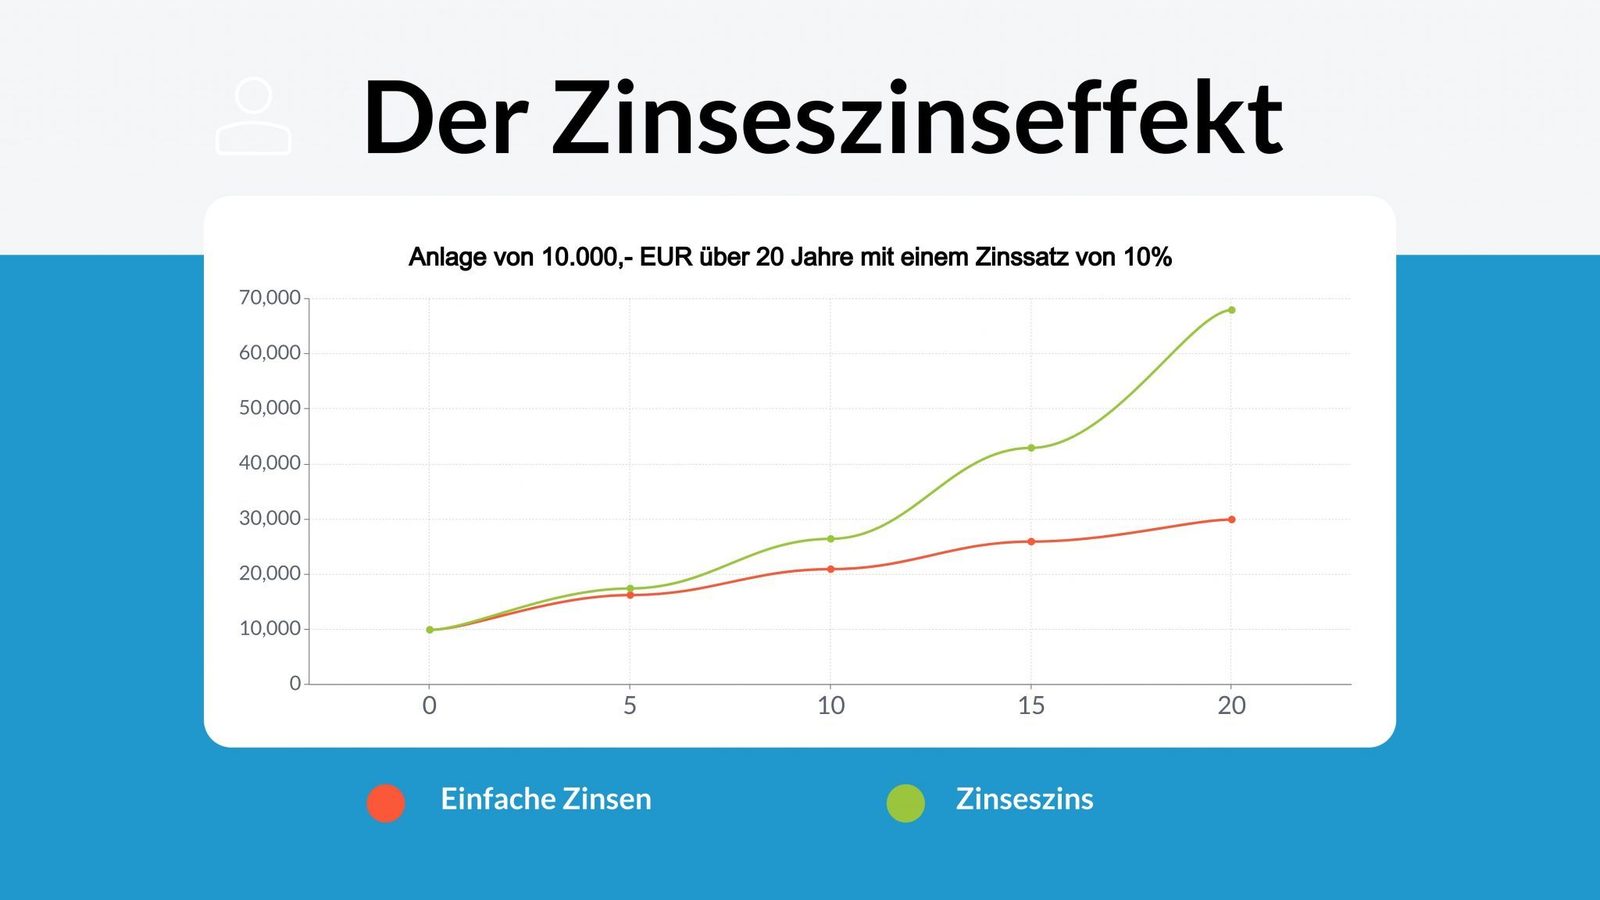
Anhand dieser Grafik sehen Sie, dass regelmäßige Sparraten den Zinseszins deutlich erhöhen und somit das Vermögen schneller wachsen lassen.
Die Abbildung soll Ihnen zeigen, wie Ihr Vermögen in zwei verschiedenen Szenarien wachsen kann. Erhöhen sich die Variablen, wie das Anfangskapital bzw. die Rendite, erhöht sich natürlich auch der Endbetrag.
Bei diesem Beispiel sind wir von einem konservativen Zinssatz von 5% p.a. ausgegangen. Man muss natürlich auch bedenken, dass eine höhere Rendite wiederum ein höheres Risiko darstellt.
| Haltedauer | Verzinsung | Zinssatz 5% |
|---|---|---|
€10,000.00 | ||
5 Jahre | monatlich | €19,662.00 |
vierteljährlich | €19,645.00 | |
jährlich | €19,573.00 | |
10 Jahre | monatlich | €32,063.00 |
vierteljährlich | €32,011.00 | |
jährlich | €31,791.00 | |
15 Jahre | monatlich | €47,977.00 |
vierteljährlich | €47,865.00 | |
jährlich | €47,384.00 | |
20 Jahre | monatlich | €68,401.00 |
vierteljährlich | €68,109.00 | |
jährlich | €67,287.00 |
| Haltedauer | Verzinsung | Zinssatz 5% |
|---|---|---|
€10,000.00 | ||
5 Jahre | monatlich | €12,833.00 |
vierteljährlich | €12,820.00 | |
jährlich | €12,762.00 | |
10 Jahre | monatlich | €16,470.00 |
vierteljährlich | €16,436.00 | |
jährlich | €16,289.00 | |
15 Jahre | monatlich | €21,137.00 |
vierteljährlich | €21,071.00 | |
jährlich | €20,789.00 | |
20 Jahre | monatlich | €27,126.00 |
vierteljährlich | €27,014.00 | |
jährlich | €26,533.00 |
Man kann sehr gut beobachten, dass der Zinseszinseffekt bei regelmäßigen Sparraten einen deutlichen Unterschied ausmacht, was zum exponentiellen Wachstum der Sparanlage führt.
Wie man anhand dieser Tabellen sehen kann, spielt auch die Zinsperiode eine wichtige Rolle. Je größer das Sparvolumen bzw. je länger die Laufzeit, desto höher die Bedeutung.
Die Zinserträge sind Kapitalerträge und müssen daher gesetzgemäß versteuert werden. Es gibt jedoch einige Tricks, welche Ihnen helfen, Steuern zu sparen.
Wenn Sie einen Freistellungsauftrag beantragen, können Sie vom sogenannten Sparerpauschalbetrag profitieren:
Auf erwirtschaftete Zinserträge fällt in Deutschland die Abgeltungssteuer in Höhe von 25% an, zuzüglich des Solidaritätszuschlags von 5,5% auf die Steuerschuld. Bei Kirchenmitgliedschaft wird zusätzlich die entsprechende Kirchensteuer (8-9%) erhoben.
Auch wenn die Formel für einige zur Verwirrung führt, ist sie im Prinzip sehr einfach.
K(v) = K(A)*(1+p/100)^n K(v) = Verzinstes Kapital am Ende der Laufzeit K(A) = Kapital am Ende der Laufzeit p = Prozentsatz n = Zeit
Die Formel gilt nur, wenn Sie das Geld während der gesamten Laufzeit nicht anrühren und die Zinsen konstant bleiben.
Der Endbetrag kann erhöht werden wenn:
Den Zinseszins können Sie zu Ihren Gunsten nutzen. Je früher Sie sich dessen bewusst werden, desto besser.
Auch mit kleinen Beträgen kann Ihr Kapital vermehrt werden. Dank des modernen Zeitalters des Internets können Sie innerhalb von wenigen Minuten mit der Geldanlage starten.
Die Vorteile des Zinseszinseffekts lassen sich bei verschiedenen Anlageformen nutzen. Traditionelle Anleger bevorzugen Sparkonten mit staatlicher Einlagensicherung, während renditeorientierte Investoren auf diversifizierte ETF-Portfolios setzen.
Bei ETFs entsteht der Zinseszinseffekt durch die Reinvestition der erwirtschafteten Erträge. Hierbei ist die sorgfältige Auswahl geeigneter ETF-Sparpläne entscheidend – die Rendite lässt sich anhand folgender Formel berechnen:
Rendite = Ausschüttung der letzten 12 Monate pro Anteil / aktueller Kurs
Ähnlich funktionieren Direktinvestitionen in Aktien, bei denen ausgeschüttete Dividenden reinvestiert werden. Diese Strategie birgt jedoch aufgrund der geringeren Diversifikation höhere Risiken als breit gestreute ETF-Portfolios.
P2P-Kredite stellen eine alternative Anlageklasse mit Zinseszinseffekt dar. Plattformen wie Mintos bieten durchschnittliche Jahresrenditen von etwa 11%, wobei die monatliche Zinsausschüttung den Zinseszinseffekt zusätzlich verstärkt. Diese attraktiven Renditen sind jedoch mit spezifischen Risiken verbunden, die nur durch eine durchdachte Diversifikationsstrategie angemessen kontrolliert werden können.
In Zeiten niedriger Zinsen auf Tagesgeld- und Festgeldkonten müssen Anleger für nennenswerte Renditen risikobereitere Investitionsentscheidungen treffen.
Dabei gilt: Je höher die angestrebte Rendite, desto wichtiger wird eine strategische Risikostreuung für den langfristigen Vermögensaufbau.
Nutzen Sie unseren Zinseszinsrechner, um das Wachstumspotenzial Ihrer individuellen Anlagestrategie präzise zu kalkulieren und fundierte Finanzentscheidungen zu treffen.
Der Zinseszinseffekt beschreibt präzise, was der Begriff bereits andeutet: Es handelt sich um Zinsen, die auf bereits erwirtschaftete Zinserträge berechnet werden. Der Mechanismus funktioniert nach folgendem Prinzip: Wenn Sie die generierten Zinserträge Ihrer Kapitalanlage nicht entnehmen, sondern reinvestieren, werden diese zum Bestandteil Ihres Anlagekapitals. Bei der nächsten Zinsberechnung fließen somit nicht nur Ihre ursprüngliche Einlage, sondern auch die akkumulierten Zinsen in die Berechnungsgrundlage ein.
Ganz einfach – berechnen Sie den Zinseszins, indem Sie unseren Rechner nutzen. Geben Sie dafür die nötigen Informationen an, dazu gehören:
Die Resultate der Berechnung können Sie in drei verschiedenen Formen anzeigen lassen: Balken, Linie oder als Aufschlüsselung.
Wie viel Zinsen Sie erhalten, hängt von dem Zinssatz Ihrer Geldanlage ab. Wenn Sie auf 5.000 EUR einen Zinssatz in Höhe von 5 % p. a. erhalten, dann entspricht das 250 EUR. Wenn Sie das Geld auf einem Tages- oder Festgeldkonto anlegen, ist mit deutlich niedrigeren Zinsen zu rechnen.
Bei Krediten werden Sie häufig den ausgeschriebenen Zinssatz p. a. sehen. Das steht für "per annum" und bedeutet pro Jahr. Die meisten Zinsen werden übrigens pro Jahr berechnet, obwohl es auch monatliche Zinsmodelle gibt.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Aktienbroker vergleichen
ab 0,01 € Mindesteinlage
12 Optionen
Geprüfte, regulierte Broker
Broker vergleichenAktienbroker vergleichen
ab 0,01 € Mindesteinlage
12 Optionen
15 Min. LesezeitGeldanlage
17 Min. LesezeitGeldanlage
12 Min. LesezeitGeldanlage
10 Min. LesezeitGeldanlage
11 Min. LesezeitGeldanlage
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.