Basic 10 €/Monat, Grow 30 €/Monat, Scale 90 €/Monat, Enterprise auf Anfrage. Business Savings 1,75 % Bruttozinsen, täglich ausgezahlt. Merchant-Solution ab 0,8 % + 0,02 € pro Transaktion. Einlagensicherung bis 100.000 € via Revolut Bank UAB (Vilnius) unter litauischer Einlagensicherung (VĮ Indėlių ir investicijų draudimas). Angebot für neue Revolut Business-Kunden über unseren Partnerlink: 80 € Willkommensbonus, Bedingungen gelten.
Obwohl wir unser Bestes geben, um die Daten aktuell zu halten, können wir die vollständige Genauigkeit auf täglicher Basis nicht garantieren
Filter
Kontofunktionen
Kontotyp
Bezahl-Wallets
Banking-Plattformen
Premium-Vorteile
Support-Kanäle
Produktstatistiken
Eine vollständige Aufschlüsselung aller Datenpunkte der Produkte in diesem Vergleich, um Ihnen bei der richtigen Entscheidung zu helfen.
Monatliche Gebühr
0 € - 16,90 € (5,02 €)
Mindesteinlage
0 € - 0 € (0 €)
Debitkarte
20 (100 %)
Cashback auf Einkäufe
4 (20 %)
Reiseversicherung
6 (30 %)
Mobile Scheckeinzahlung
1 (5 %)
Rechnungszahlung
1 (5 %)
P2P-Zahlungen
18 (90 %)
Kontaktlose Zahlungen
20 (100 %)
Open-Banking-Integration
18 (90 %)
Zinssatz
0,25 % - 2 % (0,88 %)
Apple Pay
20 (100 %)
Google Pay
20 (100 %)
Samsung Pay
14 (70 %)
Smartphone-App
20 (100 %)
Web-Banking
19 (95 %)
Überziehungslimit
0 € - 10.000 € (5.000 €)
Zugang zu Flughafen-Lounges
9 (45 %)
Priorisierter Service
5 (25 %)
Rabatte im Einzelhandel
6 (30 %)
Live-Chat
12 (60 %)
24/7-Support
3 (15 %)
Mindestalter
7 - 18 (17,45)
Statistiken basierend auf 20 Girokonten in unserer Datenbank.
UnternehmenNiedrigsteHöchste
Revolut Business1,75 %1,75 %
N262 %2 %
N260,25 %0,25 %
N260,25 %0,25 %
N260,55 %0,55 %
N260,25 %0,25 %
bunq1,51 %1,51 %
C240,5 %0,5 %
Zinssätze
Sehen Sie, wie sich die Zinssätze bei allen Anbietern vergleichen. Die Balken zeigen die Spanne zwischen dem niedrigsten und höchsten Zinssatz jedes Unternehmens.
Financer-Empfehlung
Bestbewertet
Revolut
Revolut bietet werktags kostenlose Währungsumtausche bis 1.000 EUR mtl. bereits im Standardkonto. Bei den zwei leistungsschwächsten Abos fallen Wochenendgebühren an, dennoch überzeugt das Gesamtpaket preislich gegenüber traditionellen Banken.
Revoluts Live-Chat ist rund um die Uhr verfügbar, aber stark KI-gestützt, was menschliche Gespräche einschränkt. Einfache Anfragen werden meist schnell gelöst. E-Mail-Antworten erfolgen im branchenüblichen Zeitrahmen.
Revoluts Konditionen und Leistungen sind gut dokumentiert, variieren aber je nach gewähltem Kontomodell. Ohne SCHUFA-Prüfung steht das Konto vielen Kundengruppen offen, allerdings wird keine deutsche IBAN angeboten, was berücksichtigt werden soll.
Mit 4,5 Sternen auf Trustpilot bei über 210.000 Bewertungen und 4,8 Sternen im Google Play Store gehört Revolut zu den bestbewerteten Banking-Apps. Einzelne Nutzer berichten von Kontosperrungen.
Erhalten Sie exklusive Konditionen geprüfter Finanzunternehmen
Ob Freiberuflerin, Einzelunternehmer oder GmbH-Geschäftsführung: Ein Geschäftskonto trennt die betrieblichen Zahlungsströme sauber von den privaten. Das spart Zeit in der Buchhaltung, macht die Umsatzsteuervoranmeldung nachvollziehbar und hält Ihnen bei einer Betriebsprüfung viel Erklärungsarbeit vom Hals.
In unserem Geschäftskonto Vergleich sehen Sie die Firmenkonten, für die uns geprüfte Konditionsdaten vorliegen, mit Grundgebühr, Karte und Funktionsumfang nebeneinander. Darunter ordnen wir den breiteren Markt redaktionell ein und zeigen, welche Kostenbausteine über den Preis entscheiden.
Der Rechner ist der schnelle Einstieg. Die eigentliche Entscheidung fällt aber selten über die Grundgebühr, sondern über Buchungsposten, Bargeldeinzahlungen und Auslandszahlungen. Genau diese Posten rechnen wir weiter unten pro Nutzungsprofil durch.
Warum ein Geschäftskonto eröffnen?
Ein eigenes Firmenkonto schafft Ordnung, bevor Ordnung teuer wird. Sobald geschäftliche und private Buchungen auf demselben Konto landen, muss jemand sie später wieder auseinander sortieren, meist Ihr Steuerbüro und meist gegen Honorar.
Dazu kommt ein Punkt, den viele übersehen: Die meisten Banken untersagen in ihren AGB die gewerbliche Nutzung eines privaten Girokontos.
Klare Trennung von Betriebsausgaben und privaten Ausgaben
Kontoauszüge, die Steuerbüro und Finanzamt ohne Rückfragen akzeptieren
Anbindung an Buchhaltungssoftware wie DATEV, Lexware oder sevDesk
Sauberer Nachweis der Umsatzsteuer auf Ein- und Ausgangsseite
Professionelles Auftreten, weil Rechnungen auf eine Geschäfts-IBAN laufen
Keine AGB-Verstöße durch gewerbliche Nutzung eines Privatkontos
Ist ein Geschäftskonto Pflicht?
In keinem deutschen Gesetz steht der Satz, dass ein Unternehmen ein Geschäftskonto führen muss. Das Wort Konto kommt in den einschlägigen Vorschriften zur GmbH-Gründung nicht einmal vor. Die Pflicht ist mittelbar, und sie wird oft schärfer dargestellt, als sie ist.
Bei GmbH und UG ist das eigene Konto der Standardweg, nicht der vorgeschriebene. Vor der Anmeldung zum Handelsregister muss auf jeden Geschäftsanteil mindestens ein Viertel des Nennbetrags eingezahlt sein (§ 7 Abs. 2 GmbHG). Die Geschäftsführer versichern in der Anmeldung, dass dieses Geld endgültig zu ihrer freien Verfügung steht (§ 8 Abs. 2 GmbHG).
Das Gesetz verlangt also freie Verfügung, nicht ein Bankkonto. Das Gründungsportal des Bundeswirtschaftsministeriums stellt ausdrücklich klar, dass die Einzahlung nicht zwingend auf ein Konto der GmbH erfolgen muss, und nennt die dokumentierte Barkasse als Alternative (BMWK).
In der Praxis läuft trotzdem fast jede Gründung über ein Konto auf die Gesellschaft in Gründung. Es ist der Nachweis, den Notariat und Registergericht ohne Rückfragen akzeptieren.
Für Freiberufler, Einzelunternehmen, Kleingewerbe und GbR gibt es überhaupt keine Vorschrift. Auch das bestätigt das BMWK-Gründungsportal ausdrücklich (BMWK). Rechtlich dürfen Sie geschäftliche Zahlungen über ein privates Girokonto abwickeln.
Dagegen stehen zwei praktische Dinge: die Ordnungsvorschrift, dass Buchungen einzeln, vollständig, richtig, zeitgerecht und geordnet aufzuzeichnen sind (§ 146 Abs. 1 AO), und die AGB der meisten Banken, die gewerbliche Umsätze auf Privatkonten untersagen. Wer beides mischt, muss bei einer Betriebsprüfung den gesamten Kontoauszug offenlegen.
Rechtsform
Gesetzlich vorgeschrieben?
Was tatsächlich gilt
Freiberufler
Nein
Keine Vorschrift. Bank-AGB und § 146 AO sprechen dafür
Einzelunternehmen
Nein
Wie Freiberufler. Ab Buchführungspflicht steigt der Aufwand
Kleingewerbe
Nein
Keine eigene Rechtsform, es gelten die Regeln des Einzelunternehmens
GbR
Nein
Gesellschaftsvermögen ist vom Privatvermögen zu trennen, praktisch kaum ohne Konto
UG (haftungsbeschränkt)
Nein, aber faktisch unumgänglich
§ 7 Abs. 2 GmbHG verlangt Einzahlung zur freien Verfügung, nicht ein Konto
GmbH
Nein, aber faktisch unumgänglich
Wie UG. Das Konto ist der Nachweis, den das Registergericht erwartet
AG
Teilweise
§ 54 Abs. 3 AktG nennt die Gutschrift auf ein Konto als eine von zwei Varianten
So funktioniert unser Geschäftskonto Vergleich
Unser Firmenkonto Vergleich oben zeigt die Geschäftskonten, für die unsere Redaktion geprüfte Konditionsdaten hinterlegt hat. Sortiert wird nach dem Financer Score, filtern können Sie nach den Merkmalen, die für Ihren Betrieb zählen.
Wir bilden im Rechner bewusst nur Konten ab, deren Konditionen wir belegen können. Anbieter, die wir weiter unten redaktionell einordnen, tauchen dort erst auf, wenn ihre Daten vollständig geprüft sind. Ein Vergleich, der ungeprüfte Preise anzeigt, hilft niemandem.
Rechtsform klären
Halten Sie fest, ob Sie als Freiberufler, Einzelunternehmen, Kleingewerbe, GbR, UG oder GmbH eröffnen. Die Rechtsform entscheidet, welche Anbieter Sie überhaupt annehmen und welche Unterlagen die Bank sehen will.
Nutzungsprofil schätzen
Notieren Sie Ihre Buchungen pro Monat, ob Sie Bargeld einzahlen und ob Sie in Fremdwährung zahlen. Ohne diese drei Zahlen lässt sich kein Firmenkonto seriös vergleichen.
Gesamtkosten rechnen
Rechnen Sie Grundgebühr, Buchungsposten, Bargeldeinzahlungen, Zusatzkarten und Fremdwährungsaufschläge zusammen. Erst diese Summe ist vergleichbar, nicht der Monatspreis auf der Startseite des Anbieters.
Leistungen abgleichen
Prüfen Sie Buchhaltungsanbindung, Unterkonten, Anzahl der Karten und die Frage, ob Sie einen Kontokorrentkredit brauchen. Ein günstiges Konto ohne die Funktion, die Sie täglich benötigen, ist am Ende teurer.
Konto eröffnen
Bei den digitalen Anbietern läuft die Eröffnung vollständig online per Video-Ident. Filialbanken verlangen häufiger einen Termin und mehr Papier.
Was kostet ein Geschäftskonto?
Die Grundgebühr ist der Preis, den Anbieter bewerben. Sie ist selten der Preis, den Sie am Jahresende bezahlt haben. Ob ein Konto für 0 € oder eines für 30 € im Monat günstiger ist, entscheidet sich an drei Größen: Buchungen pro Monat, Bargeld und Zahlungen in Fremdwährung.
Ein Firmenkonto besteht aus mehreren Bausteinen, die unabhängig voneinander abgerechnet werden. Wer nur die erste Zeile im Preisverzeichnis vergleicht, vergleicht ausgerechnet die Position mit der geringsten Aussagekraft.
So kommen Sie auf Ihre echten Jahreskosten:
Grundgebühr mal zwölf
zuzüglich Buchungen über dem Freikontingent mal Preis je Buchung mal zwölf
zuzüglich Bargeldeinzahlungen pro Jahr mal Einzahlungsentgelt
zuzüglich zusätzliche Karten und Nutzerplätze mal zwölf
zuzüglich Auslandszahlungen mal Fremdwährungsaufschlag
Weil deutsche Banken ihre Preisverzeichnisse regelmäßig anpassen, nennen wir hier bewusst die Mechanik statt fester Beträge. Die konkreten Konditionen der Konten in unserem Vergleich sehen Sie im Rechner oben, alle übrigen prüfen Sie bitte im aktuellen Preis- und Leistungsverzeichnis des Anbieters.
Kostenbaustein
Wie abgerechnet wird
Worauf Sie achten sollten
Grundgebühr
Fester Monatsbetrag je Tarif
Ob der Tarif Ihre Rechtsform überhaupt zulässt
Buchungsposten
Freikontingent, danach Preis je beleglose Buchung
Ob Lastschriften und Daueraufträge mitgezählt werden
Beleghafte Buchung
Aufschlag für Aufträge auf Papier am Schalter
Bei Filialbanken ein Vielfaches der beleglosen Buchung
Bargeldeinzahlung
Fixbetrag je Einzahlung oder Prozentsatz der Summe
Der größte Kostentreiber in Gastronomie und Einzelhandel
Bargeldabhebung
Freiabhebungen pro Monat, danach Gebühr je Abhebung
Ob das Freikontingent für Deutschland oder die Eurozone gilt
Karten
Erste Karte meist inklusive, jede weitere monatlich
Virtuelle Karten sind häufig günstiger als physische
Fremdwährung
Wechselkursaufschlag in Prozent, teils zuzüglich Fixgebühr
Höhere Aufschläge am Wochenende, wenn die Devisenmärkte ruhen
Nutzerplätze
Preis je Person mit Kontozugriff
Wird erst relevant, sobald Ihr Team wächst
Kontokorrentkredit
Sollzinsen auf den in Anspruch genommenen Betrag
Viele digitale Anbieter führen ihn gar nicht im Angebot
Ein echtes Preisverzeichnis, aufgeschlüsselt
Wie stark die Nebenkosten den Preis bestimmen, zeigt ein veröffentlichtes Preisverzeichnis besser als jede Faustregel. FYRST, die Geschäftskundenmarke der Deutschen Bank, legt seine Konditionen offen (Preis- und Leistungsverzeichnis, Stand 4. Mai 2026, PDF):
Grundpreis erstes Konto: BASE 0,00 € für Gewerbetreibende und Freiberufler, 6,00 € für alle anderen Rechtsformen. COMPLETE 10,00 €, PREMIUM 24,00 €.
Beleglose SEPA-Buchung: BASE 50 Freiposten im Monat, danach 0,19 € je Posten. COMPLETE 75 Freiposten, danach 0,08 €. PREMIUM ohne Freiposten, dafür 0,04 € je Posten.
Beleghafte SEPA-Überweisung: BASE 5,00 €, COMPLETE und PREMIUM je 4,00 €.
Bargeldeinzahlung auf das eigene Konto: BASE 3,00 € je angefangene 5.000 €, COMPLETE und PREMIUM 2,50 €. Über den Bargeld-Code an Partnerkassen 1,5 % des eingezahlten Betrags.
Zwei Dinge fallen daran auf. Erstens kostet dieselbe Überweisung auf Papier das Sechsundzwanzigfache der beleglosen Buchung. Zweitens dreht sich die Tarifwahl mit dem Buchungsvolumen: Bei 300 Buchungen im Monat kostet BASE 250 mal 0,19 €, also 47,50 €, während COMPLETE mit 10,00 € Grundpreis und 225 mal 0,08 € auf 28,00 € kommt.
Diese Zahlen gelten für FYRST zum genannten Stichtag. Deutsche Banken passen ihre Preisverzeichnisse mehrmals im Jahr an, prüfen Sie den aktuellen Stand vor dem Abschluss.
Gesamtkosten nach Nutzungsprofil rechnen
Die folgenden Rechenbeispiele arbeiten mit angenommenen Konditionen, nicht mit den Angeboten bestimmter Banken. Setzen Sie Ihre eigenen Werte ein, dann haben Sie in wenigen Minuten eine belastbare Entscheidungsgrundlage.
Solo und rein digital, rund 20 Buchungen im Monat, kein Bargeld. Bei einem Konto ohne Grundgebühr und einem Freikontingent von 50 Buchungen fallen keine Postenkosten an. Die Jahreskosten liegen bei 0 €. Hier bleibt ein kostenloses Geschäftskonto tatsächlich kostenlos.
Gastronomie, wöchentliche Bareinzahlung von 2.000 €. Über das Jahr sind das 104.000 € in bar. Bei einem Einzahlungsentgelt von 0,25 % kostet allein das Bargeld 260 € im Jahr, bei 1,5 % sind es 1.560 €. Die Grundgebühr fällt daneben kaum ins Gewicht. Rein digitale Anbieter nehmen Bareinzahlungen häufig gar nicht entgegen.
GmbH mit fünf Nutzern und Zahlungen in Fremdwährung. Ein Tarif für 30 € im Monat mit drei inkludierten Nutzern und 5 € je weiterer Person kostet 40 € im Monat, also 480 € im Jahr. Kommen 40.000 € Fremdwährungsvolumen dazu, sind das bei 0,4 % Aufschlag weitere 160 € und bei 1,5 % ganze 600 € im Jahr.
Wer hat das günstigste Geschäftskonto?
Auf diese Frage gibt es keine allgemeingültige Antwort, und jeder Vergleich, der eine nennt, blendet mindestens einen Kostenbaustein aus. Günstig ist das Konto, dessen Preismodell zu Ihrem Nutzungsprofil passt.
Wenige Buchungen, kein Bargeld: Ein Konto ohne Grundgebühr gewinnt fast immer.
Viele Buchungen: Ein Tarif mit hohem Freikontingent schlägt das Gratiskonto, sobald die Postenkosten die Grundgebühr übersteigen. Wo diese Schwelle liegt, zeigt die Rechnung oben.
Bargeldgeschäft: Hier entscheidet allein das Einzahlungsentgelt. Ein Konto mit 0 € Grundgebühr, das Bareinzahlungen prozentual abrechnet, kann das teuerste Angebot am Markt sein.
Rechnen Sie also erst Ihr Profil durch und filtern Sie dann.
Bei welcher Bank gibt es ein kostenloses Geschäftskonto?
Ein kostenloses Geschäftskonto ist in Deutschland gut zu bekommen, es ist aber fast immer ein Einstiegstarif: begrenztes Freikontingent an Buchungen, eine Karte, und häufig nur für Einzelunternehmen und Freiberufler geöffnet. Für Kapitalgesellschaften wird die Auswahl dünner.
In unserem Vergleich mit geprüften Konditionen:
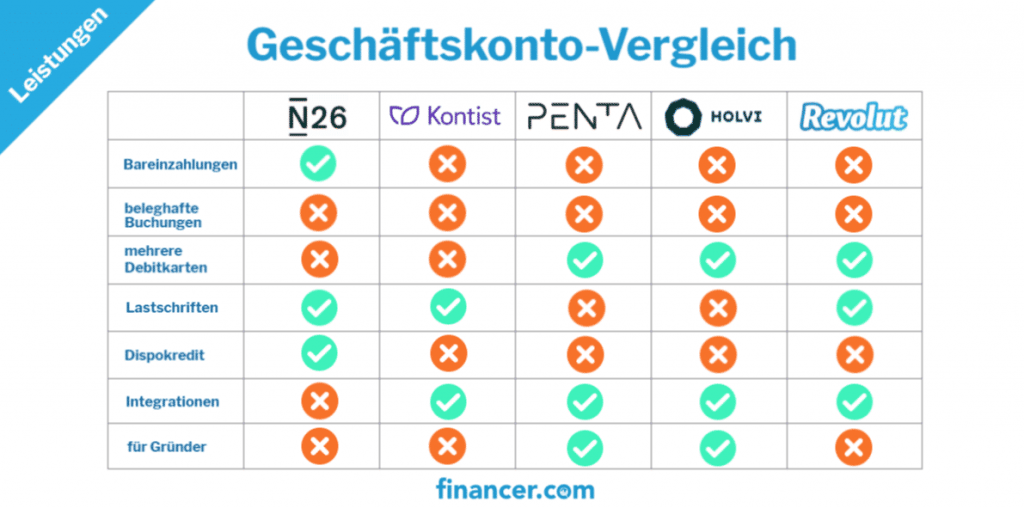
Kontist Free: keine monatliche Grundgebühr, Debitkarte enthalten. Zwei Bargeldabhebungen im Monat sind frei, danach werden 2 € je Abhebung berechnet.
N26 Business Standard: keine monatliche Grundgebühr, Mastercard Debit enthalten, zwei Abhebungen im Monat in Deutschland frei, danach 2 €. Wichtig: N26 richtet dieses Konto an Selbstständige und Freelancer, die unter ihrem eigenen Namen arbeiten, und lässt keinen Firmennamen auf Konto und Karte zu. Für eine GmbH oder UG ist es damit nicht geeignet.
Revolut Business: startet im Tarif Basic ab 10 € im Monat und ist damit kein Gratiskonto. Welche Rechtsformen im jeweiligen Tarif zugelassen sind, prüfen Sie bitte direkt beim Anbieter.
Redaktionell eingeordnet, aber nicht im Rechner:Finom, FYRST, Qonto, Holvi und Tide führen ebenfalls Einstiegstarife für Selbständige. Für diese Anbieter liegen uns noch keine geprüften Konditionsdaten vor, deshalb erscheinen sie nicht im Vergleich.
Geschäftskonto nach Rechtsform
Nicht jedes Geschäftskonto steht jeder Rechtsform offen, und die verlangten Unterlagen unterscheiden sich deutlich. Viele digitale Anbieter starten mit Einzelunternehmen und Freiberuflern und öffnen erst in höheren Tarifen für Kapitalgesellschaften.
Die folgenden Abschnitte gehen die gängigen Rechtsformen einzeln durch: was die Bank sehen will und wo die typische Falle liegt.
Geschäftskonto für Einzelunternehmen und Kleingewerbe
Das Einzelunternehmen ist die Rechtsform, in der die meisten Selbständigen in Deutschland starten. Sie entsteht ohne Gründungskapital und ohne Gesellschaftsvertrag, sobald Sie eine gewerbliche Tätigkeit beim Gewerbeamt anmelden.
Kleingewerbe ist dagegen keine eigene Rechtsform, sondern beschreibt ein Einzelunternehmen oder eine GbR, deren Geschäftsbetrieb nach Art und Umfang keinen kaufmännischen Betrieb erfordert und die deshalb nicht ins Handelsregister muss (§ 1 HGB).
Ein Geschäftskonto ist für beide nicht vorgeschrieben. Für die Eröffnung verlangt die Bank in aller Regel die Gewerbeanmeldung und Ihren Ausweis. Ein Vorteil dieser Rechtsform: Sie hat am Markt die größte Auswahl, weil nahezu jeder digitale Anbieter Einzelunternehmen bereits im Einstiegstarif annimmt.
Ein Missverständnis, das teuer werden kann: Kleingewerbe und Kleinunternehmerregelung sind zwei verschiedene Dinge. Das eine betrifft das Handelsregister, das andere die Umsatzsteuer. Die Kleinunternehmerregelung nach § 19 UStG greift, wenn Ihr Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 € nicht überschritten hat und im laufenden Jahr 100.000 € nicht überschreitet. Wer sie nutzt, weist keine Umsatzsteuer aus. Ein sauber getrenntes Konto ersetzt das nicht.
Geschäftskonto für Freiberufler
Freiberufler üben einen der Katalogberufe aus, die das Einkommensteuergesetz aufzählt, oder eine vergleichbare Tätigkeit (§ 18 EStG). Dazu zählen unter anderem Ärztinnen, Rechtsanwälte, Steuerberaterinnen, Architekten, Journalistinnen und Ingenieure. Wer dazugehört, meldet kein Gewerbe an und zahlt keine Gewerbesteuer, sondern meldet die Tätigkeit über den Fragebogen zur steuerlichen Erfassung direkt beim Finanzamt.
Für die Bank hat das eine praktische Folge: Sie haben keinen Gewerbeschein, den Sie vorlegen könnten. Als Nachweis der selbständigen Tätigkeit dienen stattdessen meist die steuerliche Erfassung, die Steuernummer oder ein Kammernachweis.
Verpflichtend ist ein Geschäftskonto für Freiberufler nicht. Wer aber Umsatzsteuer ausweist oder für mehrere Auftraggeber arbeitet, kommt mit einem getrennten Konto spürbar schneller durch die Voranmeldungen. Ein kostenloses Konto reicht dafür in den meisten Fällen aus.
Geschäftskonto für die GbR
Eine Gesellschaft bürgerlichen Rechts entsteht, sobald sich mindestens zwei Personen zu einem gemeinsamen Zweck zusammenschließen. Ein Geschäftskonto ist auch hier nicht gesetzlich vorgeschrieben, praktisch aber kaum zu umgehen: Das Gesellschaftsvermögen steht der Gesellschaft zu, nicht den einzelnen Gesellschaftern, und über ein Privatkonto lässt sich das nicht sauber abbilden.
Seit der Reform des Personengesellschaftsrechts, die zum 1. Januar 2024 in Kraft getreten ist, kann sich eine GbR in das Gesellschaftsregister eintragen lassen. Sie führt dann den Zusatz "eingetragene Gesellschaft bürgerlichen Rechts" oder "eGbR" (§ 707a BGB).
Für die Kontoeröffnung ist die Eintragung häufig der bequemere Weg, weil die Bank die Vertretungsverhältnisse aus dem Register ablesen kann. Ohne Eintragung verlangen die meisten Institute den Gesellschaftsvertrag und die Ausweise sämtlicher Gesellschafter, was den Prozess verlängert.
Geschäftskonto für UG und GmbH
Bei der UG (haftungsbeschränkt) und der GmbH brauchen Sie das Konto in der Praxis schon vor der Eintragung. Das Stammkapital muss vor der Anmeldung zum Handelsregister eingezahlt sein und endgültig zur freien Verfügung der Geschäftsführung stehen.
Der übliche Ablauf: notarielle Beurkundung, dann Eröffnung eines Kontos auf die Gesellschaft in Gründung mit dem Zusatz "i. G.", dann Einzahlung, dann Anmeldung zum Handelsregister. Der Einzahlungsbeleg dieses Kontos ist der Nachweis, den Notariat und Registergericht erwarten.
Die Einschränkung, die viele zu spät bemerken: Längst nicht jeder digitale Anbieter nimmt eine GmbH oder UG an, und wer es tut, verlangt dafür oft einen höheren Tarif als für Einzelunternehmen. Klären Sie das vor dem Notartermin, nicht danach.
Was das kostet, lässt sich an einem veröffentlichten Preisverzeichnis zeigen: Bei FYRST kostet das Einstiegskonto BASE für Gewerbetreibende und Freiberufler 0,00 € im Monat, für alle anderen Rechtsformen dagegen 6,00 € (Preis- und Leistungsverzeichnis, Stand 4. Mai 2026, PDF).
Welche Bank ist für Selbständige am besten?
Selbständig zu sein bedeutet in Deutschland sehr Unterschiedliches, von der Texterin mit fünf Rechnungen im Monat bis zum Handwerksbetrieb mit Lager, Fahrzeugen und Kasse. Ein pauschal bestes Geschäftskonto gibt es deshalb nicht, wohl aber ein bestes Konto für Ihr Profil.
Solo und rein digital: Ein Anbieter ohne Grundgebühr mit einer Karte und Buchhaltungsanbindung reicht aus. Mehr zu zahlen bringt keinen Gegenwert.
Wachsendes Team: Achten Sie auf den Preis je Nutzerplatz und auf Unterkonten, nicht auf die Grundgebühr.
Bargeldgeschäft: Eine Filialbank oder ein Anbieter mit Zugang zu einem Filialnetz. Reine Digitalbanken scheiden hier meist aus.
Internationale Kundschaft: Ein Anbieter mit Fremdwährungskonten und transparentem Wechselkursaufschlag. Wie sich diese Kosten zusammensetzen, erklären wir im Ratgeber zum Geld ins Ausland überweisen.
Regelmäßiger Liquiditätsbedarf: Ein Institut, das einen Kontokorrentkredit anbietet. Viele Neobanken tun das nicht.
Für die private Seite Ihrer Bankverbindungen hilft unser Girokonto Vergleich weiter.
Geschäftskonto ohne SCHUFA-Abfrage
Viele digitale Geschäftskonten laufen auf Guthabenbasis. Weil kein Kreditrahmen vergeben wird, ist ein negativer SCHUFA-Eintrag hier oft kein Ausschlusskriterium.
Wichtig bleibt der Unterschied zwischen einer Konditionsanfrage, die Ihren SCHUFA-Score nicht belastet, und einer Kreditanfrage, die im Score sichtbar wird. Achten Sie darauf, welche der beiden ein Anbieter stellt, sobald ein Dispo oder eine Kreditkarte mit Rahmen im Spiel ist.
Wie Konten ohne Bonitätsprüfung im Detail funktionieren, behandeln wir gesondert im Ratgeber zum Girokonto ohne SCHUFA.
Worauf sollten Sie bei der Kontowahl achten?
Gehen Sie diese Liste durch, bevor Sie sich festlegen. Jeder Punkt darauf hat schon einmal dafür gesorgt, dass ein günstig wirkendes Firmenkonto im laufenden Betrieb teuer oder unbrauchbar wurde.
Rechtsform: Nimmt der Anbieter Ihre Rechtsform überhaupt an, und in welchem Tarif?
Buchungsposten: Wie viele Buchungen sind inklusive, was kostet jede weitere?
Bargeldeinzahlung: Brauchen Sie Bareinzahlungen, etwa in Gastronomie oder Einzelhandel?
Fremdwährung: Zahlen Sie außerhalb des Euroraums, und wie wird der Wechselkurs berechnet?
Buchhaltungsanbindung: Werden DATEV, Lexware, sevDesk oder Ihre Software unterstützt?
Unterkonten: Lassen sich Rücklagen für Umsatzsteuer und Einkommensteuer getrennt führen?
Karten: Wie viele physische und virtuelle Karten brauchen Sie, was kostet jede zusätzliche?
Nutzerzahl: Rechnet der Anbieter pro Person ab, sobald Ihr Team wächst?
Kontokorrentkredit: Brauchen Sie einen Puffer für Zahlungslücken?
Einlagensicherung: Unter welche Sicherung fällt Ihr Guthaben und in welchem Land?
Digitalbank oder Filialbank?
Die Entscheidung zwischen Digitalbank und Filialbank hängt fast nur an einer Frage: Fließt in Ihrem Betrieb Bargeld?
Digitale Anbieter überzeugen mit niedrigen Grundgebühren, Eröffnung per Video-Ident und guten Schnittstellen zur Buchhaltung. Für Betriebe, die überwiegend digital arbeiten, ist ein Online-Geschäftskonto meist die günstigere und schnellere Lösung. Wie verbreitet diese Anbieter hierzulande inzwischen sind, zeigen unsere Zahlen zur Neobanken-Nutzung in Deutschland.
Filialbanken wie Sparkasse, Volksbank, Commerzbank oder Deutsche Bank bleiben dort im Vorteil, wo Bargeld eingezahlt werden muss, wo Sie einen festen Ansprechpartner wollen oder wo ein Betriebsmittelkredit dazugehört. Beim Geschäftskonto der Sparkasse kommt hinzu, dass jedes Institut ein eigenes Preis- und Leistungsverzeichnis führt. Einen bundesweit einheitlichen Preis gibt es nicht.
Dazwischen liegen Anbieter, die Online-Kontoführung mit dem Zugang zu einem Filialnetz für Bareinzahlungen verbinden. FYRST ist dafür das bekannteste Beispiel am deutschen Markt.
Geschäftskonto eröffnen: Unterlagen und Ablauf
Wer ein Firmenkonto eröffnen möchte, ist bei digitalen Anbietern in wenigen Minuten durch den Antrag, die Freischaltung dauert anschließend ein bis zwei Werktage. Filialbanken arbeiten mit Terminen und brauchen entsprechend länger.
Diese Unterlagen sollten Sie bereithalten:
Personalausweis oder Reisepass für die Legitimationsprüfung per Video-Ident oder Post-Ident
Steuerliche Identifikationsnummer, bei Umsatzsteuerpflicht zusätzlich Steuernummer oder USt-IdNr.
Einzelunternehmen und Kleingewerbe: die Gewerbeanmeldung
Freiberufler: Nachweis der freiberuflichen Tätigkeit, etwa der Fragebogen zur steuerlichen Erfassung oder ein Kammernachweis
GbR: Gesellschaftsvertrag und Ausweise aller Gesellschafter, bei einer eGbR zusätzlich der Registerauszug
UG und GmbH: Gesellschaftsvertrag, Gesellschafterliste und Handelsregisterauszug, in der Gründungsphase die notarielle Urkunde
Angaben zu den wirtschaftlich Berechtigten
Die Identitätsprüfung ist keine Schikane der Bank, sondern eine Sorgfaltspflicht nach dem Geldwäschegesetz (§ 10 GwG). Vollständige Unterlagen sind der einzige Hebel, mit dem Sie die Freischaltung beschleunigen.
Häufig gestellte Fragen zum Geschäftskonto
Welche ist die beste Bank für ein Geschäftskonto?
Es gibt keine Bank, die für alle Betriebe die beste ist, weil die Preismodelle an unterschiedlichen Größen ansetzen. Entscheidend sind drei Fragen: Wie viele Buchungen fallen im Monat an, zahlen Sie Bargeld ein, und zahlen Sie in Fremdwährung? Wer wenige Buchungen hat und kein Bargeld führt, fährt mit einem Konto ohne Grundgebühr am günstigsten. Bei vielen Buchungen lohnt ein Tarif mit hohem Freikontingent, bei Bargeldgeschäft gewinnt fast immer eine Filialbank.
Welche Bank ist für Selbständige am besten?
Für Solo-Selbständige, die überwiegend digital arbeiten, reicht ein Konto ohne Grundgebühr mit einer Karte und einer Schnittstelle zur Buchhaltung. In unserem Vergleich sind das Kontist Free und N26 Business Standard, beide ohne monatliche Grundgebühr. Sobald ein Team dazukommt, zählt der Preis je Nutzerplatz mehr als die Grundgebühr. Bei Gastronomie oder Einzelhandel ist eine Filialbank meist günstiger, weil reine Digitalbanken Bareinzahlungen oft nicht annehmen.
Wer hat das günstigste Geschäftskonto?
Das günstigste Konto ist das, dessen Preismodell zu Ihrem Nutzungsprofil passt. Ein Beispiel: Bei 250 Buchungen im Monat kostet ein Konto ohne Grundgebühr mit 50 Freibuchungen und 0,10 € je weiterem Posten rund 240 € im Jahr. Ein Tarif für 12 € im Monat mit 200 Freibuchungen kommt im selben Fall auf rund 204 € im Jahr und ist damit günstiger. Rechnen Sie deshalb Grundgebühr, Buchungsposten, Bargeldeinzahlungen, Zusatzkarten und Fremdwährungsaufschläge zusammen, bevor Sie sich entscheiden.
Bei welcher Bank gibt es ein kostenloses Geschäftskonto?
In unserem Vergleich führen Kontist Free und N26 Business Standard keine monatliche Grundgebühr. Beide enthalten eine Debitkarte und zwei kostenlose Bargeldabhebungen pro Monat, danach fallen 2 € je Abhebung an. Das N26-Konto richtet sich allerdings an Selbstständige, die unter ihrem eigenen Namen arbeiten, und eignet sich nicht für eine GmbH oder UG. Bei FYRST ist das BASE-Konto für Gewerbetreibende und Freiberufler mit 0,00 € Grundpreis geführt, für andere Rechtsformen kostet es 6,00 € im Monat (Stand 4. Mai 2026). Kostenlos bezieht sich immer auf die Grundgebühr, nicht auf Buchungsposten oder Bargeldeinzahlungen.
Ist ein Geschäftskonto Pflicht?
Wörtlich vorgeschrieben ist es für keine Rechtsform. Bei GmbH und UG verlangt § 7 Abs. 2 GmbHG, dass das Stammkapital vor der Anmeldung eingezahlt ist und endgültig zur freien Verfügung der Geschäftsführung steht, nicht aber, dass dies über ein Bankkonto geschieht. Das Gründungsportal des Bundeswirtschaftsministeriums nennt ausdrücklich die dokumentierte Barkasse als Alternative. In der Praxis ist das Konto auf die Gesellschaft in Gründung trotzdem der Nachweis, den Notariat und Registergericht erwarten. Für Freiberufler, Einzelunternehmen, Kleingewerbe und GbR gibt es gar keine Vorschrift, wohl aber die Ordnungsvorschriften nach § 146 AO und Bank-AGB, die gewerbliche Umsätze auf Privatkonten untersagen.
Was kostet ein Geschäftskonto?
Die Spanne reicht von 0 € Grundgebühr bis zu Tarifen im zweistelligen Monatsbereich. Weil deutsche Banken ihre Preisverzeichnisse regelmäßig anpassen, ist die Grundgebühr allein wenig aussagekräftig. Rechnen Sie stattdessen: Grundgebühr mal zwölf, plus Buchungen über dem Freikontingent, plus Bargeldeinzahlungen, plus zusätzliche Karten und Nutzerplätze, plus Fremdwährungsaufschläge. Bei wöchentlicher Bareinzahlung von 2.000 € kostet allein das Bargeld je nach Entgeltsatz zwischen einigen hundert und über tausend Euro im Jahr.
Geschäftskonto für Einzelunternehmen: Was gilt hier?
Ein Einzelunternehmen braucht kein eigenes Geschäftskonto, hat am Markt aber die größte Auswahl, weil praktisch jeder digitale Anbieter diese Rechtsform bereits im Einstiegstarif annimmt. Zur Eröffnung verlangt die Bank in der Regel die Gewerbeanmeldung und Ihren Ausweis. Verwechseln Sie Kleingewerbe nicht mit der Kleinunternehmerregelung: Das eine betrifft das Handelsregister, das andere die Umsatzsteuer nach § 19 UStG.
Wie lange dauert es, ein Geschäftskonto zu eröffnen?
Bei digitalen Anbietern ist der Antrag in wenigen Minuten gestellt, die Freischaltung dauert nach der Legitimationsprüfung meist ein bis zwei Werktage. Bei Filialbanken kommen Terminvergabe und Unterlagenprüfung dazu. Bei GmbH und UG verlängert sich der Ablauf, weil das Konto zunächst auf die Gesellschaft in Gründung läuft.
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.