Obwohl wir unser Bestes geben, um die Daten aktuell zu halten, können wir die vollständige Genauigkeit auf täglicher Basis nicht garantieren
Produktstatistiken
Eine vollständige Aufschlüsselung aller Datenpunkte der Produkte in diesem Vergleich, um Ihnen bei der richtigen Entscheidung zu helfen.
Zinseszins
1 (100 %)
Automatische Verlängerung
0 (0 %)
Online-Legitimation
1 (100 %)
Statistiken basierend auf 1 Sparkonten in unserer Datenbank.
UnternehmenNiedrigsteHöchste
Ferratum2,8 %2,8 %
Bank of Scotland1,25 %1,25 %
Zinssätze
Sehen Sie, wie sich die Zinssätze bei allen Anbietern vergleichen. Die Balken zeigen die Spanne zwischen dem niedrigsten und höchsten Zinssatz jedes Unternehmens.
Financer-Empfehlung
Bestbewertet
Bank of Scotland
Tagesgeld mit 3,00% p.a. Willkommens-Zins (Neukunden), danach 1,25% p.a.; Festgeld bis 3,00% p.a. Ratenkredit ab 5,24% effektivem Jahreszins. Kostenlose Sondertilgungen senken die Kreditkosten.
Der telefonische Service überzeugt durch Freundlichkeit, kurze Wartezeiten und ausführliche Beratung. Der E-Mail-Support ist personalisiert, aber mit bis zu 10 Tagen vergleichsweise langsam.
Tagesgeld täglich verfügbar ohne Mindesteinlage, Festgeld 3 bis 12 Monate (100–500.000 €). Kredite bis 50.000 EUR, Laufzeiten 24 bis 84 Monate, Auszahlung in 1–2 Werktagen.
Konditionen für Neukunden und Service werden überwiegend positiv bewertet. Kritik gibt es an Zinsgutschrift und Zinssatz für Bestandskunden beim Tagesgeld; Trustpilot zeigt rund 3,1 von 5 Sternen.
Erhalten Sie exklusive Konditionen geprüfter Finanzunternehmen
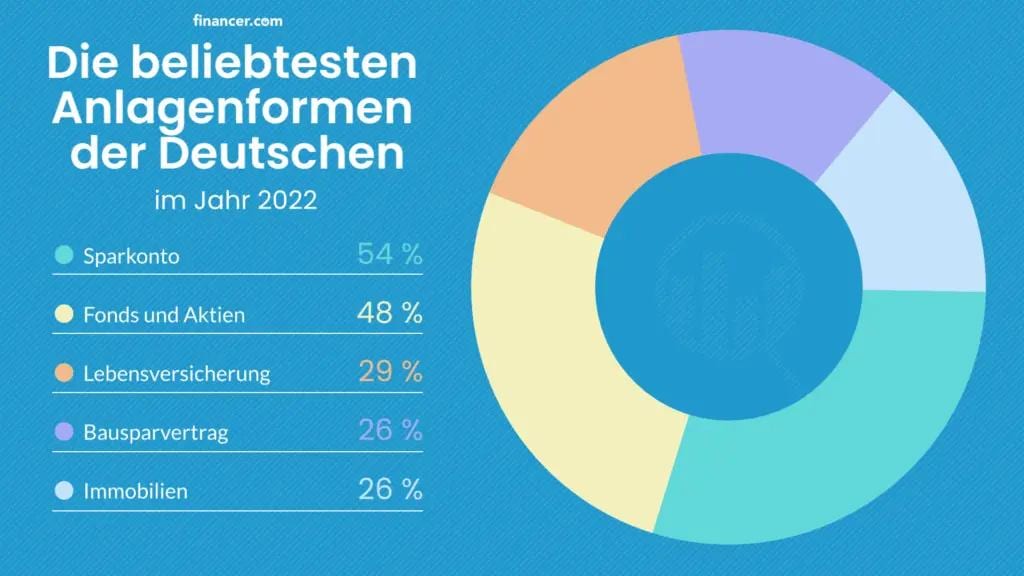
Das Sparkonto gilt weiterhin als die beliebteste Anlageform der Deutschen. Laut aktuellen Erhebungen verfügt mehr als die Hälfte der Privatpersonen in Deutschland über ein Sparkonto in Form eines Sparbuchs, Tagesgeldkontos oder Festgeldkontos.
Aus diesem Grund ist der Sparkonto-Vergleich besonders gefragt, da Privatpersonen durch eine verhältnismäßig sichere Geldanlage möglichst hohe Zinsen erwirtschaften möchten.
Was ist ein Sparkonto? - Wie, wo und warum?
Hinweis: Als Sparkonto werden sowohl klassische Sparbücher als auch Tages- sowie Festgeldkonten bezeichnet.
Als ein Sparkonto gelten alle Bankkonten, in die Kontonutzer entweder in frei bestimmbaren oder vom Anbieter bestimmten Zeitintervallen Geldkapital anlegen und dafür als Gegenleistung Zinsen erhalten.
Nach einer langen Niedrigzinsphase haben sich die Sparkonto-Zinsen seit 2022 spürbar erholt. Der EZB-Leitzins (Einlagefazilität) liegt seit Juni 2025 bei 2,00 %, nachdem er zuvor in mehreren Schritten gesenkt wurde. Davon profitieren Sparer, denn die Zinsen auf Tagesgeld- und Festgeldkonten bewegen sich aktuell auf einem deutlich höheren Niveau als noch vor wenigen Jahren.
Trotz steigender Alternativen wie ETFs und Aktien bleibt das Sparkonto für viele Deutsche die erste Wahl. Die gesetzliche Einlagensicherung von 100.000 Euro pro Kunde und Bank macht Sparkonten zu einer der sichersten Anlageformen überhaupt.
Wieso so viele Deutsche zu einem Sparkonto greifen, unterscheidet sich von Person zu Person:
Einige Deutsche trauen sich einfach nicht zu volatilen Anlageformen wie Aktien oder ETFs zu greifen und legen deshalb lieber in ein Sparkonto ein, bei dem Sie bereits im Voraus ungefähr bestimmten können, wie hoch die auszuzahlenden Zinsen ausfallen werden.
Für Sparkonten in Deutschland gilt die in Deutschland gesetzlich festgelegte Einlagensicherung in Höhe von 100.000 Euro. Dies spricht ebenfalls stark für die Popularität von Sparkonten in Deutschland.
Häufig gestellte Fragen zum Sparkonto
Sparkonto eröffnen - Wie geht das?
Um ein Sparkonto eröffnen zu können, wird die Volljährigkeit vorausgesetzt. Eine SCHUFA-Auskunft und andere Voraussetzungen sind in der Regel nicht notwendig. Wenn Sie für eine andere Person ein Sparkonto eröffnen möchten, wie etwa Ihr Kind, können Sie problemlos das Kind als Eigentümer eintragen. Bis zum 18. Lebensjahr des Kindes haben Sie die Vollmacht über die Einlagen. Erst ab der Volljährigkeit kann Ihr Kind über das Geld frei verfügen. Aufgrund der rasanten Digitalisierung ist es heutzutage möglich, Ihr Sparkonto in einer Filialbank oder online bei einer der zahlreichen Direktbanken zu eröffnen. Direktbanken bieten oft aufgrund der schlankeren Unternehmensstruktur bessere Zinsbedingungen. Falls Sie ein Sparkonto eröffnen wollen, gelten hierbei als größte Vorteile:
Bessere Zinsbedingungen*
Keine Kontoführungsgebühren*
Unbürokratische Antragstellung
Kein Gang zur Filiale nötig
\* Gilt für die meisten Direktbanken. Einige Anbieter können trotzdem Kontoführungsgebühren erheben oder verhältnismäßig niedrige Zinsen anbieten. Dementsprechend ist ein Sparkonto-Vergleich nötig, um das aktuell beste Online-Sparkonto zu finden.
Wie hoch sind die Zinsen bei Sparkonten?
Was die Zinsen auf Sparkonten angeht, orientieren sich Sparkonto-Anbieter in Deutschland an den Leitzinssätzen der Europäischen Zentralbank (EZB). Nach einer Phase deutlicher Zinserhöhungen zwischen 2022 und 2024 hat die EZB den Leitzins (Einlagefazilität) seit Juni 2025 bei 2,00 % belassen. Auch bei der letzten Sitzung am 5. Februar 2026 blieb der Zinssatz unverändert. Diese Stabilisierung spiegelt sich direkt in den Sparkonto-Zinsen wider:
Sparbuch: Die Zinsen liegen weiterhin unter 0,1 % jährlich und sind für den Vermögensaufbau kaum geeignet.
Tagesgeld: Die besten Angebote liegen aktuell bei bis zu 3,40 % pro Jahr, wobei viele Banken Neukunden-Aktionszinsen anbieten, die nach wenigen Monaten sinken.
Festgeld: Je nach Laufzeit sind Zinsen von bis zu 2,80 % pro Jahr möglich. Das einjährige Festgeld liegt im besten Fall bei etwa 2,71 %.
Experten erwarten, dass die EZB die Leitzinsen in der ersten Jahreshälfte 2026 nicht weiter verändern wird. Der nächste Zinsentscheid folgt am 19. März 2026. Bei ausländischen Sparkonten werden teilweise höhere Zinssätze angeboten. Hier ist allerdings die Erkundigung über die im Zielland geltende Einlagensicherung ratsam.
Kostenloses Sparkonto - Erheben Anbieter Gebühren auf ein Sparkonto?
Was Gebühren bei Sparkonten angeht, fallen im Gegensatz zum üblichen Girokonto keine Kontoführungsgebühren an. Aus diesem Grund werden Sparkonten üblicherweise als kostenlose Spar- bzw. Anlageprodukte bezeichnet. Dadurch wollen die Banken und andere Geldinstitute die Sparer bzw. Anleger dazu anregen, ihnen Geld zu leihen, wodurch sie direkt der Stabilität des Kreditinstituts beitragen. Das im Sparkonto angelegte Geld nutzen Banken am häufigsten zur Finanzierung weiterer Kredite bzw. Darlehen. Eventuell können je nach Anbieter Kontoeröffnungsgebühren anfallen, bei denen es sich um eine Einmalzahlung handelt und die nicht mehr als 10 bis 20 Euro betragen sollten.
Einlagensicherung - Ist das Geld auf einem Sparkonto sicher?
Dass das Sparkonto die beliebteste Anlageform der Deutschen ist, hat einen bestimmten Grund: Das Sparkonto gilt wegen der EU-Einlagensicherung als sicherstes Anlage- und Sparprodukt. Die gesetzliche Sicherungsgrenze liegt bei 100.000 Euro pro Kunde und Bank. Das angelegte Geld ist in Deutschland dazu noch über freiwillige Einlagensicherungsfonds gesichert, in die Banken freiwillig Geld einzahlen können. Bei privaten Banken sind Einlagen oberhalb der gesetzlichen Einlagensicherung mit bis zu 8,75 % des Eigenkapitals der Bank abgesichert. Im Falle, dass eine Bank Insolvenz anmeldet, übernehmen die dafür zuständigen Fonds die Absicherung der Geldanlage. In besonderen Lebenssituationen (z. B. Immobilienverkauf oder Erbschaft) kann der Schutz vorübergehend auf bis zu 500.000 Euro für sechs Monate erhöht werden. Wenn Sie sich dazu entscheiden, ein Sparkonto im Ausland zu eröffnen, sollten Sie sich über die Einlagensicherung und diesbezügliche Konditionen sicherheitshalber erkundigen.
Kündigung eines Sparkontos - Ist das möglich?
Wenn Sie sich dazu entscheiden, Ihr Sparkonto zu kündigen, ist es empfehlenswert, dies immer schriftlich zu erledigen. Passende Formulare werden oft von der Bank zur Verfügung gestellt. Sie können ebenfalls ein formloses Schreiben verfassen, in dem Sie Ihre Bankdetails und Kundennummer vermerken. Ein Sparkonto kann grundlos gekündigt werden. Abhängig von der ausgewählten Art des Sparkontos kann von einer Kündigungsfrist die Rede sein:
Beim Sparbuch gilt in der Regel eine dreimonatige Kündigungsfrist. Dies bedeutet, dass das angesparte Geld erst nach dem Ablauf dieser Frist auf ein anderes Konto überwiesen werden kann.
Beim Tagesgeldkonto wird von keiner Kündigungsfrist gesprochen, da Sie während der gesamten Laufzeit über das Geld frei verfügen können.
Beim Festgeldkonto ist in der Regel keine Kündigung vorgesehen. Bei einer Kündigung des Festgeldkontos können Ihnen allerdings hohe Gebühren bzw. eine Vorfälligkeitsentschädigung verrechnet werden.
Bedenken Sie, dass Ihr Festgeldkonto automatisch um ein weiteres Jahr verlängert werden kann, falls Sie es nicht im Vorhinein kündigen. Wenn Sie schon bei der Eröffnung eines Sparkontos wissen, dass Sie das Geld nach Ende der Laufzeit abheben werden, ist es ratsam, das Festgeldkonto gleich zu kündigen, mit dem Vermerk, Ihre Anlage nach der Laufzeit auf Ihr Referenzkonto zu überweisen.
Sparkonto und Steuern - Wie werden Gewinne versteuert?
Die Zinserträge aus dem Sparkonto unterliegen in voller Höhe der Abgeltungssteuer. Diese beträgt pauschal 25 % zuzüglich Solidaritätszuschlag und ggf. Kirchensteuer. Insgesamt setzt sich die Steuerlast wie folgt zusammen:
Abgeltungssteuer und Solidaritätszuschlag (26,375 %)
ggf. Kirchensteuer (8-9 %)
Allerdings steht jedem Sparer ein Sparerpauschbetrag zu. Dieser beträgt seit 2023:
1.000 Euro für Einzelpersonen
2.000 Euro für zusammen veranlagte Ehepaare
Bis zu dieser Grenze bleiben Ihre Zinserträge vollständig steuerfrei. Wenn Sie ein Sparkonto eröffnen, vergessen Sie nicht, einen Freistellungsauftrag bei Ihrer Bank zu stellen. Damit vermeiden Sie, dass die Bank Ihre Zinsgutschriften bis zur Grenze des Sparerpauschbetrags doch noch versteuert. Die in Deutschland ansässigen Finanzdienstleister und sonstigen Kreditinstitute leiten die Steuern auf Kapitalerträge automatisch an das Finanzamt weiter, sodass Sie sich hinsichtlich Steuern keine Sorgen machen müssen.
Worauf muss beim Sparkonto geachtet werden?
Wenn Sie sich dazu entscheiden, ein Sparkonto zu eröffnen, ist es notwendig, die Anbieter von Sparkonten gründlich zu vergleichen, um das Maximum aus Ihrer Anlage herauszuholen.
Es gibt nämlich eine Reihe von Anbietern, jeder kann eigene Konditionen hinsichtlich Zinsen und Gebühren bestimmen, weshalb ein Sparkonto-Vergleich nicht nur sinnvoll ist, sondern auch als notwendiger Sicherheitsschritt erfolgen soll.
Beim Vergleich von Sparkonten sollten folgende Faktoren besonders beachtet werden:
Höhe der Zinsen - Obwohl sich die Höhe der Zinsen für die meisten Anleger als wichtigster Faktor ergibt, muss ein Sparkonto mit hohen Zinsen nicht zwingend das beste Sparkonto für Sie sein.
Notwendigkeit eines Girokontos - Obwohl bei den meisten Großbanken ein Girokonto immer noch notwendig ist, können Sie bei den meisten Direktbanken problemlos ein Sparkonto ohne Girokonto eröffnen.
Verfügbarkeit - Hierbei stellt sich die Frage, ob Sie während der Laufzeit mit Ihrer Anlage frei verfügen können oder sie für einen bestimmten Zeitraum eingefroren wird.
Laufzeit - Ein Festgeldkonto hat beispielsweise eine längere Laufzeit und einen höheren Zinssatz als ein Tagesgeldkonto, dafür ist das Geld aber für einen Zeitraum nicht verfügbar.
Zinsgutschriften - Anleger, denen Zinsen vom Sparkonto vierteljährlich oder sogar monatlich ausgezahlt werden, können stärker vom Zinseszins profitieren. Die meisten Anbieter schütten die Zinsen jedoch nur einmal jährlich aus.
Einlagensicherung - Bei Banken aus der EU sind die Einlagen mit einem Betrag von mindestens 100.000 Euro abgesichert.
Gebühren - Die Eröffnung kann Kosten verursachen, doch die meisten Sparkonten sind kostenlos und werben sogar mit Prämien, um neue Kunden zu gewinnen. Dies bedeutet, dass Sie bei den meisten Anbietern einfach ein Sparkonto ohne Gebühren eröffnen können.
Welche Arten von Sparkonten gibt es?
Wenn man von Sparkonten mit Zinsen in Deutschland spricht, werden damit üblicherweise die folgenden 3 Arten gemeint:
Merkmale
Sparbuch
Tagesgeld
Festgeld
Kontoführung
kostenlos
kostenlos
kostenlos
Bargeldabhebung
bis zu 2.000 Euro
gesamte Anlage
nicht vorgesehen
Kündigungsfrist
3 Monate
keine Frist
nicht vorgesehen
Einlagensicherung
mind. 100.000 Euro
mind. 100.000 Euro
mind. 100.000 Euro
Mindestkapital
gering
kein Mindestkapital
gering
Laufzeit
unbefristet
unbefristet
wenige Monate bis mehrere Jahre
Zinsen
< 0,1 %
anbieterabhängig (1,5–3,4 %)
anbieter- und laufzeitabhängig (2–2,8 %)
Zinsänderungsrisiko
geringes Risiko
erhöhtes Risiko
kein Risiko
Das Sparbuch gehört trotz rekordniedrigen Zinsen immer noch zu den beliebtesten Sparanlagen in Deutschland. Laut aktuellen Daten macht das Sparbuch weiterhin einen beträchtlichen Anteil aller Sparkonten in Deutschland aus.
Der Grund, warum das Sparbuch in Deutschland immer noch große Popularität genießt, ist ganz einfach: Das Sparbuch ist durch die gesetzliche Einlagensicherung geschützt und gilt somit als sicherste Anlageform.
Was die Flexibilität vom Sparbuch angeht, gelten diesbezüglich üblicherweise folgende Bedingungen:
Der maximale monatliche Bargeldabhebungsbetrag liegt bei meisten Anbietern in Deutschland bei maximal 2.000 Euro.
Wenn Sie sich aber Ihr gesamtes Sparbuch auszahlen lassen möchten, müssen Sie hierbei in der Regel eine dreimonatige Frist einhalten.
Bei sofortiger Kündigung kann allerdings eine Vorfälligkeitsentschädigung in Höhe von bis zu 25 % der Zinsen verrechnet werden.
Moderne Sparbücher werden bereits über eine SparCard verwaltet. Hierbei handelt es sich also um ein Sparkonto mit Bankomatkarte. Sie haben hiermit den Vorteil, jederzeit und überall Bargeld abheben zu können.
Der größte Nachteil eines Sparbuchs liegt jedoch bei der Verzinsung. Die Zinsen beim Sparbuch sich nicht nur im Dezimalbereich, sondern werden in der Regel nur einmal im Jahr gutgeschrieben. Für Anleger fällt somit der monatliche Zinseszinseffekt weg.
Diese Form des Sparens ist zwar sehr beliebt, tatsächlich betreiben die Anleger jedoch ausschließlich Verlustgeschäfte. Der Geldverlust ist nicht so groß wie beim Girokonto, trotzdem kann die Inflationsrate mit den aktuellen Zinsen auf Sparbücher nicht zurückverdient werden.
Vorteile:
Kein Verlustrisiko bzw. hohe Sicherheit
Verhältnismäßig hohe Flexibilität
Erstellung einer SparCard möglich
Nachteile:
Niedrige Verzinsung
Ausfall des Zinseszinseffekts
Geldauszahlung in der Regel erst 3 Monate nach der Kündigung
Hoher Entschädigungsbetrag bei vorzeitiger Kündigung
2. Tagesgeldkonto - Flexibel, aber anpassbar
Ein Tagesgeldkonto bietet im Vergleich zum Sparbuch noch größere Flexibilität und dazu noch in der Regel höhere Zinsen.
Diese Flexibilität wird allerdings nicht nur Ihnen, sondern auch dem ausgewählten Kreditinstitut zugeteilt: Die Bank kann zu jedem beliebigen Zeitpunkt die Höhe der Zinsen anpassen, sodass eine vorzeitige Berechnung Ihrer Rendite in diesem Fall vollständig ausfällt.
Als Anleger in ein Tagesgeldkonto können Sie jederzeit Geld auf Ihr Sparkonto anlegen und dieses bei Bedarf abheben. Dies bedeutet, dass Sie an keine Laufzeit gebunden sind und können somit über das Kapital jederzeit frei verfügen.
Was hierzu noch positiv heraussticht:
Zinsen auf Tagesgeld werden vierteljährlich , monatlich oder sogar täglich ausgezahlt, weshalb Anleger vom Zinseszins effektiv Gebrauch machen können.
Beim Tagesgeld wird im Vergleich zu meisten anderen Sparkonten keine Mindestanlage benötigt.
In der Regel belaufen sich die Zinsen auf Tagesgeldkonten auf 1,5 bis 3,4 %, wobei einige Anbieter mit besonders attraktiven Zinssätzen für Neukunden werben.
Hierbei ist allerdings große Vorsicht geboten: Da Kreditinstitute die eigenen Zinsen jederzeit anpassen können, sollten Sie bei einer überdurchschnittlich hohen Verzinsung aufpassen, dass es sich um kein Lockangebot handelt. Viele Banken bieten Neukundenzinsen, die nach wenigen Monaten deutlich sinken.
Zu welchen Bedingungen Sie ein Tagesgeldkonto eröffnen können, sowie wie hoch die Zinsen letztendlich werden, ist schließlich anbieterabhängig.
Vorteile:
Größere Flexibilität bei der Verfügbarkeit
Höhere Zinsen als beim Sparbuch
Gesetzlich festgelegte Einlagensicherung
Nachteile:
Im Vergleich zur Inflationsrate ungenügend hohe Zinsen
Variabler und vom Leitzins der EZB abhängiger Zinssatz
Keine genaue Berechnung der Rendite möglich
Lockangebote der Banken (Zinsen werden nach der Kontoeröffnung gesenkt)
3. Festgeldkonto - Garantiert, aber unflexibel
Das Festgeldkonto gilt als eine Art des mittel- oder langfristigen Sparkontos, das im Vergleich zu den 2 oben genannten Sparkonten einerseits durch weniger Flexibilität, aber dafür durch die höchsten garantierten Zinsen von den drei Sparkontoarten gekennzeichnet wird.
Die Laufzeit wird immer vorher vereinbart und kann zwischen wenigen Monaten und mehreren Jahren (bis zu 10 Jahren) betragen, wobei die meisten Institute die Laufzeit auf maximal 5 Jahre begrenzen.
Als größter Vorteil vom Festgeld erweist sich, dass Ihre Anlage zu einem festen Zinssatz verzinst wird, sodass eine präzise Berechnung der erwarteten Rendite möglich ist. Die besten Festgeldkonten bieten aktuell Zinsen von bis zu 2,80 % pro Jahr.
Während der Laufzeit ist Ihre Anlage für Sie allerdings nicht zugänglich. Eine Kündigung ist in der Regel nicht vorgesehen, sodass der voreilige Ausstieg aus dem Vertragsverhältnis nicht möglich ist.
Was die Mindestanlage betrifft, ist dies ebenfalls in der Regel anbieterabhängig. Aus diesem Grund ist ein ausführlicher Vergleich der sich im Angebot befindenden Festgeldkonten erforderlich.
Tipps für Nutzer von Festgeldkonten
Bezüglich Festgeldkonten können wir Ihnen schließlich noch folgende 2 Tipps geben:
Des Öfteren wird das Festgeldkonto nach der Laufzeit automatisch verlängert. Vergewissern Sie sich deshalb, dass dies nicht auch bei Ihnen der Fall ist. Wenn Sie bereits bei der Eröffnung eines Sparkontos wissen, dass Sie Ihre Anlage nicht länger als vereinbart binden möchten, können Sie das Konto gleich kündigen, mit der Bitte, Ihnen das Geld nach Ende der Laufzeit auf Ihr Referenzkonto zu überweisen.
In Niedrigzinsphasen sollten Sie die Laufzeit der Festgeldanlage möglichst kurz halten. Experten raten daher, das Geld nicht länger als 2 Jahre am Festgeldkonto zu binden. Die Wahrscheinlichkeit, dass der Zinssatz steigt ist sehr groß. Am Ende der Laufzeit können Sie Ihr Geld mit besseren Konditionen erneut anlegen und dadurch langfristig noch mehr profitierten.
Vorteile:
Höhere Zinsen als beim Sparbuch und Tagesgeld
Keine Zinsschwankungen (Garantierter Zinssatz)
Planung der Rendite
Nachteile:
ggf. Mindesteinlagen
Kein Zugang zum Geld während der Bindungsdauer
Keine vorzeitige Kündigung möglich
Zu welchem Zweck kann ein Sparkonto eröffnet werden?
Sie können problemlos zu jedem beliebigen Zweck ein Sparkonto eröffnen. Als 2 häufigste Sparmotive gelten allerdings folgende:
Option 1: Sparkonto für Kinder
Laut einer Umfrage der Deutschen Bank, bei der insgesamt 1.000 Deutsche befragt wurden, legt eine deutsche Familie jeden Monat im Durchschnitt rund 100 Euro für ihre Kinder beiseite.
Obwohl das klassische Sparbuch immer noch als populärstes Sparkonto für Kinder gilt, gewinnen andere Arten von Sparkonten immer mehr an Popularität.
Von Experten wird vor allem eine langfristige Spar- und Anlagestrategie für den Nachwuchs empfohlen. Idealerweise ein Mix aus Festgeld und renditestarken Produkten wie Aktien oder ETFs. Während beim Sparbuch die Zinsen unter 0,1 % liegen, können Sie sich mithilfe einer gut strukturierten Strategie eine jährliche Rendite von sogar 7 bis 10 % oder mehr sichern.
Ein weiterer Vorteil: Kinder erhalten einen eigenen Sparerpauschbetrag von 1.000 Euro, sodass Zinserträge bis zu dieser Grenze steuerfrei bleiben.
Sparkonto für Rente
Mehr als die Hälfte der Deutschen im mittleren Erwachsenenalter (35-65), deren Kinder bereits selbständig sind, haben angegeben, dass sie aktiv für die Rente sparen. Im Durchschnitt kann eine Person in Deutschland mit einer Rente in Höhe von ungefähr 48 % der erzielten Nettoeinnahmen rechnen.
Um den Lebensstandard in der Rente nicht senken zu müssen, ist es empfehlenswert, so früh wie möglich damit anzufangen, jeden Monat 10 % des Bruttoeinkommens in ein separates Sparkonto anzulegen.
Was Spar- und Anlagemöglichkeiten für die Altersvorsorge angeht, ist das Angebot im Vergleich zu Sparkonten für Kinder noch größer: Die Optionen reichen von der betrieblichen Altersvorsorge und vermögenswirksamen Leistungen bis hin zu klassischen Rentenversicherungen und zahlreichen Sparplänen.
ETF-Sparplan - Dynamische Alternative zum Sparkonto
Obwohl das Sparbuch immer noch als populärstes Sparprodukt in Deutschland gilt, sind vor allem jüngere Sparer und Anleger in Deutschland auf der aktiven Suche nach renditestarken Alternativen zum Sparbuch.
Natürlich sind einerseits Fest- sowie Tagesgeld sinnvolle Alternativen zum Sparbuch, jedoch gewinnt der sogenannte ETF-Sparplan bei Anlegern, die auf den langfristigen Vermögensaufbau setzen, immer mehr an Popularität.
Bei einem ETF-Sparplan können Sie jeden Monat in beliebiger Summe, in frei bestimmbaren Zeitintervallen und mit einem Schlag in eine Reihe weltweit etablierter Unternehmen investieren.
Die Renditenhöhe Ihres Sparplans hängt ausschließlich von dem ausgewählten ETF ab, der es so präzise wie möglich versucht, einen bestimmten Aktienindex nachzubilden. Unter folgendem Link können Sie sich über die besten ETFs und Ihre Performances informieren.
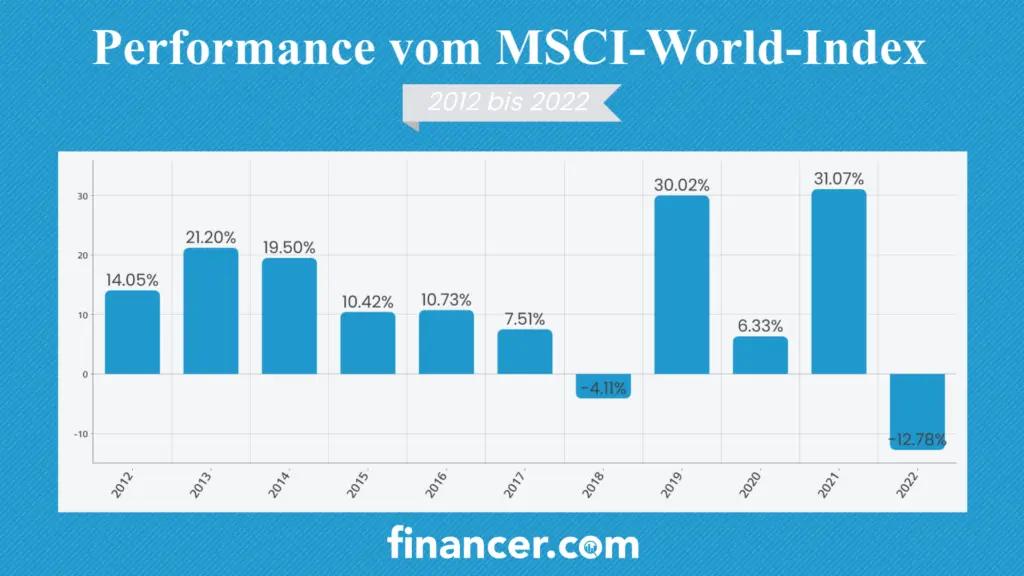
Bei ETFs ist eine jährliche Rendite von ca. 7 bis 10 % realistisch, wobei bei den meisten bekannten ETFs die historische Rendite deutlich über der von Sparkonten lag.
Der MSCI-World-Index ist das beste Beispiel dafür:
Wo kann man einen ETF-Sparplan einrichten?
Als einer der bekanntesten Anbieter von ETF-Sparplänen in Deutschland gilt Trade Republic. Im Angebot von Trade Republic befinden sich mehr als 2.400 kostenlose Sparpläne.
Außerdem bietet der Anbieter auch eine Art Tagesgeldkonto an: Alle Nutzer von Trade Republic erhalten Zinsen in Höhe von 2,00 % jährlich auf das gesamte nicht-investierte Guthaben, ohne Begrenzung der Anlagesumme. Die Zinsgutschrift erfolgt monatlich, was den Zinseszinseffekt optimal zur Geltung bringt.
Fazit: In welches Sparkonto anlegen?
Das Sparbuch eignet sich in der Regel für Personen, die konservative Anlageformen bevorzugen. Mit einem derartig geringen Zinssatz auf Sparbücher (< 0,1 %) betreiben Anleger heutzutage weiterhin Verlustgeschäfte, wenn man die Inflation berücksichtigt.
Das Tagesgeld ist für jene, die große Sicherheit suchen und dafür etwas geringere Renditen in Kauf nehmen. Die Flexibilität, jederzeit auf Ihr Geld zugreifen zu können, wird beim Tagesgeld von vielen Anlegern bevorzugt. Es muss allerdings hervorgehoben werden, dass auch Kreditinstitute über dieselbe Flexibilität verfügen: Die Zinsen können jederzeit gesenkt werden. Aktuell liegen die besten Tagesgeldzinsen bei bis zu 3,40 % pro Jahr. Ein Tagesgeld Vergleich lohnt sich besonders, da die Zinsunterschiede zwischen den Anbietern erheblich sein können.
Das Festgeld ist dagegen für jene gedacht, die das Geld über einen bestimmten Zeitraum binden möchten. Eigentümer des Festgeldkontos können somit nicht jederzeit über das Geld verfügen. Wenn Sie abheben möchten, ist dies mit hohen Gebühren verbunden. Der größte Pluspunkt sind die garantierten Zinsen von aktuell bis zu 2,80 %, die während der gesamten Laufzeit festgeschrieben sind.
Wegen der im Verhältnis zur Inflation immer noch begrenzten Verzinsung raten Experten, mindestens einen Teil Ihrer Spareinlagen in renditestarke Optionen des langfristigen Vermögensaufbaus anzulegen. Eine ausgezeichnete Alternative sind sogenannte Banksparpläne, zu denen auch der immer populärer werdende ETF-Sparplan gehört.
Wer sich für diese Anlageformen entscheidet, der sollte sich langfristiger mit der Thematik auseinandersetzen, da der Aktienmarkt größeren Kursschwankungen unterliegen kann: Die höhere Rendite bringt dementsprechend auch ein höheres Risiko mit sich.
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.