A
Anonym
Finanzexperte · Financer
 Geprüft von Sven Wilke
Schreiben Sie alle Ihre monatlichen Ein- und Auskünfte auf und führen Sie am besten ein eigenes Haushaltsbuch
Um das meiste vom verdienten Geld zu machen, ist es empfehlenswert, ein eigenes Haushaltsbuch zu führen. Dadurch verschaffen Sie sich den besten Überblick über alle Ihre Einnahmen und Ausgaben, um realistisch einschätzen zu können, wie viel Rücklagen Sie jeden Monat bilden können.
Überlegen Sie sich vor jedem unnötigen Kauf, ob Sie den Kauf unbedingt tätigen müssen
Sie haben ein T-Shirt gesehen, das Ihnen gefällt, aber es kostet unglaubliche 150 Euro: Überlegen Sie sich vor so einem Kauf gut, ob so eine hohe Geldausgabe tatsächlich nötig ist. Vor allem, wenn Sie über kein stabiles Einkommen verfügen oder Ihre monatlichen Einnahmen unter dem deutschen Durchschnitt liegen, sollten Sie von solchen Ausgaben di Finger lassen. Ihren Lebensstil müssen Sie immer an die eigenen Lebensumstände anpassen, um am Ende überhaupt finanzielle Rücklagen bilden zu können.
Sparen bedeutet jedoch nicht, auf alles zu verzichten: Genießen Sie das Leben
Wenn Sie aktiv sparen, müssen Sie nicht unbedingt auf alle Ihre Wünsche und Bedürfnisse verzichten. Vor allem, wenn Sie für eine längere Zeit ansparen und bereits eine größere Geldsumme beiseitegelegt haben, müssen Sie sich nicht allzu viel Stress über die eigenen finanziellen Rücklagen machen. Dies bedeutet allerdings nicht, dass Sie mit dem Sparen aufhören sollen: Je größer die Rücklagen, desto höher die Sicherheit im Falle unerwarteter Ereignisse.
Passen Sie Ihren Lebensstil immer an neu entstandene Lebensumstände an
Falls Sie beispielsweise eine neue Einkommensquelle aufgebaut haben, können Sie wieder alle Zahlen aufs Papier legen und einen neuen Sparplan auf die beine stellen. In diesem Fall können Sie selbst entscheiden: Sie können entweder jeden Monat mehr Geld auf das Sparkonto für Notgroschen überweisen oder natürlich auch das Geld für zusätzliche Wünsche und Bedürfnisse ausgeben.
Eine Geldanlage ist der nächste Schritt: Weg zum langfristigen Vermögen
Vor allem, wenn Sie bereits eine höhere Geldsumme beiseitegelegt haben, raten Experten, einen Teil der Sparsumme anzulegen, um sich ein langfristiges Vermögen aufzubauen. Da Ihnen ein Sparkonto seit Jahren keine oder bestenfalls miserable Zinsen sichert, kann Ihnen eine sinnvolle Geldanlage neue Möglichkeiten eröffnen und Ihnen den Weg zu einer finanziell unabhängigen Zukunft ebnen. Vor jeglicher Geldanlage müssen Sie sich allerdings gut über die zahlreichen Optionen erkundigen, da mit allen Anlagen auch bestimmte Risiken verbunden sind.
Auto kaputt, Kühlschrank hört auf zu kühlen, plötzlicher Unfall oder Jobverlust: Das sind alles Situationen, die Sie kaum voraussehen und planen können.
Wenn Sie nicht genügend Kapital zur Verfügung haben, um die unerwarteten Ausgaben zu begleichen, sind Sie oft dazu gezwungen, einen Dispositionskredit oder einen anderen kurzfristigen Kredit in Anspruch zu nehmen.
Wenn Sie jedoch finanzielle Rücklagen bilden, können Sie eine Fremdfinanzierung vermeiden, wodurch Sie einer zusätzlichen Verschuldung vorbeugen und sich gleichzeitig Zinszahlungen sparen.
Indem Sie regelmäßig Geld auf die Seite legen und einen Notgroschen aufbauen, verringern Sie das Verschuldungsrisiko und Sie müssen sich auch keine Gedanken machen, wenn plötzlich eine unerwartete Rechnung auf Sie zukommt.
Rücklagen bilden Sie, indem Sie von jedem Gehalt eine bestimmte Geldsumme auf ein gesondertes Konto überweisen, da das Sparguthaben nicht für den alltäglichen Zahlungsverkehr gedacht ist.
Es wird geraten, ein separates Sparkonto oder Tagesgeldkonto zu eröffnen, um jederzeit den bestmöglichen Überblick über das angesparte Geld zu haben. Aktuell bieten Tagesgeldkonten in Deutschland Zinsen von bis zu 3,40 % p. a., was Ihren Notgroschen zumindest teilweise vor der Inflation schützt.
Idealerweise wählen Sie ein Sparkonto innerhalb der EU, sodass Ihre Spareinlage durch die EU-Einlagensicherung bis zu 100.000 Euro geschützt ist.
Da es sich um ein Konto handelt, zu dem Sie ausschließlich im Falle unerwarteter Ereignisse greifen, wird ein derartiges Konto auch als Notgroschen oder Notfallreserve bezeichnet.
Bei der Wahl des richtigen Kontos für Ihre finanzielle Rücklage kommt es vor allem auf schnelle Verfügbarkeit und Sicherheit an. Ein Tagesgeldkonto erfüllt beide Kriterien.
Falls Sie sich über das Angebot von Online-Banken in Deutschland informieren wollen, können Sie in unserem Sparkonto-Vergleich alle relevanten Informationen diesbezüglich auffinden.
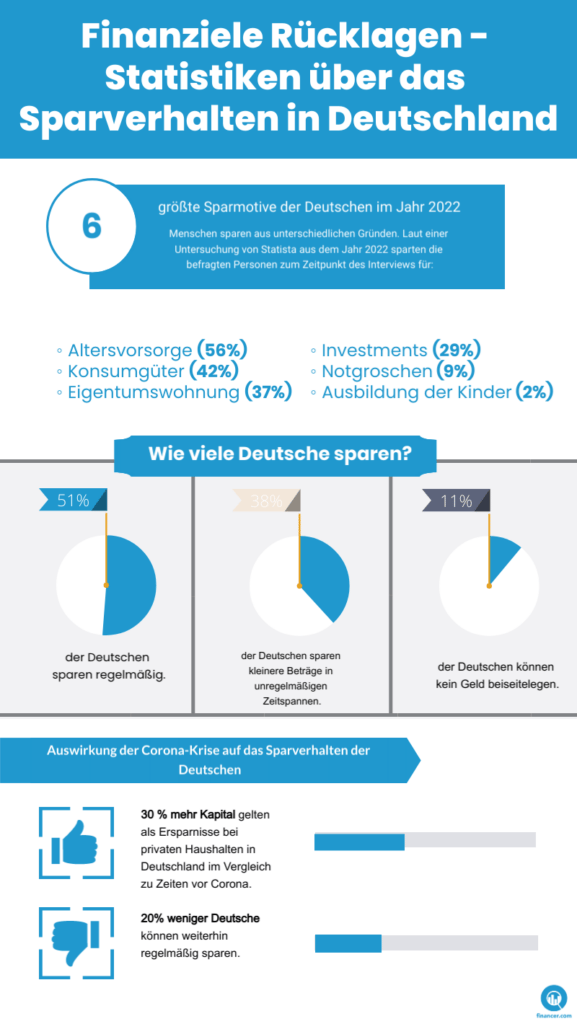
Es ist empfehlenswert, jeden Monat mindestens 5 % des Nettoeinkommens zu sparen. Die durchschnittliche Sparquote in Deutschland lag im ersten Halbjahr 2025 bei 10,3 %, was im EU-Vergleich ein vergleichsweise hohes Niveau darstellt.
Im Falle, dass Sie noch mehr Geld beiseitelegen können, können Sie sich noch besser vor unerwarteten Kosten schützen: Wie viel Geld Sie monatlich sparen werden, hängt sowohl von der Höhe Ihrer Einnahmen als auch von Ihrem Lebensstil sowie Ihren Lebensverhältnissen ab.
Unterschiedliche Variablen wirken sich auf die Höhe der Rücklage aus:
Wenn es um die Frage geht, wie viel Rücklagen Sie jederzeit parat haben sollten, raten Experten so schnell wie möglich 3 bis 6 Nettomonatsgehälter beiseitezulegen, um eventuelle finanzielle Engpässe problemlos zu begleichen.
So können Sie größere Anschaffungen, unerwartete Reparaturen und sonstige unvorhersehbare Ausgaben begleichen, wofür in den meisten Fällen sowieso nicht mehr Geld notwendig ist.
Für viele Personen ist es allerdings nicht einfach, mindestens 3 Nettogehälter anzusparen. Vor allem für Jugendliche, die gerade ihre Karriere starten, ist es oft schwierig, so viel Geld beseitezulegen.
Fakt ist aber, dass Sie auch mit einer kleinen finanziellen Rücklage gewisse unerwartete Ausgaben decken können.
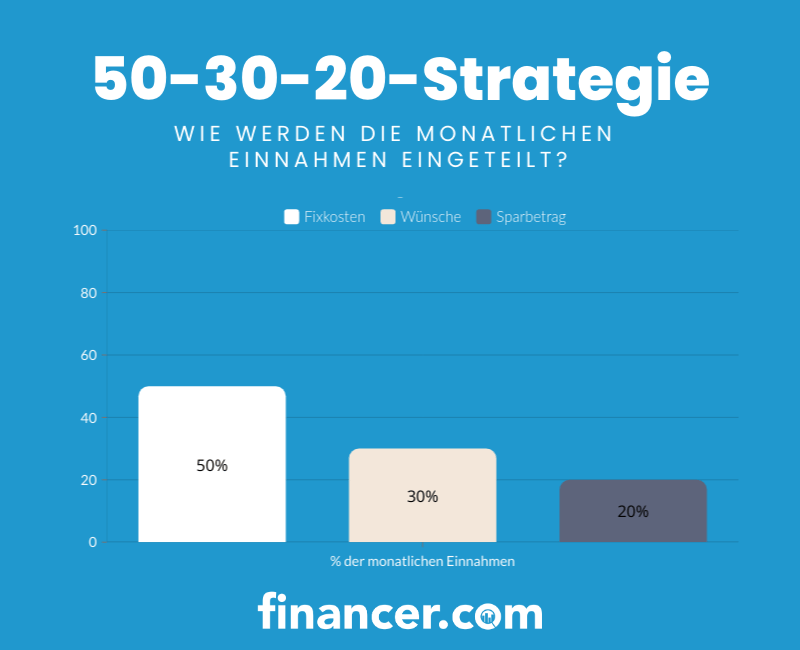
Eine der bekanntesten Sparstrategien ist die sogenannte 50-30-20-Regel.
Die Hauptidee hinter dieser Strategie ist, sich einen besseren Überblick über die monatlichen Ein- und Ausgaben zu verschaffen, um im Endeffekt das meiste von dem verdienten Geld machen zu können.
Experten raten alle Ein- und Ausgaben aufzuschreiben, um zu überprüfen, ob es für Sie überhaupt realistisch ist, jeden Monat 20 % des Gehaltes als finanzielle Rücklage zu sparen.
Falls Sie außer der Haupteinnahmequelle auch über zusätzliche Einnahmequellen verfügen, werden diese natürlich zum Gesamtbetrag hinzugefügt.
Man muss allerdings betonen, dass die jeweiligen Lebensumstände stark voneinander abweichen und dass es vor allem Jugendlichen und Karriereeinsteigern schwerfällt, jeden Monat 20 % in den Notfallsfonds einzuzahlen.
Nicht den Kopf verlieren: Schreiben Sie erst einmal alle Ihre Einnahmen und Fixkosten auf, um zu sehen, über welche Geldsumme zur freien Verwendung Sie überhaupt jeden Monat verfügen.
Falls Sie aber dynamischer an die ganze Sache herangehen möchten, können Sie jeden Monat eine gewisse Geldsumme in einen oder mehrere Finanzprodukte anlegen.
In diesem Fall binden Sie Ihr Kapital für eine gewisse Zeit, mit dem Ziel, langfristiges Vermögen aufzubauen und nicht Rücklagen zu bilden, was je nach Anlageform bestimmte Risiken mit sich bringt.
Falls Sie in die Anlagewelt erst einsteigen, gelten anhand bisheriger Resultate ETFs bzw. ETF-Sparpläne als beste und sicherste langfristige Geldanlage. Die bisherige Performance ist jedoch keine Sicherheit für künftige Kursentwicklungen.
Kryptowährungen gelten wegen hoher Volatilität als wahrscheinlich riskanteste Option. Es wird geraten, zu Kryptowährungen ausschließlich zur Diversifikation des eigenen Portfolios zu greifen.
In unseren Beiträgen können Sie sich ausführlicher über unterschiedliche Finanzprodukte sowie Banken, Broker und andere Anbieter erkundigen:
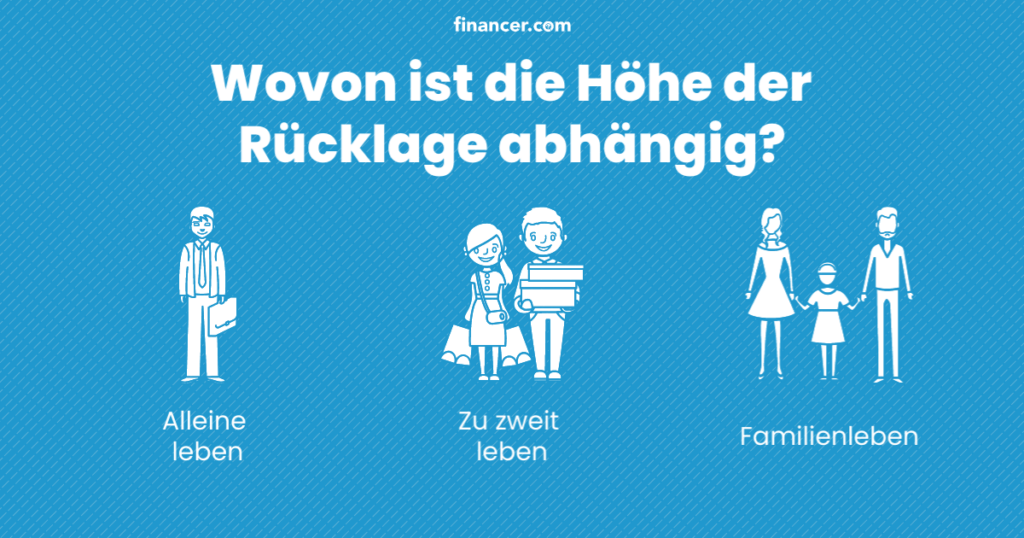
Hier sind einige Beispiele, wie unterschiedliche Lebenssituationen und -umstände die Höhe Ihrer Rücklage beeinflussen können:
Bitte beachten Sie, dass diese Ratschläge auf gar keinen Fall in Stein gemeißelt sind: Die Höhe Ihrer persönlichen Rücklage bleibt Ihnen vollkommen überlassen.
Unser Ziel ist es jedoch, Ihnen einen Denkanstoß zu geben, um Ihre Finanzen fit zu halten und unnötige Kreditzinsen zu vermeiden.
Wechseln Sie zu einem Bankkonto, das genauso hart arbeitet wie Sie - mit besseren Vorteilen und niedrigeren Kosten.
Zum Girokonto-Vergleich!Da im Laufe des Beitrags auf Vieles eingegangen wurde, werden die wichtigsten Informationen bezüglich finanzieller Rücklagen noch einmal in 5 kürzen Punkten zusammengefasst:
Richten Sie einen Dauerauftrag von Ihrem Girokonto auf ein separates Sparkonto oder Tagesgeldkonto ein. Beginnen Sie mit mindestens 5 % Ihres Nettoeinkommens und steigern Sie den Betrag schrittweise. Die 50-30-20-Regel ist ein guter Ausgangspunkt: 50 % für Fixkosten, 30 % für persönliche Wünsche und 20 % als finanzielle Rücklage.
Experten empfehlen, 3 bis 6 Nettomonatsgehälter als Notgroschen beiseitezulegen. Bei einem Nettoeinkommen von 2.200 Euro wären das zwischen 6.600 und 13.200 Euro. Singles sollten mindestens 2 bis 3 Monatsgehälter ansparen, Familien eher 5 bis 6. Selbstständige und Freiberufler benötigen sogar 6 bis 12 Monatsgehälter als Sicherheitspuffer.
Rücklagen bilden bedeutet, regelmäßig einen Teil des Einkommens auf ein gesondertes Konto zu überweisen, um damit unerwartete Ausgaben wie Reparaturen, Jobverlust oder Krankheit abzudecken. Dieses angesparte Geld wird auch als Notgroschen oder Notfallreserve bezeichnet und soll verhindern, dass Sie im Ernstfall auf teure Kredite angewiesen sind.
Am besten auf einem Tagesgeldkonto, das schnelle Verfügbarkeit und Sicherheit bietet. Innerhalb der EU ist Ihr Geld durch die Einlagensicherung bis zu 100.000 Euro geschützt. Vermeiden Sie es, den Notgroschen in Aktien oder andere volatile Anlagen zu stecken, da Sie das Geld im Ernstfall sofort und ohne Verluste benötigen.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Bankkonten vergleichen
ab 0 € /Monat
20 Optionen
7 Min. LesezeitPersönliche Finanzen
9 Min. LesezeitPersönliche Finanzen
10 Min. LesezeitPersönliche Finanzen
14 Min. LesezeitPersönliche Finanzen
11 Min. LesezeitPersönliche Finanzen
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.