A
Anonym
Finanzexperte · Financer
 Geprüft von Ivan Bevanda
Die SCHUFA gehört in Deutschland zu den wichtigsten Faktoren, wenn es um Kreditvergabe, Zinshöhe oder die Vergabe von Mietverträgen geht. Ein schlechter SCHUFA-Eintrag kann dabei spürbare finanzielle Konsequenzen haben - und Sie im schlimmsten Fall Tausende Euro kosten.
Die gute Nachricht: Wer seine SCHUFA kennt, kann sie auch gezielt verbessern. In diesem Beitrag zeigen wir Ihnen 10 konkrete Tipps, mit denen Sie Ihre Bonität Schritt für Schritt stärken und sich bessere Konditionen sichern können.
Der bisherige Basisscore der SCHUFA reicht von 0-100%. Je höher der Wert, desto besser Ihre Bonität und desto niedriger schätzt die SCHUFA Ihr Ausfallrisiko ein. Im Idealfall liegt Ihr SCHUFA-Score über 97,5 %, was einem sehr geringen Risiko entspricht. Ab 95 % gilt der Score als gut. Laut Statista hatten zuletzt rund 9% der Personen in Deutschland mindestens ein negatives Merkmal bei der SCHUFA.
| SCHUFA-Score | Risiko eines Zahlungsausfalles |
|---|---|
97,5 - 100 % | Sehr niedrig |
95 - 97,5 % | Niedrig bis überschaubar |
90 - 95 % | Mäßig bis erhöht |
80 - 90 % | Deutlich erhöht |
50 - 80 % | Sehr hoch |
< 50 % | Kritisch |
Die SCHUFA stellt ihr Bewertungssystem grundlegend um. Der neue Score basiert auf 12 klar definierten Kriterien und wird auf einer Skala von 100 bis 999 Punkten berechnet. Je höher die Punktzahl, desto besser Ihre Bonität.
Die SCHUFA verspricht, dass der neue Score für Laien nachvollziehbar ist. Im digitalen SCHUFA-Account können Sie ab Ende März 2026 Ihren Score einsehen und über ein Erklärtool verstehen, welche Faktoren ihn beeinflussen. Für die Registrierung benötigen Sie einen Personalausweis mit aktivierter Online-Ausweisfunktion. Die Nutzung ist vollkommen kostenlos.
Bevor Sie mit der Verbesserung Ihres SCHUFA-Scores beginnen, sollten Sie eine kostenlose Selbstauskunft einholen. Nach Artikel 15 der Datenschutz-Grundverordnung (DSGVO) steht Ihnen diese einmal pro Jahr zu. Die Datenkopie verschafft Ihnen einen Überblick über alle gespeicherten Daten und eventuelle negative Einträge. Sie können die Auskunft direkt online auf der SCHUFA-Website beantragen.
In folgendem Beitrag finden Sie eine Schritt-für-Schritt-Anleitung: SCHUFA-Auskunft kostenlos beantragen.
Die folgenden Maßnahmen helfen Ihnen, Ihren SCHUFA-Score gezielt zu verbessern - von der Korrektur falscher Einträge bis hin zu langfristigen Gewohnheiten rund um Ihre Finanzen. Manche Tipps zeigen schnell Wirkung, andere entfalten ihr volles Potenzial erst nach einigen Monaten. Entscheidend ist, konsequent dranzubleiben.
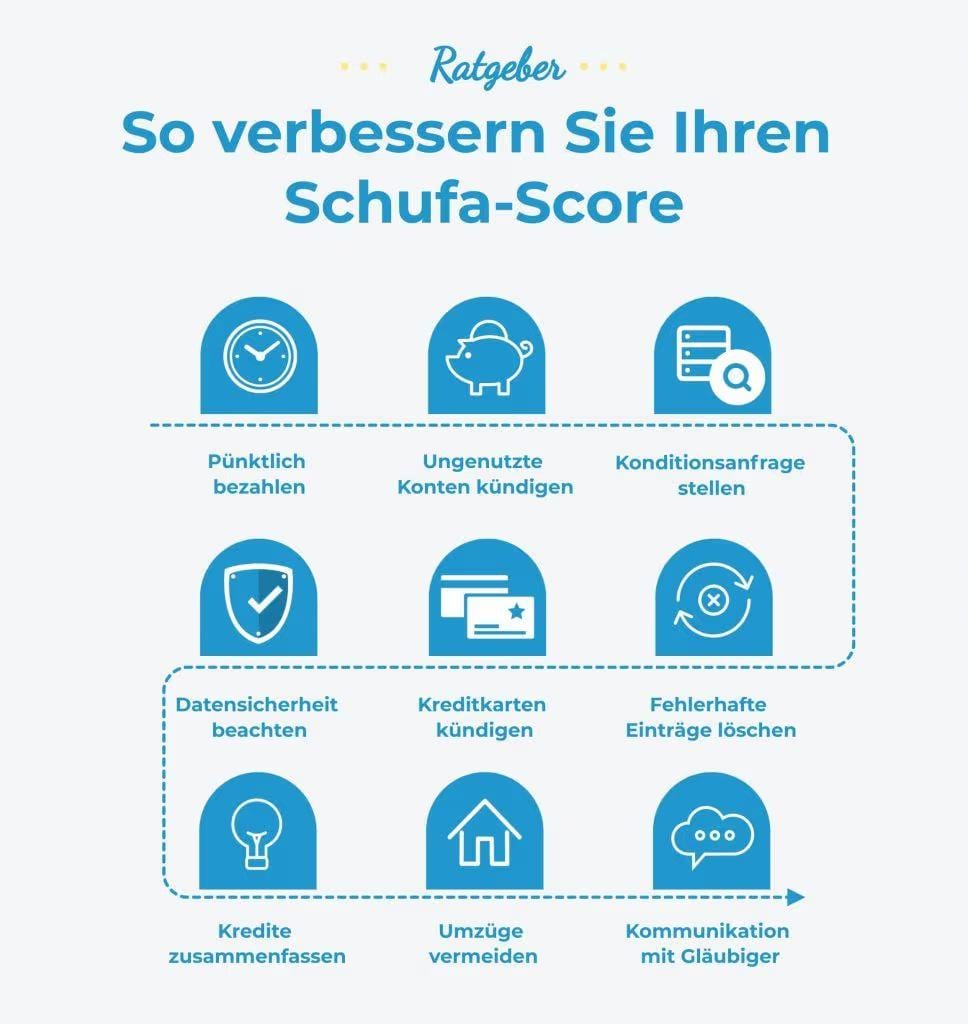
Der wichtigste Faktor für einen guten SCHUFA-Score: Bezahlen Sie alle Forderungen fristgerecht. Zahlungsausfälle und -verzüge sind der häufigste Grund für eine schlechte Bonität. Auss muss allerdingshervorgehoben werden, dass Nicht jeder Zahlungsverzug automatisch zu einem negativen SCHUFA-Eintrag führt. Erst nach mindestens zwei Mahnungen meldet der Gläubiger den Vorfall an die SCHUFA.
Praktischer Tipp: Richten Sie für wiederkehrende Zahlungen Lastschriftverfahren oder Daueraufträge ein. So vergessen Sie keine Frist und vermeiden unnötige Mahnungen.
Fehler in der SCHUFA kommen häufiger vor, als viele denken. Prüfen Sie Ihre Datenkopie sorgfältig auf:
Wenn Sie fehlerhafte Einträge finden, können Sie deren Löschung direkt bei der SCHUFA beantragen. Während der Prüfung muss die SCHUFA den strittigen Eintrag sperren. Eine ausführliche Anleitung finden Sie hier: SCHUFA-Einträge löschen.
Beim Kreditvergleich gibt es einen entscheidenden Unterschied:
Wenn Sie Kreditangebote vergleichen, achten Sie darauf, dass der Anbieter eine Konditionsanfrage stellt. Bei Financer arbeiten wir ausschließlich mit Anbietern zusammen, die in der Angebotsphase SCHUFA-neutrale Konditionsanfragen durchführen.
Sie haben mehr als zwei Girokonten oder Kreditkarten? Das kann Ihren SCHUFA-Score belasten. Die SCHUFA bewertet es negativ, wenn Verbraucher mehr als zwei Kreditkarten besitzen, weil dies auf finanzielle Schwierigkeiten hindeuten kann. Dasselbe gilt für mehrere Girokonten. Kündigen Sie Konten und Karten, die Sie nicht aktiv nutzen.
Wichtig: Lange Laufzeiten bei Girokonten sind ein positives Signal. Das Alter Ihres ältesten Kontos fließt auch im neuen Scoring-System als eigenes Kriterium ein. Behalten Sie also Ihr ältestes Konto und kündigen Sie stattdessen die neueren, ungenutzten Konten.
Wer mehrere kleine Kredite bei Versandhäusern, Möbelhäusern oder Minikreditanbietern hat, senkt damit seinen SCHUFA-Score. Das gilt auch für den Dispositionskredit bei Ihrer Bank. Dispo- und Kleinkredite haben mit durchschnittlich 10-15% effektivem Jahreszins oft deutlich höhere Zinsen als ein normaler Ratenkredit. Mit einer Kreditumschuldung fassen Sie alle offenen Kredite in einem einzigen Ratenkredit zusammen. Das verbessert Ihren SCHUFA-Score und spart in vielen Fällen Zinsen.
Die Dauer Ihres aktuellen Wohnsitzes ist eines der 12 Kriterien im neuen SCHUFA-Score. Häufige Wohnortwechsel werden tendenziell negativ bewertet, da die SCHUFA davon ausgeht, dass es bei Personen mit wechselnden Adressen schwieriger sein könnte, Forderungen einzutreiben. Natürlich lässt sich ein Umzug nicht immer vermeiden. Wenn Sie aber die Wahl haben, ist eine längere Verweildauer an einem Wohnort positiv für Ihre Bonität.
Identitätsdiebstahl ist ein unterschätztes Risiko für Ihren SCHUFA-Score. Wenn Betrüger in Ihrem Namen Bestellungen aufgeben oder Verträge abschließen, landen die unbezahlten Rechnungen in Ihrer SCHUFA-Akte. Falls Sie Opfer eines solchen Betrugs werden, erstatten Sie direkt eine Anzeige bei der Polizei und melden Sie diesen Vorfall direkt bei der SCHUFA. Die SCHUFA wird den betrügerischen Eintrag nach Prüfung bereinigen. Im neuen Scoring-System ist der Status der Identitätsverifizierung sogar ein eigenes Kriterium.
Wenn Sie eine Rate oder Rechnung nicht fristgerecht begleichen können, suchen Sie sofort das Gespräch mit dem Gläubiger. Warten Sie nicht auf die zweite Mahnung. Viele Banken und Unternehmen zeigen sich kulant, wenn Kunden offen mit Zahlungsschwierigkeiten umgehen. Eine Ratenverlängerung oder Stundung ist oft möglich und verhindert den gefürchteten negativen SCHUFA-Eintrag.
Mehr zum Thema: Zahlungsverzug: Definition und Voraussetzungen
Online-Shopping mit "Jetzt kaufen, später zahlen" ist bequem, kann aber Ihren SCHUFA-Score belasten. Jede Ratenkauf-Vereinbarung wird bei der SCHUFA registriert. Besonders problematisch: Wer als Neukunde bei mehreren Onlineshops gleichzeitig auf Raten bestellt, erzeugt viele Anfragen in kurzer Zeit. Das wertet die SCHUFA als Risikosignal.
Unser Tipp: Nutzen Sie Ratenkauf nur gezielt und bei größeren Anschaffungen. Für Alltagseinkäufe zahlen Sie besser sofort per Überweisung oder Lastschrift.
Ab Ende März 2026 stellt die SCHUFA ihren neuen digitalen Account bereit. Dort können Sie:
Die Registrierung ist kostenlos und erfordert eine Online-Ausweisfunktion (eID). Wer regelmäßig seinen Score prüft, erkennt Probleme früh und kann gegensteuern, bevor ein Kreditantrag abgelehnt wird.
Wechseln Sie zu einem Bankkonto, das genauso hart arbeitet wie Sie - mit besseren Vorteilen und niedrigeren Kosten.
Zum Girokonto-Vergleich!Verbesserungen beim SCHUFA-Score brauchen Geduld. Die SCHUFA aktualisiert den Basisscore alle drei Monate. Nach einer Änderung (z. B. Löschung eines fehlerhaften Eintrags) kann es also bis zu sechs Monate dauern, bis sich die Verbesserung im Score widerspiegelt.
Manche Maßnahmen wirken schneller als andere:
Nicht jeder negative SCHUFA-Eintrag bedeutet automatisch eine Kreditabsage. Es gibt Anbieter, die auch bei eingeschränkter Bonität Kredite vergeben.
Wichtig ist, dass Sie dabei seriöse Anbieter wählen und keine überhöhten Zinsen akzeptieren. Unseren Vergleich für Kredite trotz schlechter Bonität finden Sie hier. Alternativ können Sie einen Kredit ohne SCHUFA in Betracht ziehen. Beachten Sie aber, dass diese Kredite oft höhere Zinsen sowie strengere Voraussetzungen bezüglich des Mindesteinkommens, weil der Anbieter das Ausfallrisiko ohne SCHUFA-Prüfung selbst einschätzen muss.
Ein guter SCHUFA-Score ist kein Zufall, sondern das Ergebnis konsequenter finanzieller Gewohnheiten. Wer Rechnungen pünktlich bezahlt, überflüssige Konten kündigt, fehlerhafte Einträge korrigieren lässt und Kreditanfragen gezielt einsetzt, kann seine Bonität nachhaltig verbessern - auch wenn erste Fortschritte oft erst nach einigen Monaten sichtbar werden.
Mit der SCHUFA-Reform ab Ende März 2026 wird das Bewertungssystem transparenter: Nur noch 12 klar definierte Kriterien fließen in den neuen Score ein, den Sie erstmals direkt in Ihrem SCHUFA-Account einsehen und nachvollziehen können. Negativeinträge sind dabei kein dauerhaftes Urteil.
Unser Tipp: Beantragen Sie noch heute Ihre kostenlose SCHUFA-Selbstauskunft nach DSGVO Art. 15 - denn nur wer weiß, welche Daten über ihn gespeichert sind, kann gezielt und wirksam gegensteuern.
Um Ihren SCHUFA-Score zu erhöhen, sollten Sie zunächst eine kostenlose Selbstauskunft einholen und fehlerhafte Einträge löschen lassen. Bezahlen Sie alle Rechnungen pünktlich, kündigen Sie ungenutzte Konten und Kreditkarten und vermeiden Sie unnötige Kreditanfragen. Nutzen Sie bei Kreditvergleichen immer die SCHUFA-neutrale Konditionsanfrage.
Der SCHUFA-Basisscore wird alle drei Monate aktualisiert. Nach einer Änderung (z. B. Löschung eines Eintrags) dauert es also bis zu sechs Monate, bis sich die Verbesserung im Score zeigt. Negative Einträge werden in der Regel drei Jahre nach Begleichung der Forderung automatisch gelöscht.
Ein Score von 93% fällt in den Bereich "mäßig bis erhöht" (90-95%). Sie bekommen damit in der Regel Kredite, aber nicht zu den besten Konditionen. Die günstigsten Zinsen vergeben Banken meist ab einem Score von 95%. Schon kleine Maßnahmen wie das Kündigen einer ungenutzten Kreditkarte können helfen, in den nächsten Bereich aufzusteigen.
Begleichen Sie offene Forderungen und lassen Sie veraltete oder fehlerhafte Negativeinträge löschen. Vermeiden Sie neue Zahlungsausfälle und reduzieren Sie die Anzahl Ihrer Konten und Kreditkarten auf das Nötigste. Bei Zahlungsschwierigkeiten treten Sie frühzeitig mit dem Gläubiger in Kontakt, um einen negativen Eintrag zu verhindern.
Die SCHUFA speichert persönliche Daten (Name, Geburtsdatum, Anschrift), Informationen über Girokonten und Kreditkarten, laufende Verträge (Handy, Kredit, Leasing), Bürgschaften sowie Zahlungshistorie. Nicht gespeichert werden Einkommen, Beruf, Vermögen, Religion oder Kaufverhalten.
Holen Sie eine Selbstauskunft ein und lassen Sie fehlerhafte Einträge löschen. Begleichen Sie offene Forderungen zeitnah und nutzen Sie bei Kreditvergleichen Konditionsanfragen. Kündigen Sie ungenutzte Konten und Kreditkarten. Bei mehreren kleinen Krediten kann eine Umschuldung zu einem einzigen Ratenkredit Ihren Score verbessern.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Bankkonten vergleichen
ab 0 € /Monat
20 Optionen
10 Min. LesezeitPersönliche Finanzen
14 Min. LesezeitPersönliche Finanzen
7 Min. LesezeitPersönliche Finanzen
14 Min. LesezeitPersönliche Finanzen
10 Min. LesezeitPersönliche Finanzen
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.