A
Anonym
Finanzexperte · Financer
 Geprüft von Sven Wilke
In der Finanzmathematik wird zwischen der exakten Grundformel und der im deutschen Bankwesen üblichen Praktikerformel unterschieden:
Diese Variante wird genutzt, um die Annuität "A" direkt aus dem Kapital "K", dem Zinsfaktor "q" (wobei q=1+i) und der Laufzeit "n" zu berechnen:
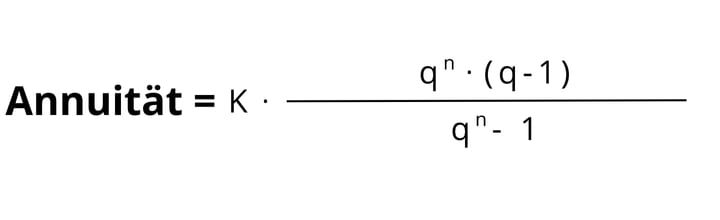
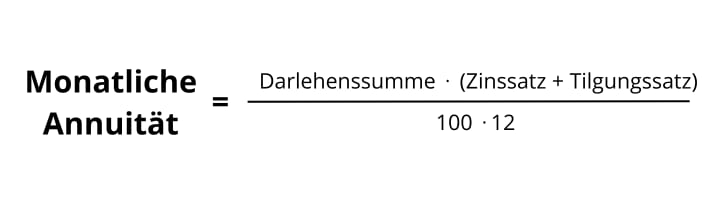
In der täglichen Bankpraxis (besonders bei Privatkrediten und Baufinanzierungen) wird die monatliche Annuität berechnen Formel meist über den Zins- und Tilgungssatz ermittelt:
In der Praxis ist der Weg zur jährlichen Annuität denkbar einfach: Da die monatliche Rate eine konstante Größe ist, entspricht die jährliche Annuität schlicht der Summe der zwölf Monatsraten. Sie müssen lediglich das Ergebnis der monatlichen Praktikerformel mit 12 multiplizieren, um die gesamte jährliche Belastung aus Zins und Tilgung zu erhalten.
Um die Theorie greifbar zu machen, betrachten wir ein klassisches Finanzierungsszenario für einen Privatkredit oder eine Immobilie. Anstatt komplizierter Brüche nutzen wir die gängige Praxisformel zur Ermittlung der monatlichen Belastung:
In diesem Fall zahlen Sie jeden Monat konstant 1.500 €, was einer jährlichen Gesamtleistung von 18.000 € entspricht.
Obwohl Ihre Rate von 1.500 € stabil bleibt, findet im Hintergrund eine dynamische Verschiebung statt, die durch die folgende Rekursionsgleichung beschrieben wird:
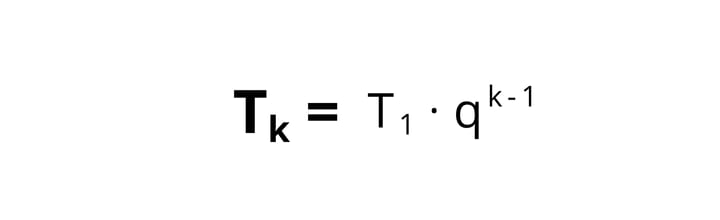
Der folgende Annuitätendarlehen Tilgungsplan zeigt, wie sich Ihre Schuldenlast über die Jahre verändert. Besonders spannend ist der Vergleich zwischen dem ersten Jahr und dem Zeitpunkt nach 20 Jahren.
| Jahr | Zinsanteil (Jahr) | Tilgungsanteil (Jahr) | Restschuld (Jahresende) |
|---|---|---|---|
1 | 11.898 € | 6.102 € | 293.898 € |
5 | 10.852 € | 7.148 € | 267.332 € |
10 | 9.324 € | 8.676 € | 227.425 € |
15 | 7.458 € | 10.542 € | 178.694 € |
20 | 5.185 € | 12.815 € | 119.336 € |
28 | 832 € | 17.168 € | 0 € |
Wichtiger Hinweis: Diese Berechnung geht von einer gleichbleibenden Verzinsung über die gesamte Laufzeit aus. In der Realität endet nach 10 oder 15 Jahren meist die Zinsbindung, was eine Anschlussfinanzierung zu neuen Konditionen nötig macht.
In der Theorie sind Formeln und mathematische Hintergründe wertvolles Zusatzwissen, um die Logik Ihrer Bank zu durchschauen.
In der täglichen Finanzierungspraxis können Sie sich den Griff zum Taschenrechner jedoch sparen: Moderne Tools übernehmen die komplexe Kalkulation für Sie und ermöglichen es, verschiedene Strategien in Sekundenschnelle gegeneinander abzuwägen.
Theoretisches Wissen ist gut, eine konkrete Berechnung für Ihren individuellen Fall ist besser. Nutzen Sie unseren kostenlosen Tilgungsrechner, um verschiedene Szenarien spielerisch zu testen. Vergleichen Sie mit wenigen Klicks, wie sich unterschiedliche Tilgungssätze oder zusätzliche Gebühren auf Ihre Restschuld auswirken.
Besonders wertvoll für Ihre Planung: Unser Tool lässt Ihnen die Wahl zwischen dem klassischen Annuitätendarlehen (konstante Rate) und der linearen Tilgung (stetig sinkende Rate bei gleichbleibendem Tilgungsbetrag). So finden Sie ohne mathematischen Aufwand genau die Konstellation, die perfekt zu Ihrem monatlichen Budget und Ihren langfristigen Zielen passt.
Wenn Sie eine Annuität berechnen, bestimmt die Annuitätenformel das Zusammenspiel verschiedener Stellschrauben. Während bei einem Privatkredit oft die Laufzeit im Vordergrund steht, ist bei einer Baufinanzierung der Tilgungssatz die wichtigste Größe.
Um die Annuitätentilgung Formel in der Praxis optimal zu nutzen, müssen Sie diese drei Hauptfaktoren verstehen:
Um die monatliche Rate zu berechnen, addieren Sie einfach den Zinssatz und den Tilgungssatz und wenden diesen Gesamtsatz auf die Darlehenssumme an. Das Ergebnis teilen Sie anschließend durch 12 Monate, um die konstante Rate zu erhalten. Bei einem 200.000 € Kredit mit 4 % Zins und 2 % Tilgung (insgesamt 6 %) ergibt sich so zum Beispiel eine monatliche Annuität von genau 1.000 €.
Nach Ablauf der Sollzinsbindung wird die Restschuld zu den dann aktuell geltenden Marktzinsen neu verzinst, was bei einem gestiegenen Zinsniveau die monatliche Rate spürbar erhöhen kann. Um dieses Risiko zu umgehen, können Sie entweder frühzeitig ein Forward-Darlehen abschließen oder sich für ein Volltilgerdarlehen entscheiden.
Ja, viele Banken sind heute deutlich flexibler und ermöglichen kostenlose jährliche Sondertilgungen oder bei einigen Anbietern sogar die vollständige Kreditablösung ohne Vorfälligkeitsentschädigung. Diese Extrazahlungen fließen direkt in die Tilgung, wodurch sich die Restschuld sofort verringert und die Gesamtlaufzeit Ihres Darlehens massiv verkürzt wird.
Eine höhere Tilgung lohnt sich besonders in Niedrigzinsphasen, da sie die Gesamtlaufzeit des Kredits drastisch verkürzt und die Zinskosten über die Jahre massiv senkt. Je früher Sie mehr tilgen, desto schneller greift der Zinseszinseffekt zu Ihren Gunsten, wodurch Sie schneller schuldenfrei sind und weniger Gesamtkapital an die Bank zurückzahlen müssen.
Die Annuitätenformel berechnet die gleichbleibende Rate eines Darlehens aus Darlehenssumme, Zinssatz und Laufzeit. In der Finanzmathematik lautet die Grundformel: A = K × (qⁿ × i) / (qⁿ – 1), wobei K die Darlehenssumme, q der Zinsfaktor (1 + i) und n die Laufzeit in Jahren ist. In der deutschen Bankpraxis wird häufig die einfachere Variante genutzt: Monatsrate = (Darlehenssumme × (Zinssatz + Tilgungssatz)) / 1.200.
Für den Tilgungsplan berechnen Sie zunächst die Monatsrate über die Annuitätenformel. Dann ermitteln Sie für jeden Monat den Zinsanteil (Restschuld × Zinssatz / 12) und den Tilgungsanteil (Monatsrate minus Zinsanteil). Die neue Restschuld ergibt sich aus der alten Restschuld abzüglich des Tilgungsanteils. Diesen Vorgang wiederholen Sie für jeden Monat bis zur vollständigen Tilgung.
Die Zinsen berechnen Sie für jeden Monat auf die aktuelle Restschuld: Monatszinsen = Restschuld × Jahreszins / 12. Die Tilgung ergibt sich als Differenz zwischen der festen Monatsrate und den Zinsen. Bei einer Monatsrate von 1.500 € und Zinsen von 1.000 € fließen also 500 € in die Tilgung. Da die Restschuld sinkt, sinken auch die Zinsen und der Tilgungsanteil steigt automatisch.
Entdecken Sie jetzt Ihren passenden Privatkredit – mit unserem schnellen Vergleich finden Sie mühelos die beste Finanzierungslösung für Ihre Ziele.
Zum Privatkredit-Vergleich!Zusammenfassend lässt sich sagen, dass die Annuitätenformel zwar die mathematisch präzise Basis Ihrer Finanzierung bildet, die praktische Anwendung dank moderner Bankprogramme jedoch denkbar einfach für Sie ist.
Während die Formel im Hintergrund für eine verlässliche Konstanz aus Zins und Tilgung sorgt, übernimmt die Bank die gesamte Kalkulation und Anpassung Ihrer Zahlungsströme. Für Sie bedeutet das maximale Planungssicherheit ohne eigenen Rechenaufwand – so bleibt Ihnen mehr Zeit, sich auf die strategische Gestaltung Ihrer Tilgung zu konzentrieren.
Nutzen Sie dieses mathematische Fundament einfach als Werkzeug, um mit unserem Tilgungsrechner verschiedene Szenarien zu prüfen und die für Sie wirtschaftlichste Entscheidung zu treffen.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Top-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
27 Optionen
Kostenlos · Keine Auswirkung auf die Bonität
Meinen Zinssatz sehenTop-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
27 Optionen
10 Min. LesezeitKredite
8 Min. LesezeitKredite
7 Min. LesezeitKredite
7 Min. LesezeitKredite
3 Min. LesezeitKredite
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.