A
Anonym
Finanzexperte · Financer

In Deutschland liegt der durchschnittliche Zins beim Dispokredit aktuell bei 11,29%, was die Kontoüberziehung zu einer der teuersten Kreditformen am Markt macht.
Die Schere zwischen den Anbietern klafft weit auseinander: Während die DKB ihren Aktivkunden Zinssätze ab 7,91% anbietet, verlangen regionale Institute wie die VR-Bank Landsberg-Ammersee in der Spitze bis zu 15,31% für die geduldete Überziehung.
Dieser enorme Spielraum verdeutlicht, dass viele Bankkunden ohne Not hunderte Euro zu viel bezahlen, nur weil sie ihr Girokonto beim falschen Institut führen. Da die Zinsen zudem täglich auf den Sollstand berechnet werden, summiert sich die Belastung schleichend, was den Dispo zur klassischen Schuldenfalle macht.
Ein Wechsel zu einem Ratenkredit bietet hier die sofortige Chance, diesen Zinssatz oft mehr als zu halbieren und die Rückzahlung endlich planbar zu gestalten. In unserem Ratgeber "Wie kann man den Dispo umschulden?" erfahren Sie alles, was Sie hierüber wissen müssen.
Die Berechnung der Dispozinsen erfolgt auf Basis Ihres täglichen Kontostands, wobei Banken das Prinzip der tagegenauen Verzinsung anwenden. Der von der Bank kommunizierte Nominalzins dient dabei als Grundlage, um die Zinslast für jeden Tag im Minus individuell zu ermitteln.
Wichtig für Ihr Budget: Da die meisten Institute die Zinsen quartalsweise abrechnen und direkt vom Girokonto abbuchen, entsteht bei dauerhafter Überziehung ein teurer Zinseszinseffekt. In der Folge liegt der tatsächliche Effektivzins oft spürbar über dem Nominalwert, was die Schuldenlast schleichend, aber stetig nach oben treibt.
Wer dieses Prinzip versteht, erkennt schnell, dass jeder Tag früher im Plus bare Münze wert ist und eine Umschuldung die einzige Bremse für diese tägliche Kostenfalle darstellt.
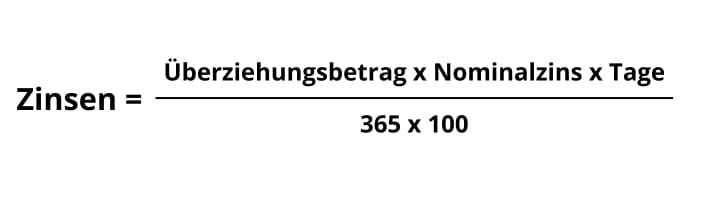
Ja, die Berechnung Ihrer Zinskosten folgt einer festen mathematischen Logik. Um Ihre täglichen Kosten zu ermitteln, nutzen Banken die sogenannte kaufmännische Zinsformel. Gerade wer wissen möchte, wie viel Dispo Zinsen pro Tag bei der Sparkasse oder einer anderen Bank anfallen, kommt an dieser Formel nicht vorbei.
Da der Dispo, wie bereits erwähnt, taggenau abgerechnet wird, ist diese Transparenz für Sie entscheidend, um die schleichende Verteuerung Ihres Kontostands zu verstehen.
Um Ihre Zinsen selbst zu berechnen, nutzen Sie folgende Gleichung:
In Deutschland sind Banken gesetzlich verpflichtet, die Kosten für eine Kontoüberziehung "klar, eindeutig und in auffallender Weise“ anzugeben.
Laut aktuellen Urteilen des Bundesgerichtshofes (BGH) müssen die Dispozinssätze gegenüber anderen Entgelten im Preisverzeichnis deutlich hervorgehoben werden, damit Sie als Verbraucher die Kostenlast auf einen Blick erfassen können.
In der Praxis ist eine mühsame Eigenrecherche heute meist gar nicht mehr nötig: Die meisten Institute zeigen Ihnen im Online-Banking oder auf dem digitalen Kontoauszug die tagesaktuellen Zinskosten sowie den genutzten Betrag bereits fix und fertig berechnet an. Dennoch ist das Wissen um die zugrunde liegende Zinsformel ein wertvolles Werkzeug, um Ihre Finanzen proaktiv zu steuern.
Der Markt für Dispokredite ist zweigeteilt: Während einige Institute ihre Zinssätze kundenfreundlich gestalten, verlangen andere für denselben finanziellen Spielraum fast das Doppelte. Wer hier vergleicht, kann jährlich dreistellige Beträge sparen.
In der Spitzengruppe der günstigsten Anbieter positioniert sich die DKB mit einem Zinssatz von 7,91% für Aktivkunden (ab 700 € monatlichem Geldeingang), was sie zur Top-Empfehlung für kostenbewusste Nutzer macht. Die comdirect folgt mit 8,65%, und die ING bietet mit 9,14% ebenfalls deutlich günstigere Konditionen als der Marktdurchschnitt. Auch die TARGOBANK bleibt mit Sätzen ab 8,77% unter dem Schnitt, während die Santander Bank mit 10,20% und die Deutsche Bank mit 11,35% im soliden Mittelfeld liegen.
Zum Vergleich: Am oberen Ende der Skala finden sich regionale Genossenschaftsbanken und Sparkassen. Die VR-Bank Landsberg-Ammersee (15,31%), die Volksbank Nordharz (14,79%) und die Abtsgmünder Bank (14,75%) verlangen Zinssätze, die fast schon an Kreditkarten-Niveau grenzen. Bei den Sparkassen liegt der Spitzenreiter, die Sparkasse Wolfach, bei 14,45%.
Die Dispozinsen variieren auch je nach Bundesland erheblich. Am teuersten ist der Dispokredit aktuell in Nordrhein-Westfalen mit durchschnittlich 11,67%, am günstigsten in Berlin mit 10,16%. Sparkassen verlangen im Schnitt 11,74%, VR-Banken liegen bei durchschnittlich 11,35%.
Direktbanken bieten somit im Schnitt um 2-4% günstigere Konditionen als klassische Filialbanken oder Sparkassen. Wenn Ihre aktuelle Bank über 12% verlangt, ist ein Kontowechsel der schnellste Weg zu mehr Geld am Monatsende.
Entdecken Sie jetzt Ihren passenden Privatkredit – mit unserem schnellen Vergleich finden Sie mühelos die beste Finanzierungslösung für Ihre Ziele.
Zum Privatkredit-Vergleich!Eine der häufigsten Fragen rund um den Dispokredit lautet: Was kostet es, 1.000 € im Dispo zu stehen? Die Antwort hängt vom Zinssatz Ihrer Bank ab.
Beim aktuellen Durchschnittszins von 11,29% kostet ein Dispokredit über 1.000 € für 30 Tage rund 9,28 €. Stehen Sie ein volles Jahr im Minus, summieren sich die Kosten auf 112,90 €.
Bei einer günstigen Direktbank wie der DKB (7,91%) wären es nur 6,51 € pro Monat bzw. 79,10 € pro Jahr. Bei einer teuren Regionalbank mit 15% Dispozins zahlen Sie dagegen 12,33 € monatlich und 150 € jährlich für denselben Betrag.
Bei höheren Beträgen wird der Unterschied noch deutlicher: 2.500 € im Dispo kosten beim Durchschnittszins rund 282,25 € pro Jahr. Das ist Geld, das Sie durch einen Bankenwechsel oder eine Umschuldung in einen Ratenkredit sofort sparen können.
Der durchschnittliche Dispozins in Deutschland beträgt aktuell 11,29% (Stand: Februar 2026). Die Spanne reicht von 7,91% bei günstigen Direktbanken wie der DKB bis zu über 15% bei teuren regionalen Banken.
Dispozinsen gelten für den eingräumten Kreditrahmen, während Überziehungszinsen für Beträge darüber hinaus ins Spiel kommen. Überziehungszinsen fallen meist 3-5% höher aus als der normale Dispozins.
Bei langjährigen Bestandskunden mit erstklassiger Bonität und regelmäßigem Geldeingang zeigen sich Banken oft gesprächsbereit, um den Zinssatz individuell um ein bis zwei Prozentpunkte zu senken. In der Praxis ist ein Wechsel zu einer günstigeren Bank oder die Umschuldung in einen Ratenkredit jedoch meist der schnellere und deutlich lukrativere Weg zu einer massiven Zinsersparnis.
Nein, eine gesetzliche Obergrenze für Dispozinsen gibt es in Deutschland nicht. Allerdings müssen Banken seit 2016 ihre Dispozinsen deutlich ausweisen und bei dauerhafter Nutzung aktiv günstigere Alternativen anbieten.
Bei Überziehung ohne eingräumten Dispo oder über den Rahmen hinaus fallen noch höhere Zinsen an, meist 3-5 Prozentpunkte über dem normalen Dispozins. Einige Banken verlangen hier bis zu 20%.
Bei einem durchschnittlichen Dispozins von 11,29% kostet ein Dispokredit über 1.000 € für 30 Tage rund 9,28 €. Bei einer günstigen Direktbank (z.B. DKB mit 7,91%) sind es nur 6,51 €, bei teuren Regionalbanken mit 15% dagegen 12,33 € pro Monat.
Bei 100 € im Minus fallen beim Durchschnittszins von 11,29% rund 0,93 € pro Monat an Zinsen an. Die Bank bucht diese Zinsen meist am Quartalsende automatisch ab. Wer dauerhaft im Minus steht, rutscht durch den Zinseszinseffekt immer tiefer ins Minus.
Die DKB bietet mit 7,91% (für Aktivkunden ab 700 € Geldeingang) den günstigsten Dispozins unter den großen Direktbanken. Danach folgen comdirect mit 8,65% und die TARGOBANK mit 8,77%. Die günstigsten Konditionen finden Sie in der Regel bei Direktbanken, nicht bei Filialbanken.
Ein fundiertes Verständnis der Dispozins-Berechnung ist der erste Schritt, um die schleichende Verteuerung Ihres Kontostands zu stoppen und die eigene finanzielle Souveränität zurückzugewinnen.
Da die Zinsen täglich berechnet werden und die Spanne zwischen günstigen Direktbanken (ab 7,91%) und teuren Regionalbanken (bis 15,31%) enorm ist, kann bereits ein einfacher Bankenvergleich oder eine Umschuldung hunderte Euro pro Jahr sparen.
Wer dauerhaft im Minus steht, sollte konsequent auf günstigere Alternativen setzen: Ein Ratenkredit halbiert die Zinslast oft sofort, und ein Kontowechsel zu einer Direktbank senkt die laufenden Kosten langfristig. Letztlich entscheidet nicht die Höhe Ihres Einkommens über Ihren finanziellen Spielraum, sondern die Geschwindigkeit, mit der Sie teure Zinsfallen erkennen und entschlossen handeln.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Top-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
27 Optionen
Kostenlos · Keine Auswirkung auf die Bonität
Meinen Zinssatz sehenTop-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
27 Optionen
8 Min. LesezeitKredite
7 Min. LesezeitKredite
8 Min. LesezeitKredite
6 Min. LesezeitKredite
7 Min. LesezeitKredite
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.