A
Anonym
Finanzexperte · Financer
 Bearbeitet von Sven Wilke
Der Tod des Ehepartners bzw. der Ehepartnerin stellt nicht nur eine schwere emotionale Belastung dar, sondern bringt oft auch finanzielle Unsicherheit mit sich. Das Familienbudget schrumpft auf einen Schlag, laufende Kosten bleiben.
Um diese Lücke zumindest teilweise zu schließen, gibt es in Deutschland die Witwenrente (offiziell: Hinterbliebenenrente). Sie sichert dem überlebenden Partner ein Einkommen aus der gesetzlichen Rentenversicherung des Verstorbenen.
Laut der Deutschen Rentenversicherung erhalten aktuell rund 5,3 Millionen Menschen in Deutschland eine Witwen- oder Witwerrente. Davon entfallen etwa 4,6 Millionen auf Witwenrenten und 700.000 auf Witwerrenten.
In diesem Ratgeber erfahren Sie alles Wichtige zur Witwenrente in Deutschland: Wer hat Anspruch, wie können Sie Ihre Witwenrente berechnen und wie stellen Sie den Antrag?
Die Witwenrente (oder Hinterbliebenenrente) ist eine Leistung der gesetzlichen Rentenversicherung. Sie wird an den hinterbliebenen Ehepartner oder eingetragenen Lebenspartner gezahlt, wenn der Verstorbene bestimmte Voraussetzungen erfüllt hat.
Seit den Reformen am 1. Januar 2002 existieren zwei parallele Berechnungssysteme: das alte Recht und das neue Recht. Welches für Sie gilt, hängt vom Zeitpunkt Ihrer Eheschließung und dem Geburtsdatum beider Partner ab.
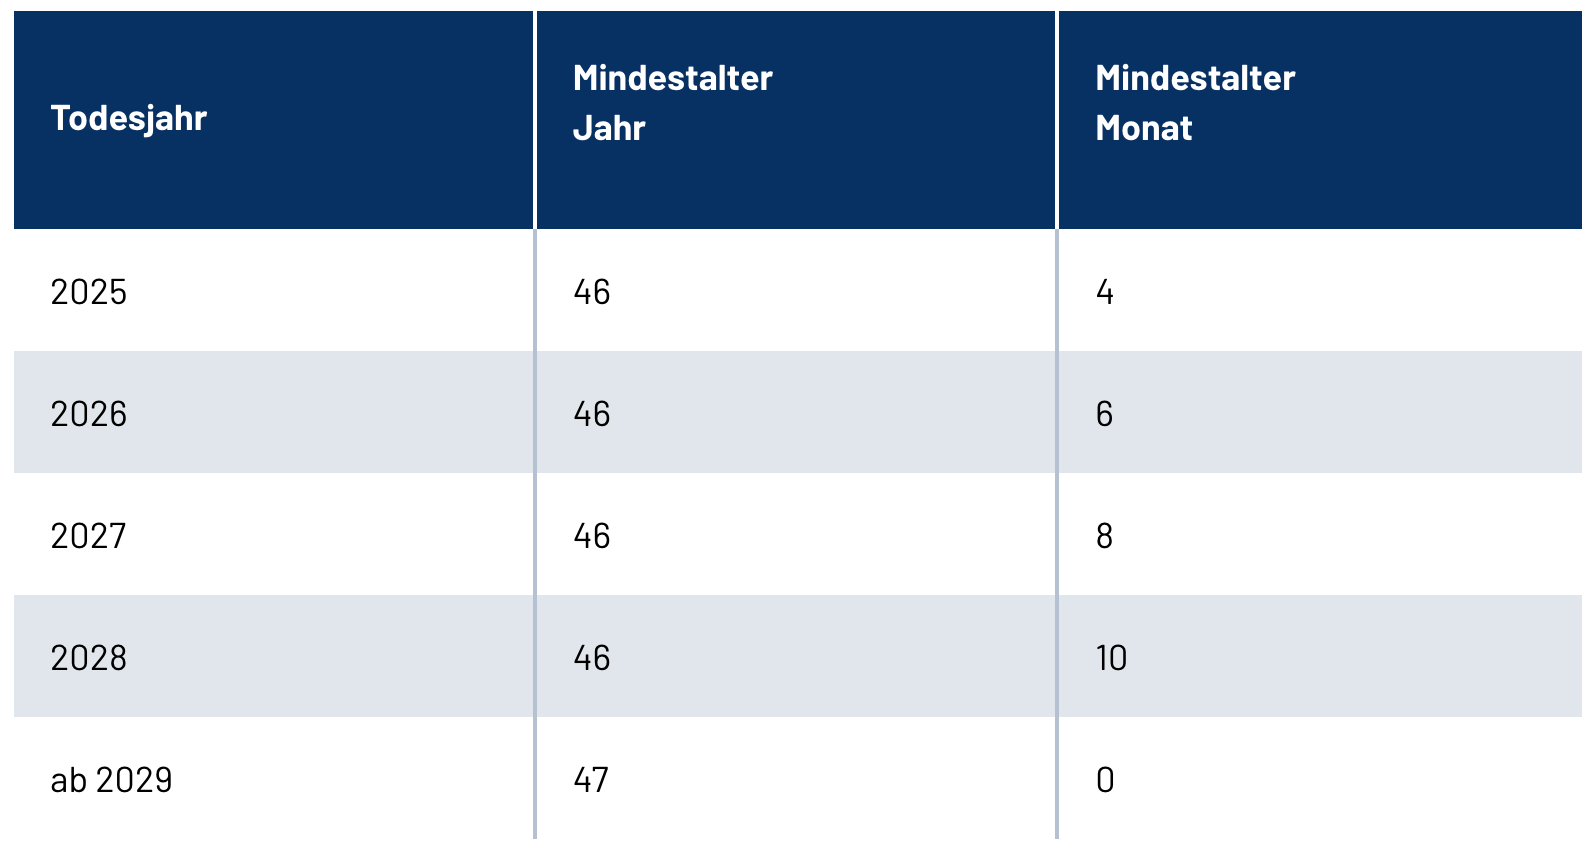
Den Anspruch auf die Witwenrente hat jeder Partner, dessen verstorbener Partner folgende Voraussetzungen erfüllt hat:
Sind diese Voraussetzungen nicht erfüllt, besteht somit kein Anspruch auf Witwenrente.
Falls alle Voraussetzungen erfüllt sind, stellen Sie den Antrag direkt bei der Deutschen Rentenversicherung.
Die Antragsformulare finden Sie auf der Webseite der Deutschen Rentenversicherung. Dort können Sie das Formularpaket "Witwenrente und Witwerrente" herunterladen und in Ruhe ausfüllen.
Für Fragen zu Ihrem konkreten Fall steht der Kundenservice unter 0800 1000 4800 zur Verfügung (Montag bis Donnerstag 07:30 bis 19:30 Uhr, Freitag 07:30 bis 15:30 Uhr).
Wichtig: Stellen Sie den Antrag so schnell wie möglich. Die Witwenrente wird rückwirkend für bis zu 12 Kalendermonate vor dem Antragsmonat gezahlt.
Für die Berechnung der Witwenrente gelten seit 2002 zwei parallele Systeme. Die Unterscheidung zwischen Witwenrente nach altem Recht und Witwenrente nach neuem Recht ist entscheidend für die Höhe und Dauer Ihrer Leistung.
Die Witwenrente nach altem Recht gilt, wenn mindestens eine dieser Voraussetzungen zutrifft:
Unabhängig davon, ob altes oder neues Recht gilt: In den ersten drei vollen Kalendermonaten nach dem Tod Ihres Partners erhalten Sie die Rente des Verstorbenen in voller Höhe (100%). Das Sterbevierteljahr beginnt am 1. des Monats, der auf den Sterbemonat folgt.
In dieser Zeit findet keine Einkommensanrechnung statt. Ihr eigenes Einkommen spielt also keine Rolle.
Unser Expertenvergleich präsentiert erstklassige Sparkonten, deren attraktive Zinssätze die Inflation effektiv überkompensieren.
Zum Sparkonto-Vergleich!| Wie lange? | Wie hoch? | |
|---|---|---|
Altes Recht | lebenslang | 60 % der Rente des Verstorbenen |
Neues Recht | lebenslang | 55 % der Rente des Verstorbenen |
Die große Witwenrente wird lebenslang gezahlt und beträgt 60% (altes Recht) bzw. 55% (neues Recht) der Rente des Verstorbenen.
| Wie lange? | Wie hoch? | |
|---|---|---|
Altes Recht | lebenslang | 25 % der Rente des Verstorbenen |
Neues Recht | 24 Monate | 25 % der Rente des Verstorbenen |
Falls Sie keine der Voraussetzungen für die große Witwenrente erfüllen, haben Sie möglicherweise Anspruch auf die kleine Witwenrente.
Die kleine Witwenrente beträgt 25% der Rente des Verstorbenen. Nach neuem Recht wird sie für maximal 24 Monate gezahlt, nach altem Recht lebenslang.
Falls Sie aktuell nur die kleine Witwenrente beziehen, aber später eine Voraussetzung für die große Witwenrente erfüllen (z. B. durch Erreichen der Altersgrenze), wird Ihnen die große Witwenrente automatisch zuerkannt. Ein neuer Antrag ist nicht nötig.
Neben den Prozentsätzen von 55% bzw. 60% gibt es eine Reihe von Faktoren, die die tatsächliche Höhe Ihrer Witwenrente beeinflussen.
Stirbt der Ehepartner vor dem 65. Lebensjahr, wird die Witwenrente durch einen Rentenabschlag gekürzt:
Haben Sie mindestens ein Kind bis zum dritten Lebensjahr erzogen, wird Ihre Witwenrente nach neuem Recht um einen Kinderzuschlag erhöht. Dieser wird erst nach dem Sterbevierteljahr gezahlt.
Der Kinderzuschlag wird auf Basis des aktuellen Rentenwerts berechnet. Seit dem 1. Juli 2025 beträgt der Rentenwert bundeseinheitlich 39,32 Euro (Ost- und Westdeutschland wurden zum 1. Juli 2024 angeglichen).
Ab dem 1. Juli 2026 steigt der Rentenwert voraussichtlich auf 40,99 Euro (Erhöhung um 4,24%).
| Erstes Kind | Jedes weitere Kind | |
|---|---|---|
Große Witwenrente (55%) | 78,61 Euro | 39,31 Euro |
Kleine Witwenrente (25%) | 35,73 Euro | 17,87 Euro |
Der Kinderzuschlag darf die Witwenrente allerdings nicht über den vollen Rentenanspruch des Verstorbenen hinaus erhöhen.
Nach dem Sterbevierteljahr wird Ihr eigenes Einkommen auf die Witwenrente angerechnet. Der Grundsatz: Je höher Ihr Einkommen, desto niedriger die Witwenrente.
Von Ihren Bruttoeinkünften werden zunächst pauschal bestimmte Beträge abgezogen, um das anrechenbare Nettoeinkommen zu ermitteln:
Von dem so ermittelten Nettoeinkommen wird der Freibetrag abgezogen. Nur 40% des darüber liegenden Betrags werden tatsächlich von der Witwenrente abgezogen.
Der Freibetrag wird mit dem aktuellen Rentenwert berechnet (26,4 x Rentenwert):
Auch pro kindergeldberechtigtem Kind erhöht sich der Freibetrag (5,6 x Rentenwert):
Als waisenberechtigt gelten leibliche, adoptierte, Stief- und Pflegekinder sowie Enkelkinder und Geschwister, die im Haushalt des Verstorbenen gelebt haben und von ihm unterhalten wurden.
Kinder können bis zum 27. Lebensjahr als waisenberechtigt gelten, sofern sie sich in Ausbildung befinden oder eine Behinderung haben.
Heiraten Sie erneut, endet Ihr Anspruch auf die Witwenrente mit dem Monat der Wiederheirat. Als Ausgleich erhalten Sie auf Antrag eine Rentenabfindung in Höhe von 24 Monatsrenten.
Wird die neue Ehe geschieden oder aufgelöst, können Sie unter bestimmten Voraussetzungen die Witwenrente erneut beantragen (sogenannte Witwenrente nach dem vorletzten Ehegatten).
Seit 2002 können Ehepaare statt der Witwenrente auch das Rentensplitting wählen. Dabei werden die während der Ehe erworbenen Rentenansprüche beider Partner zu gleichen Teilen aufgeteilt.
Das Splitting lohnt sich vor allem, wenn beide Partner ähnlich hohe Rentenansprüche haben oder der hinterbliebene Partner eigene hohe Einkünfte erzielt, die die Witwenrente ohnehin stark kürzen würden.
Die Witwenrente ist steuerpflichtig. Der steuerpflichtige Anteil richtet sich nach dem Jahr des Rentenbeginns:
Für die Steuererklärung wird die Witwenrente in der Anlage R eingetragen. Bei komplexen Fällen empfiehlt sich die Beratung durch einen Steuerberater oder Lohnsteuerhilfeverein.
Die Witwenrente mag auf den ersten Blick wie eine klar geregelte Leistung wirken, doch in der Praxis ist sie ein vielschichtiges Konstrukt aus Rechtsgrundlagen, Einkommensgrenzen und persönlichen Lebensumständen.
Ob altes oder neues Recht zur Anwendung kommt, welche Rentenart überhaupt infrage steht und in welcher Höhe sie tatsächlich ausgezahlt wird – all das lässt sich nicht pauschal beantworten, sondern hängt von der individuellen Situation jedes Hinterbliebenen ab.
Hinzu kommen Faktoren wie mögliche Rentenabschläge, die Anrechnung eigenen Einkommens oder die Frage, ob Alternativen wie das Rentensplitting langfristig sinnvoller wären. Wer diese Stellschrauben nicht kennt, läuft Gefahr, bares Geld zu verschenken oder wichtige Fristen zu versäumen.
Unser Tipp: Wenden Sie sich so früh wie möglich an die Deutsche Rentenversicherung und lassen Sie Ihre persönliche Situation konkret durchrechnen. Noch besser: Ziehen Sie zusätzlich einen unabhängigen Rentenberater oder Finanzexperten hinzu – denn gerade in finanziell und emotional belastenden Zeiten lohnt es sich, auf fundierte Beratung zu setzen statt auf Schätzwerte.
Die Höhe der Witwenrente hängt davon ab, ob altes oder neues Recht gilt und ob Sie Anspruch auf die große oder kleine Witwenrente haben. Bei der großen Rente wird bis zu 60% der Rente des Verstorbenen ausgezahlt, während für die kleine Witwenrente ein Fixbetrag von 25% gilt. Zusätzlich können Rentenabschläge, Kinderzuschläge und die Einkommensanrechnung die tatsächliche Höhe beeinflussen.
Die große Witwenrente wird sowohl nach altem als auch neuem Recht lebenslang gezahlt. Die kleine Witwenrente ist nach neuem Recht auf 24 Monate begrenzt, nach altem Recht wird sie ebenfalls lebenslang gezahlt. Bei Wiederheirat endet die Witwenrente unabhängig von der Rentenart.
Nach neuem Recht muss die Ehe mindestens ein Jahr vor dem Tod des Partners bestanden haben. Nach altem Recht gibt es keine Mindestdauer. Bei unerwarteten Todesfällen (z. B. durch Unfall) können auch nach neuem Recht Ausnahmen gemacht werden.
Wenn Sie selbst Rente beziehen, wird Ihre eigene Rente auf die Witwenrente angerechnet. Von Ihrer Bruttorente werden pauschal 14% abgezogen. Liegt das so errechnete Nettoeinkommen über dem Freibetrag von 1.076,86 Euro, werden 40% des übersteigenden Betrags von der Witwenrente abgezogen. Liegt Ihre Nettorente unter dem Freibetrag, erhalten Sie die Witwenrente ungekürzt.
Ja, die Witwenrente ist steuerpflichtig. Der steuerpflichtige Anteil richtet sich nach dem Jahr des Rentenbeginns. Bei Rentenbeginn in 2026 sind 84% steuerpflichtig. Ob tatsächlich Steuern anfallen, hängt vom gesamten zu versteuernden Einkommen ab. Liegt es unter dem Grundfreibetrag (12.084 Euro jährlich in 2026), fallen keine Steuern an.
Bei einer Wiederheirat endet der Anspruch auf Witwenrente mit dem Monat der neuen Eheschließung. Als Ausgleich können Sie eine Rentenabfindung in Höhe von 24 Monatsrenten beantragen. Wird die neue Ehe später geschieden, kann unter bestimmten Voraussetzungen die Witwenrente erneut beantragt werden.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Besten Zinssatz finden
bis zu 2,8 % effektive Jahresrendite
4 Optionen
Einlagengesicherte Optionen
Top-Zinssätze sehenBesten Zinssatz finden
bis zu 2,8 % effektive Jahresrendite
4 Optionen
8 Min. LesezeitPersönliche Finanzen
8 Min. LesezeitPersönliche Finanzen
11 Min. LesezeitPersönliche Finanzen
13 Min. LesezeitPersönliche Finanzen
7 Min. LesezeitPersönliche Finanzen
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.