A
Anonym
Finanzexperte · Financer


Inflation bewegt die Finanzmärkte und Ihren Geldbeutel. Zwischen 2021 und 2023 erlebte Deutschland einen Inflationsschub, der im Oktober 2022 mit 10,4 % seinen Höhepunkt erreichte. Mittlerweile hat sich die Lage beruhigt: Im Februar 2026 lag die Inflationsrate bei 1,9 %.
Doch die Frage bleibt aktuell: Was passiert eigentlich mit Ihrem Kredit, wenn die Preise steigen? Profitieren Kreditnehmer tatsächlich von Inflation, oder ist das ein Mythos?
Dieser Beitrag erklärt Ihnen, wie Inflation und Kredite zusammenhängen, wann Sie als Kreditnehmer im Vorteil sind und worauf Sie bei Neuaufnahmen achten sollten.
Inflation bedeutet, dass das allgemeine Preisniveau steigt und Ihr Geld an Kaufkraft verliert. Für Kreditnehmer hat das direkte Konsequenzen, denn es beeinflusst den realen Wert Ihrer Schulden.
Der Schlüssel zum Verständnis liegt im Unterschied zwischen Nominalzins und Realzins.
Der Nominalzins ist der Zinssatz, der in Ihrem Kreditvertrag steht. Der Realzins ergibt sich, wenn Sie die Inflationsrate davon abziehen:
Realzins = Nominalzins - Inflationsrate
Ist die Inflationsrate höher als Ihr Nominalzins, wird der Realzins negativ. Das bedeutet: Der Kreditgeber verliert in realer Kaufkraft, während Sie als Kreditnehmer profitieren.
Banken wissen das natürlich. Deshalb fließt die erwartete Inflation immer in die Zinsberechnung ein. Je höher die erwartete Inflation, desto höhere Zinsen verlangen Kreditgeber, um sich gegen den Kaufkraftverlust abzusichern.
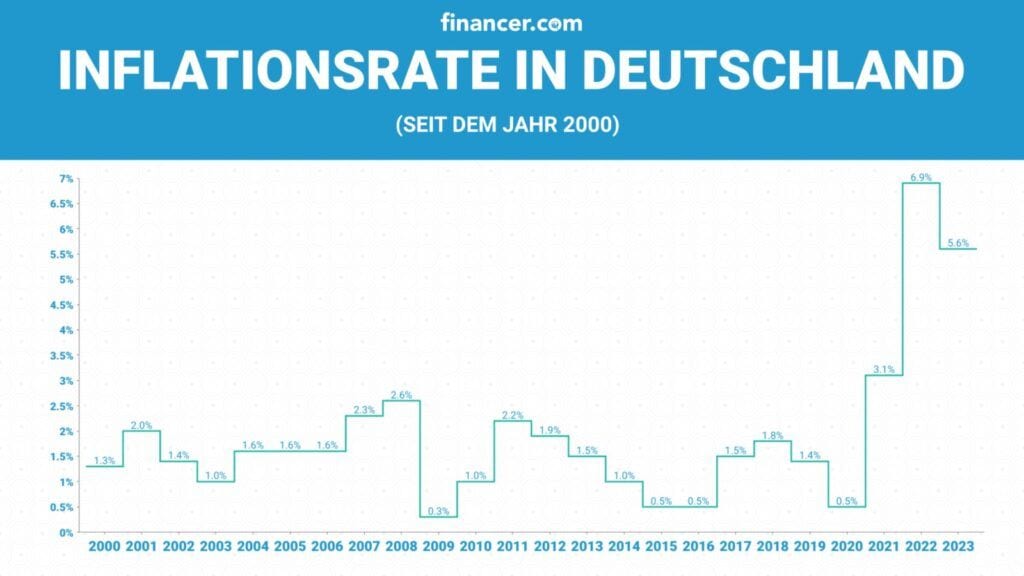
Nach den extremen Inflationswerten der Jahre 2022 und 2023 hat sich die Lage in Deutschland spürbar normalisiert. Hier die wichtigsten Zahlen:
Die Europäische Zentralbank (EZB) hat ihren Leitzins seit Juni 2025 stabil bei 2,0 % gehalten. Am 5. Februar 2026 wurde der Einlagezins zum fünften Mal in Folge bei 2,0 % belassen.
Für Kreditnehmer bedeutet das: Die Phase extrem hoher Inflation ist vorbei. Ratenkredite bewegen sich Anfang 2026 je nach Anbieter zwischen 6 % und 13 % effektivem Jahreszins. Baufinanzierungen liegen bei etwa 3,6 bis 4,2 % je nach Laufzeit und Beleihung.
Die Prognosen für 2026 gehen von einer durchschnittlichen Inflationsrate von rund 2,2 % aus. Die Bundesbank und das RWI Essen rechnen mit 2,2 %, das IWH Halle mit 2,3 %.
Wenn Sie bereits einen Kredit mit festem Zinssatz laufen haben, kann hohe Inflation tatsächlich zu Ihrem Vorteil sein.
Der Grund: Ihre monatliche Rate bleibt gleich, aber der reale Wert dieser Rate sinkt mit steigender Inflation. Sie zahlen also nominell denselben Betrag, doch in realer Kaufkraft gemessen wird Ihre Schuld weniger wert.
Bei einem Kredit über 20.000 € mit einem Festzins von 4 % und einer Inflationsrate von 6 % ist der Realzins negativ (-2 %). Die Bank bekommt zwar ihre 4 % Nominalzins, verliert aber real an Kaufkraft. Sie als Kreditnehmer profitieren davon.
Allerdings gibt es eine wichtige Einschränkung: Dieser Effekt greift nur, wenn Ihr Einkommen mit der Inflation wächst. In vielen Branchen werden Tarifverträge jährlich neu verhandelt, um genau diesen Ausgleich zu schaffen. Sollte Ihr Gehalt aber stagnieren, während die Lebenshaltungskosten steigen, hilft Ihnen die nominelle Kreditentlastung wenig.
Besonders günstig wirkt sich Inflation für Kreditnehmer mit einer Baufinanzierung aus. Neben der realen Entwertung der Kreditschuld kommt hier ein zweiter Effekt hinzu: Immobilien gewinnen in Inflationszeiten in der Regel an Wert.
Das bedeutet: Während Ihre Kreditschuld real schrumpft, steigt gleichzeitig der Wert Ihres Eigentums. Ihr Eigenkapital wächst also von zwei Seiten.
Wer die Immobilie als Kapitalanlage nutzt, profitiert zusätzlich von steigenden Mieteinnahmen. Viele Mietverträge enthalten Indexklauseln, die eine Anpassung an die Inflation vorsehen.
Ob sich ein Immobilienkauf bei hoher Inflation lohnt, hängt allerdings vom Kaufpreis, der Zinsbindung und Ihrer persönlichen Finanzsituation ab. Aktuell sind Verkäufer nach den Preiskorrekturen von 2023 und 2024 durchaus verhandlungsbereit. Empfehlung: Vergleichen Sie mehrere Finanzierungsangebote und achten Sie auf eine lange Zinsbindung, um sich gegen zukünftige Schwankungen abzusichern.
Entdecken Sie jetzt Ihren passenden Privatkredit – mit unserem schnellen Vergleich finden Sie mühelos die beste Finanzierungslösung für Ihre Ziele.
Zum Privatkredit-Vergleich!Kurze Antwort: In den meisten Fällen nicht.
Wenn die Inflation bereits hoch ist, haben die Banken ihre Zinsen längst angepasst. Die höheren Inflationserwartungen stecken im Nominalzins. Sie zahlen also von Anfang an einen höheren Preis für Ihren Kredit.
Experten empfehlen in Phasen starker Inflation eher kurzfristige Finanzierungen. Der Grund: Hohe Inflation hält erfahrungsgemäß nicht ewig an. Binden Sie sich langfristig an hohe Zinsen, zahlen Sie auch dann noch überhöhte Raten, wenn die Inflation längst gesunken ist.
Eine sinnvolle Alternative kann eine Umschuldung bestehender Schulden sein, etwa wenn Sie einen teuren Dispokredit auf einen günstigeren Ratenkredit umschichten.
Aktuell (2026) liegt die Inflation bei knapp 2 %, und die Kreditzinsen sind moderat. Das ist eine deutlich bessere Ausgangslage für eine Kreditaufnahme als noch 2022 oder 2023.
Diese Frage stellen sich viele Kreditnehmer, und die Antwort hängt von der Höhe der Inflation und Ihrem Zinssatz ab.
Grundregel: Ist die Inflationsrate höher als Ihr Kreditzins, verliert Ihr Geld auf dem Konto schneller an Wert als Ihre Schulden. Eine Sondertilgung ist dann rechnerisch weniger attraktiv, weil Sie Geld verwenden, das morgen weniger wert wäre.
Ausnahme: Bei Krediten mit hohem Zinssatz (etwa einem Dispokredit mit 10-15 %) lohnt sich die Tilgung fast immer, unabhängig von der Inflation. Der Zinsaufwand ist einfach zu hoch.
Aktuell bei einer Inflation von rund 2 % und moderaten Kreditzinsen kann eine Sondertilgung durchaus sinnvoll sein, um die Gesamtzinskosten zu senken. Prüfen Sie vorher, ob Ihr Kreditvertrag eine Vorfälligkeitsentschädigung vorsieht.
Unabhängig von der aktuellen Inflationshöhe gibt es Maßnahmen, die Ihre finanzielle Position stärken:
Inflation und Kredit stehen in einem direkten Zusammenhang. Für Kreditnehmer mit einem laufenden Festzinskredit kann hohe Inflation vorteilhaft sein, weil der reale Wert der Schulden sinkt. Bei Immobilienkrediten kommt der steigende Sachwert noch obendrauf.
Dieser Vorteil hat allerdings Bedingungen: Ihr Einkommen muss mit der Inflation mithalten, und der Kredit muss einen festen Zinssatz haben. Bei variablen Zinsen dreht sich der Vorteil schnell um.
Einen neuen langfristigen Kredit bei hoher Inflation aufzunehmen ist dagegen selten klug. Die gestiegenen Zinsen fressen den theoretischen Inflationsvorteil auf.
Aktuell (2026) hat sich die Inflation in Deutschland mit rund 2 % auf einem moderaten Niveau eingependelt. Die EZB hält den Leitzins stabil bei 2 %. Für Kreditnehmer bedeutet das eine vergleichsweise gute Ausgangslage, sowohl für bestehende als auch für neue Finanzierungen.
Bei einem laufenden Kredit mit festem Zinssatz bleibt Ihre monatliche Rate nominell gleich. Da die Inflation aber den realen Wert des Geldes mindert, sinkt auch der reale Wert Ihrer Schulden. Voraussetzung ist, dass Ihr Einkommen mit der Inflation Schritt hält. Bei Krediten mit variablem Zinssatz passen die Banken die Konditionen an, sodass Sie hier nicht profitieren.
In der Regel nicht. Bei hoher Inflation verlangen Banken höhere Zinsen, die den theoretischen Inflationsvorteil aufwiegen. Experten empfehlen in solchen Phasen eher kurzfristige Finanzierungen. Die Aufnahme eines langfristigen Kredits zu überhöhten Zinsen kann Sie über Jahre belasten, wenn die Inflation später wieder sinkt.
Das hängt von der Zinshöhe ab. Ist die Inflationsrate höher als Ihr Kreditzins, ist die Tilgung rechnerisch weniger dringend, da Ihr Geld schneller an Wert verliert als Ihre Schulden. Bei teuren Krediten wie dem Dispokredit (10-15 % Zinsen) lohnt sich die Rückzahlung aber fast immer, unabhängig von der Inflation.
Bei hoher Inflation und niedrigem Kreditzins ist eine Sondertilgung rechnerisch weniger attraktiv. Bei moderater Inflation (wie aktuell rund 2 %) und gleichzeitig moderaten Kreditzinsen kann eine Sondertilgung dagegen sinnvoll sein, um die Gesamtzinskosten zu senken. Prüfen Sie vorab, ob Ihr Vertrag eine Vorfälligkeitsentschädigung vorsieht.
Bei Hyperinflation (Inflationsraten von 50 % oder mehr pro Monat) verliert die Währung extrem schnell an Wert. Theoretisch werden Kreditschulden fast wertlos. In der Praxis helfen diese extremen Szenarien Kreditnehmern aber selten: Die Gehälter können mit der Preisentwicklung nicht mithalten, Banken passen variable Zinsen sofort an, und der gesamte Wirtschaftskreislauf gerät ins Stocken. Kredite in stabilen Währungen wie dem Euro sind von solchen Szenarien praktisch nicht betroffen.
Steigende Inflation erhöht das Kreditrisiko auf beiden Seiten. Für Kreditnehmer steigen die Lebenshaltungskosten, was die Rückzahlung erschweren kann. Für Banken sinkt der reale Wert der Rückzahlungen. Deshalb reagieren Kreditgeber auf Inflation mit höheren Zinsen und strengeren Bonitätsprüfungen. Die EZB bekämpft hohe Inflation durch Leitzinserhöhungen, was Kredite generell verteuert.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Top-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
27 Optionen
Kostenlos · Keine Auswirkung auf die Bonität
Meinen Zinssatz sehenTop-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
27 Optionen
8 Min. LesezeitKredite
10 Min. LesezeitKredite
14 Min. LesezeitKredite
9 Min. LesezeitKredite
13 Min. LesezeitKredite
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.