A
Anonym
Finanzexperte · Financer

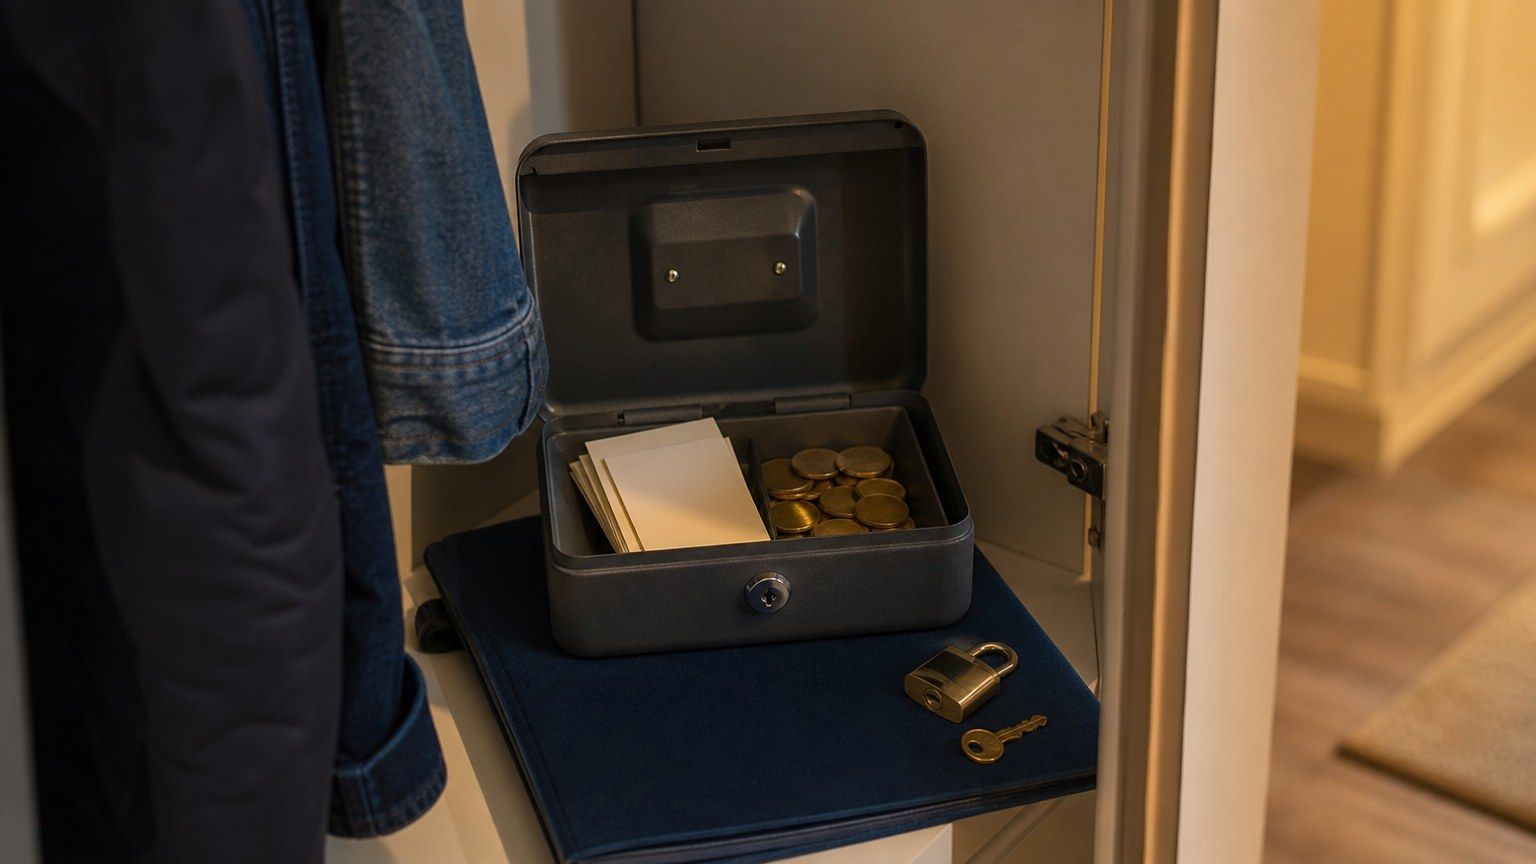
Viele Deutsche bewahren Bargeld zu Hause auf, als Reserve für Notfälle oder aus Misstrauen gegenüber digitalen Zahlungssystemen. Laut einer Studie der Deutschen Bundesbank lagen in deutschen Haushalten im Schnitt über 500 Euro in bar bereit.
Doch ist das wirklich sicher? Und wie viel Bargeld darf man eigentlich zu Hause haben?
In diesem Beitrag erfahren Sie alles über die Vor- und Nachteile von Bargeld zu Hause, sinnvolle Beträge für eine Notreserve, Versicherungsgrenzen und bessere Alternativen für Ihr Erspartes.
Die Frage nach der optimalen Menge an Bargeld für den Hausgebrauch ist nicht pauschal zu beantworten, aber es gibt einige Richtlinien und Empfehlungen zu beachten:
Bei der Bestimmung Ihrer optimalen Bargeldreserve für zu Hause sollten Sie folgende Schlüsselfaktoren berücksichtigen:
Trotz der Bequemlichkeit von Kreditkarten ist eine Bargeldreserve für Ausnahmesituationen sinnvoll:
Die sichere Aufbewahrung von Bargeld zu Hause erfordert besondere Vorsicht. Im Jahr 2024 registrierte die Polizei rund 78.400 Fälle von Wohnungseinbruchdiebstahl in Deutschland, ein leichter Anstieg gegenüber dem Vorjahr. Hinzu kommen Risiken durch Wasserschäden oder Brände.
Wichtig zu wissen: Die meisten Hausratversicherungen ersetzen bei Einbruch nur 1.000 bis 2.000 Euro an Bargeld. Ist das Geld nicht in einem zertifizierten Tresor verwahrt, kann die Versicherung die Erstattung sogar komplett verweigern.
Klassische Verstecke wie Matratzen, Schubladen, Bücherregale oder Elektronikgeräte sind zu vermeiden. Einbrecher kennen diese Orte und durchsuchen sie zuerst. Auch der Kühlschrank, die Tiefkühltruhe oder CD-Hüllen gelten längst nicht mehr als sicher.
Als sichere Alternative bietet sich ein Bankschließfach an, das für etwa 30 bis 200 Euro pro Jahr (je nach Größe) Versicherungsschutz und Diskretion gewährleistet.
Für die Aufbewahrung zu Hause empfiehlt die Polizei einen hochwertigen, fest verankerten Tresor (mindestens Sicherheitsstufe S1 oder S2). Ergänzend dazu können Sicherheitssysteme wie Kameras oder Bewegungsmelder sinnvoll sein. Einfache Tresore gibt es ab ca. 80 Euro, geprüfte Modelle mit Feuerschutz kosten ab 300 Euro aufwärts.
Es ist wichtig, den Notgroschen nicht mit der Bargeldreserve zu Hause zu verwechseln. Während die Bargeldreserve für kurzfristige Engpässe oder Notfälle gedacht ist, dient der Notgroschen als finanzielle Absicherung für größere unerwartete Ausgaben oder Einkommensausfälle.
Experten empfehlen, als Notgroschen idealerweise zwischen drei und sechs Nettomonatsgehälter zurückzulegen. Diese Spanne berücksichtigt unterschiedliche Lebensumstände und individuelle Risikofaktoren:
In der Welt der persönlichen Finanzen fungieren Bankkonten als moderne Tresore für Ihren Notgroschen. Die gesetzliche Einlagensicherung von bis zu 100.000 Euro pro Konto und Bank in der EU bietet einen robusten Schutzschild für Ihr hart verdientes Kapital.
Die Wahl des optimalen "Parkplatzes" für Ihren Notgroschen hängt stark vom aktuellen Zinsumfeld ab:
Diese Instrumente vereinen dabei das Beste aus zwei Welten – sie bieten sowohl Renditepotenzial als auch die nötige Flexibilität, um im Bedarfsfall schnell auf Ihre Mittel zugreifen zu können. So navigieren Sie geschickt zwischen Sicherheit, Rendite und Verfügbarkeit – den Eckpfeilern eines gut positionierten Notgroschens.
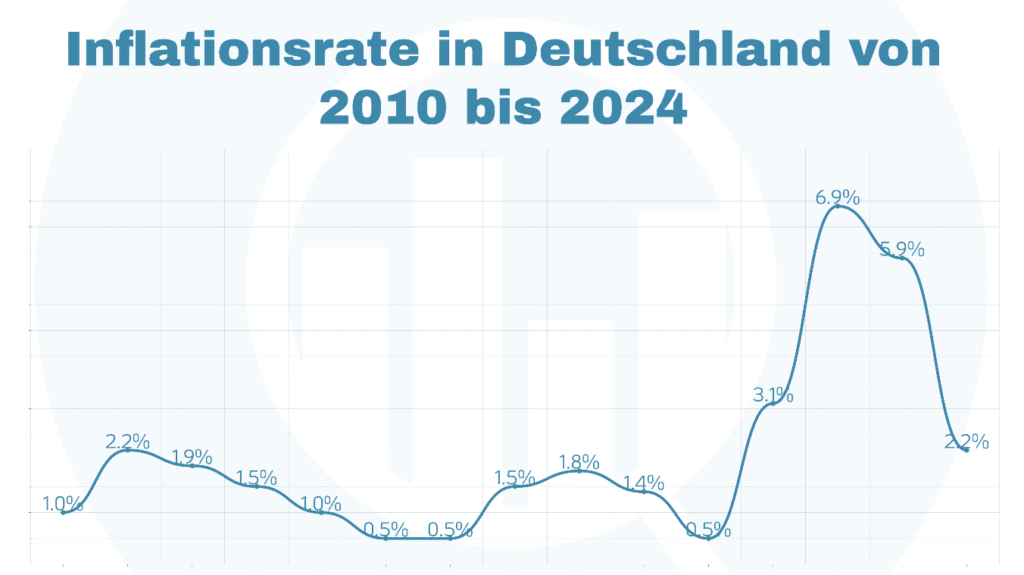
Während die Bereithaltung einer begrenzten Bargeldreserve für Notfälle durchaus ratsam ist, empfiehlt sich für einen effizienten Geldumgang die strategische Investition überschüssiger Mittel in diversifizierte Anlageformen.
Hierfür bieten sich neben den bereits erwähnten Sparkonten, je nach individueller Risikobereitschaft, weitere Anlagemöglichkeiten:
In der heutigen digitalen Ära bieten zahlreiche Plattformen und Online-Broker eine bequeme und effiziente Möglichkeit, Geld anzulegen.
Diese modernen Finanzdienstleister ermöglichen oft eine minutenschnelle Kontoeröffnung und bieten benutzerfreundliche Schnittstellen für verschiedene Anlageformen.
Bei der Wahl eines Anbieters sollten Sie auf Faktoren wie Sicherheit, Gebührenstruktur und Benutzerfreundlichkeit achten.
Hier präsentieren wir Ihnen eine Übersicht von drei verifizierten Anbietern mit ihren grundlegenden Konditionen:
| Kriterien | eToro | Freedom24 | Scalable Capital |
|---|---|---|---|
Anzahl verfügbarer Assets | +6.000 | +1 Million | +350.000 |
Handelbare Vermögenswerte | ・Aktien・ETFs・Indizes・Rohstoffe・Forex・Krypto・Derivate | ・Aktien・ETFs・Rohstoffe・Forex・Krypto・Derivate | ・Aktien・ETFs・Indizes・Rohstoffe・Forex・Krypto・Derivate |
Mindesteinzahlung | 50 USD | 1 EUR | 20 EUR |
Verwaltungsgebühr | 0 USD | 0 EUR | 0 EUR |
Einzahlungsgebühr | 0 USD(EUR, USD & GBP) | ・0 EUR (IBAN)・2% (Kreditkarte) | ・0 EUR (IBAN)・0,99% (Instant) |
Auszahlungsgebühr | 5 USD | 7 EUR | 0 EUR |
Ordergebühr(Aktien und ETFs) | 0 USD + Spread | 0,02 EUR/USD pro Anteil+ 2 EUR/USD pro Order | ・0,99 EUR (FREE)*・0 EUR (PRIME+) |
Social Trading & Copy Trading | |||
Zum Angebot | Zum Angebot | Zum Angebot |
Unser Expertenvergleich präsentiert erstklassige Sparkonten, deren attraktive Zinssätze die Inflation effektiv überkompensieren.
Zum Sparkonto-Vergleich!Eine häufig gestellte Frage betrifft die Legalität und mögliche Beschränkungen der privaten Bargeldaufbewahrung.
Beachten Sie folgende Regelungen im Zusammenhang mit Bargeld:
Bareinzahlungen ab 10.000 Euro: Banken sind gemäß Geldwäschegesetz (GwG) verpflichtet, einen Herkunftsnachweis zu verlangen. Sie müssen belegen können, woher das Geld stammt (z. B. durch Kontoauszüge, Kaufverträge oder Erbschaftsnachweise).
Identifizierungspflicht ab 3.000 Euro: Bei Barzahlungen im Handel müssen Händler ab dieser Summe die Identität des Käufers erfassen.
EU-Bargeldobergrenze ab Juli 2027: Die EU hat eine einheitliche Obergrenze von 10.000 Euro für gewerbliche Barzahlungen beschlossen. Privatperson-zu-Privatperson-Geschäfte bleiben davon ausgenommen. Für Deutschland, das bislang keine Bargeldobergrenze hatte, ist dies eine wesentliche Änderung.
All diese Maßnahmen betreffen nicht die Aufbewahrung von Bargeld zu Hause, sondern nur den Zahlungsverkehr. Ihr Bargeld zu Hause zu lagern bleibt weiterhin uneingeschränkt legal.
Ein kleiner Bargeldvorrat zu Hause kann als finanzieller Puffer für Notfälle dienen. Mehr als 500 Euro sollten es aber nicht sein, denn größere Summen verlieren durch Inflation stetig an Wert und sind bei Diebstahl oder Schäden kaum versichert.
Für alles darüber hinaus lohnt sich ein Sparkonto mit Einlagensicherung oder eine langfristige Anlage in ETF-Sparpläne und Aktien. So schützen Sie Ihr Geld nicht nur, sondern lassen es für sich arbeiten.
In Deutschland gibt es keine gesetzliche Bargeldgrenze. Solange das Geld legal erworben und versteuert wurde, ist es erlaubt, beliebig hohe Summen privat zu lagern. Allerdings sollten Sicherheitsrisiken und mögliche Versicherungsbeschränkungen beachtet werden.
Für Ihre Bargeldreserve zu Hause empfiehlt es sich, vorwiegend kleinere Scheine wie 5€, 10€, 20€ und 50€ aufzubewahren. Vermeiden Sie es, zu viele 100€ oder 200€ Scheine zu lagern, da diese im täglichen Gebrauch oft unpraktisch sind und bei Verlust einen größeren finanziellen Schaden bedeuten.
Grundsätzlich müssen Sie dem Finanzamt nicht melden, wie viel Bargeld Sie zu Hause aufbewahren. Allerdings sind Sie verpflichtet, alle Ihre Einkünfte und Vermögenswerte in Ihrer Steuererklärung anzugeben, unabhängig davon, ob diese als Bargeld zu Hause liegen oder auf Bankkonten. Bei unerklärlich hohen Bargeldbeständen oder plötzlichen großen Einzahlungen könnten Behörden Fragen zur Herkunft des Geldes stellen.
Die sicherste Methode ist ein fest verankerter, zertifizierter Tresor (mindestens Sicherheitsstufe S1). Alternativ bieten Bankschließfächer professionellen Schutz für 30 bis 200 Euro pro Jahr. Vermeiden Sie klassische Verstecke wie Matratzen, Schubladen oder den Kühlschrank, da Einbrecher diese Orte zuerst durchsuchen. Verteilen Sie kleinere Beträge auf verschiedene, unauffällige Orte und sprechen Sie nicht über Ihre Bargeldbestände.
Einbrecher suchen zuerst in Schlafzimmern, besonders in Nachttischen, unter der Matratze und im Kleiderschrank. Auch Schubladen im Schreibtisch, Bücherregale, Tiefkühltruhen und CD- oder DVD-Hüllen gehören zu den typischen Verstecken, die Profis innerhalb weniger Minuten durchsuchen. Elektronische Geräte wie Lautsprecher oder alte Radios werden ebenfalls überprüft.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Besten Zinssatz finden
bis zu 2,8 % effektive Jahresrendite
4 Optionen
Einlagengesicherte Optionen
Top-Zinssätze sehenBesten Zinssatz finden
bis zu 2,8 % effektive Jahresrendite
4 Optionen
14 Min. LesezeitPersönliche Finanzen
11 Min. LesezeitPersönliche Finanzen
14 Min. LesezeitPersönliche Finanzen
8 Min. LesezeitPersönliche Finanzen
9 Min. LesezeitPersönliche Finanzen
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.
